· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
令和8年分の年末調整は、例年と同じ手順で進めると間違えます。基礎控除と給与所得控除の額が、令和8年12月1日の施行で変わったからです。11月に申告書を回収して12月の給与で精算する給与担当者にとって、改正の施行日は精算の直前にあたります。
改正は令和8年12月1日の施行です。それより前の毎月の給与や賞与の源泉徴収には、新しい基礎控除は反映されていません。改正の分は、年末調整でまとめて精算することになります。
国税庁タックスアンサーNo.1199によると、令和8年分の基礎控除は納税者本人の合計所得金額で決まります。489万円以下なら104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。2,400万円以下は48万円、2,450万円以下は32万円、2,500万円以下は16万円、それを超えると0円になります。
令和7年分の表はこれと違います。132万円以下が95万円、336万円以下が88万円、489万円以下が68万円、655万円以下が63万円、2,350万円以下が58万円でした。さらに前の令和6年分までは一律48万円です。検索結果やチャットAIの答えには、この古い二つの表がまだ多く残っています。
給与所得控除も変わりました。No.1410によると、令和8年分・令和9年分は給与収入220万円までが74万円です。令和7年分は190万円までが65万円でした。220万円を超える部分の式(30%+8万円、20%+44万円、10%+110万円、上限195万円)は同じです。
年末調整では、給与収入660万円未満の人について所得税法別表第五の表で給与所得控除後の金額を出します。この計算機は収入を4,000円単位で切り捨てて式を当てる方法で、別表第五と同じ値を出します。220万円未満は、No.1410の(注2)の金額をそのまま使います。
計算の流れは六段です。給与所得控除後の金額から、社会保険料、生命保険料・地震保険料控除、配偶者・扶養控除、基礎控除を引きます。残りを1,000円未満切り捨てて課税給与所得金額にし、No.2260の速算表で算出所得税額を出します。
住宅借入金等特別控除があれば算出所得税額から引き、102.1%を掛けて100円未満を切り捨てます。これが年調年税額です。令和8年分の復興特別所得税は2.1%で、1.1%に下がるのは令和9年1月1日以後に生ずる所得からです。
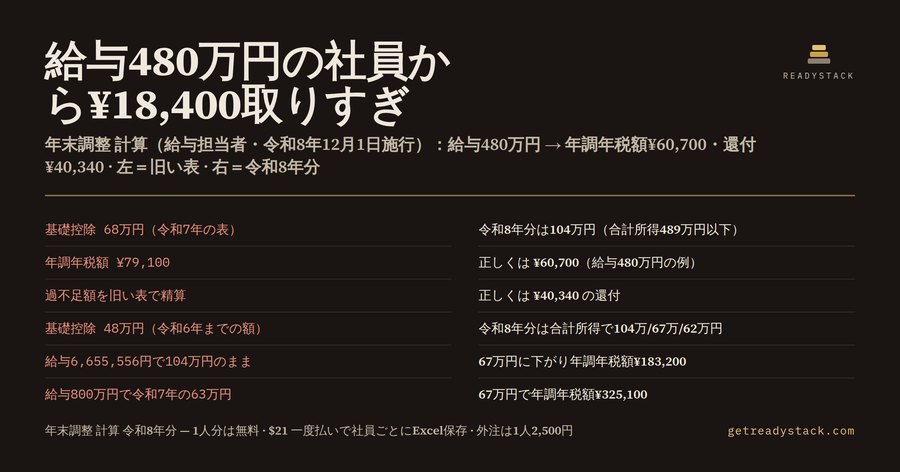
例を一つ。給与480万円、社会保険料72万円、生命保険料等の控除7万円、扶養控除38万円の社員です。給与所得控除後の金額は¥3,400,000で、合計所得は489万円以下なので基礎控除は¥1,040,000になります。
所得控除の合計は¥2,210,000、課税給与所得金額は¥1,190,000、算出所得税額は5%で¥59,500です。102.1%を掛けて100円未満を切り捨てると、年調年税額は¥60,700になります。
この社員の1月から12月の源泉徴収済み税額を¥101,040とすると、過不足額は¥40,340の還付です。12月の給与で本人に返します。
同じ社員を令和7年の基礎控除68万円で計算すると、課税給与所得金額は¥1,550,000、年調年税額は¥79,100です。差は¥18,400。旧い表のまま精算すると、この額を本人から取りすぎることになります。
給与800万円の社員(社会保険料120万円、保険料控除12万円、扶養控除38万円)は、給与所得控除後の金額が¥6,100,000です。合計所得が489万円を超えるので基礎控除は67万円、年調年税額は¥325,100です。令和7年の63万円なら¥333,300で、差は¥8,200です。
パートで給与200万円、社会保険料30万円の人は、給与所得控除後の金額が¥1,260,000、基礎控除104万円で課税給与所得金額は0円です。年調年税額は¥0で、源泉徴収した分は全額還付になります。
基礎控除の区分は給与だけでなく合計所得で決まります。副業や不動産の所得がある社員は、基礎控除申告書に書かれた給与以外の所得の見積額を入力してください。489万円の境目を超えると、基礎控除が104万円から67万円に下がります。
給与のほかに所得がない社員なら、合計所得は給与所得控除後の金額と同じです。この計算機で確かめると、合計所得489万円の境目は給与収入6,655,555円です。ここまでは基礎控除104万円、1円でも超えると67万円になります。
境目の前後では年税額が大きく動きます。社会保険料100万円、保険料控除7万円、扶養控除38万円の場合、給与6,655,555円の年調年税額は¥145,400、6,655,556円では¥183,200です。給与が1円違うだけで¥37,800の差になるので、この付近の社員は特に入力を確かめてください。
次の境目は合計所得655万円で、給与だけの社員なら給与収入850万円です。850万円ちょうどまでは基礎控除67万円、それを超えると62万円になります。同じ条件で、給与8,500,000円は年調年税額¥468,100、8,500,001円は¥478,300でした。
扶養控除や配偶者控除の額は、扶養控除等申告書を見て担当者が決めます。令和8年分は、扶養親族や配偶者の合計所得の上限が62万円になりました。給与だけの家族なら給与収入136万円が目安です。判定した控除額の合計を、配偶者・扶養控除等の欄に入れてください。
結果の表は上から順に読めます。下の4項目は、同じ入力のまま基礎控除だけ令和7年分の額にした場合の計算です。給与ソフトのバージョンが古いかどうかは、ここで差が出るかを見ればわかります。
この計算機で扱わないものもあります。給与収入2,000万円超の人は年末調整の対象外です。給与収入850万円超で子や特別障害者がいる場合の所得金額調整控除も計算しません。住宅ローン控除は控除額そのものを入力します。
使い方は三段です。扶養控除等申告書、基礎控除申告書、保険料控除申告書から数字を写し、7つの欄に入れます。年調年税額と過不足額を読みます。プラスなら還付、マイナスなら12月の給与から徴収です。
無料のウェブ版では、社員1人分の12項目がすべて表示されます。令和7年の基礎控除で計算した年税額と、その差額も並べて出るので、給与ソフトや外注先の結果と突き合わせられます。
社員が何人もいる会社向けに、式入りのExcel版も用意しました。入力・年税額の計算・根拠の3シートで、社員ごとにシートをコピーすれば結果を残しておけます。税理士ドットコムの事例では、年末調整の外注は1人2,500円でした。
源泉徴収票の「源泉徴収税額」欄には、この年調年税額を書きます。給与支払報告書と一緒に市区町村へ出すのは1月31日までです。12月の給与で精算を済ませておけば、1月は源泉徴収票の作成と提出に時間を使えます。精算が終わった社員の数字を残しておくと、翌年の確認も早くなります。
根拠はすべて国税庁タックスアンサーのNo.1199、No.1410、No.2260です。数字は2026年10月1日に確認しました。12月の精算の前に、一人分だけでも計算して確かめてください。
15秒 — 実際に何をするか
よくある質問
この計算機で何がわかりますか?
社員1人分の令和8年分の年末調整を12項目で計算します。例:給与480万円・社会保険料72万円・保険料控除7万円・扶養控除38万円なら、基礎控除¥1,040,000、課税給与所得金額¥1,190,000、年調年税額¥60,700。源泉徴収済み¥101,040との過不足は¥40,340の還付です。
誰のための計算機ですか?
自社で年末調整をする中小企業の給与・総務担当者向けです。扶養控除等申告書・基礎控除申告書・保険料控除申告書を回収したあと、1人ずつの年税額と還付・徴収額を12月の給与で精算する前に確かめる場面のためのものです。給与収入2,000万円超の人は年末調整の対象外です。
無料の計算サイトやAIではだめですか?
令和8年分の基礎控除は令和8年12月1日施行のため、多くのサイトやAIの答えは令和7年分の88万円・68万円や旧来の48万円のままです。給与480万円の例では、令和7年の68万円で計算すると年調年税額¥79,100、令和8年分の104万円なら¥60,700で、¥18,400を取りすぎます。
無料でどこまで使えますか?
ブラウザ上で社員1人分の計算が最後まで無料です。給与所得控除後の金額、基礎控除、所得控除の合計、課税給与所得金額、算出所得税額、年調年税額、過不足額、令和7年の基礎控除での4項目と差額まで12項目を隠さず表示します。社員ごとの保存とExcelでの再計算が有料版です。
外注と比べていくらですか?
税理士ドットコムの事例では、年末調整の外注は社員1人あたり2,500円、45人で11万2,500円でした。有料版は$21の一度払いで、社員ごとにシートをコピーすれば何人分でも計算と保存ができます。国税庁の表の数字をそのまま式にしているので、根拠を上司や顧問税理士に見せられます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。