· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
医療費が10万円を超えた年、会社員の多くは医療費控除のために確定申告をします。ここで見落とされやすいことが二つあります。ひとつは、確定申告をするとふるさと納税のワンストップ特例が無効になること。もうひとつは、医療費控除で住民税が減る分だけ、ふるさと納税の上限も下がることです。
まず規定です。国税庁のタックスアンサーNo.1120によると、医療費控除額は「支払った医療費の合計から、保険金などで補てんされる金額を引き、さらに10万円を引いた額」で、総所得金額等が200万円未満の人は10万円の代わりに総所得金額等の5%を引きます。控除額の上限は200万円です。申告には医療費控除の明細書を付けます。
次にふるさと納税です。総務省のふるさと納税ポータルは、住民税の特例分の上限を住民税所得割額の2割としています。そして、ワンストップ特例を申請していても、医療費控除などで確定申告をすると、その申請は無効になると書いています。確定申告をする人は、寄附も申告書の寄附金控除欄に書かなければなりません。
この計算では、源泉徴収票の「給与所得控除後の金額」と「所得控除の額の合計額」、住民税決定通知書の所得割額、支払った医療費、補てん額、寄附額の6つを入れます。計算行は12行で、すべてページの中で計算されます。
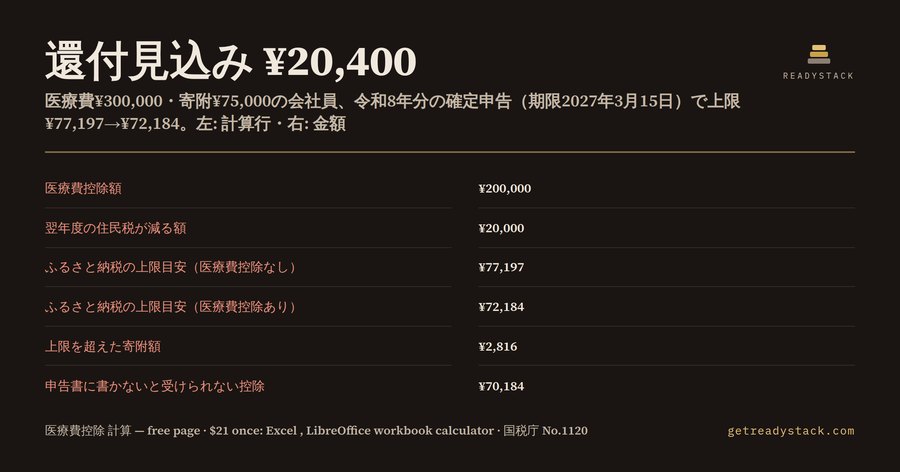
例1。医療費¥300,000、補てん¥0、給与所得控除後の金額¥4,360,000、所得控除の額の合計額¥1,580,000、住民税の所得割額¥300,000、ふるさと納税¥75,000の会社員。足切り額は¥100,000、医療費控除額は¥200,000です。課税所得は¥2,780,000から¥2,580,000になり、所得税率は10%のまま。所得税の還付見込みは復興特別所得税込みで¥20,400、翌年度の住民税が減る額は¥20,000です。ここで、ふるさと納税の上限目安は医療費控除なしなら¥77,197ですが、医療費控除ありでは¥72,184に下がります。寄附の¥75,000は上限を¥2,816超えています。そして、この人が確定申告で寄附を書き忘れると、受けられない控除は¥70,184になります。
例2。給与所得控除後の金額が¥1,500,000、所得控除の額の合計額が¥900,000、医療費¥120,000、住民税の所得割額¥30,000の人。総所得金額等が200万円未満なので、足切り額は10万円ではなく5%の¥75,000です。医療費控除額は¥45,000、所得税の還付見込みは¥2,300、住民税が減る額は¥4,500。医療費が10万円に届かなくても控除があるケースです。ふるさと納税の上限目安は¥9,067から¥8,007に下がります。
例3。給与所得控除後の金額¥9,000,000、所得控除の額の合計額¥2,000,000、医療費¥800,000、補てん¥200,000、住民税の所得割額¥620,000、寄附¥150,000の人。医療費控除額は¥500,000で、課税所得は¥7,000,000から¥6,500,000に下がり、所得税率は23%から20%に変わります。所得税の還付見込みは¥103,600。ところが税率が下がるので、ふるさと納税の上限目安は¥188,418から¥165,840へ大きく下がります。寄附¥150,000は上限内ですが、医療費控除なしの上限だけを見て寄附を増やしていたら、超えた分は自己負担になります。
例4。医療費が大きい年です。医療費¥3,000,000、給与所得控除後の金額¥6,000,000、所得控除の額の合計額¥1,580,000、住民税の所得割額¥300,000の人。医療費控除額は上限の¥2,000,000で止まります。課税所得は¥4,420,000から¥2,420,000になり、所得税率は20%から10%へ。所得税の還付見込みは¥318,500、翌年度の住民税が減る額は¥200,000です。一方、ふるさと納税の上限目安は¥88,231から¥27,065まで下がります。¥75,000を寄附していれば、上限を¥47,935超えます。医療費が大きい年ほど、上限は大きく動きます。
なぜ上限が下がるのか。ふるさと納税の上限は、住民税の所得割額の2割を、90%から所得税率×1.021を引いた割合で割り、2,000円を足した額です。医療費控除¥200,000があると、住民税の所得割は10%の¥20,000だけ減ります。例1では¥300,000が¥280,000になり、上限目安は¥77,197から¥72,184へ動きました。例3や例4のように所得税率の段階まで下がると、割る数が大きくなるので、上限はもっと下がります。つまり医療費控除の還付を受ける年は、医療費控除なしで調べた上限をそのまま使えません。12月に駆け込みで寄附をする前に、その年の医療費の合計で上限を計算し直すのが安全です。
なぜ無料の計算機では足りないのか。医療費控除の計算機の多くは控除額と還付額で終わります。ふるさと納税の上限シミュレーターは、医療費控除を入れない前提で上限を出すものが多く、確定申告でワンストップ特例が無効になることも画面には出ません。二つを同じ数字でつなぐと、上の三つの例のように答えが変わります。
数字の写し方。源泉徴収票の上段に「給与所得控除後の金額」と「所得控除の額の合計額」が並んでいます。この二つをそのまま入れます。年の途中で転職した人は、前の会社の分も合わせた年末調整後の源泉徴収票の数字を使ってください。住民税の所得割額は、毎年6月ごろに届く住民税決定通知書(特別徴収税額の決定通知書)に書かれています。医療費は家族のために払った分も合計し、高額療養費や医療保険の給付金など、補てんされる金額を別の欄に入れます。寄附額は、自治体から届く寄附金受領証明書の金額の合計です。
使い方は二段階です。源泉徴収票と住民税決定通知書から数字を写し、医療費と寄附額を入れる。すると12行がその場で出ます。入力はブラウザの外に出ません。ページの計算は全部無料で、回数の制限もありません。
保存して翌年も使いたい人、家族や税理士に渡したい人のために、同じ計算の入ったExcelブック(6 inputs · 15 formulas)を一回払いで用意しています。ブックには「申告書に写す数字」のシートがあり、寄附金控除額(第一表に書く所得控除)と、医療費控除と寄附金控除を両方申告したときの所得税の還付見込みが出ます。
注意点もあります。ふるさと納税の上限は「住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円」の目安で、住民税の所得割は10%として計算しています。住民税決定通知書の所得割額は前年の所得に基づく数字なので、2026年の所得が大きく変わった人は目安として読んでください。
令和8年分の確定申告の期限は2027年3月15日です。医療費控除の明細書を作るときに、同じ申告書の寄附金控除欄にふるさと納税を書く。それだけで、受けられるはずの控除を落とさずに済みます。書き忘れたまま提出した場合も、税務署に更正の請求をすれば寄附金控除を受け直せますが、手続きがもう一つ増えます。最初の申告で、医療費と寄附を一緒に書いておくのがいちばん確実です。
15秒 — 実際に何をするか
よくある質問
この計算で何がわかりますか?
源泉徴収票と住民税決定通知書の数字、支払った医療費、ふるさと納税の寄附額を入れると、医療費控除額、所得税の還付見込み、翌年度の住民税が減る額、医療費控除で下がるふるさと納税の上限目安、上限を超えた寄附額、申告書に書かないと受けられない控除が一度に出ます。
誰のための計算ですか?
2026年に医療費が10万円を超えた会社員で、同じ年にふるさと納税をしてワンストップ特例を申請した人です。医療費控除で確定申告をするとワンストップ特例は無効になるので、ふるさと納税も申告書に書かないと寄附金控除が受けられません。
無料の医療費控除シミュレーターではだめですか?
多くの医療費控除の計算は控除額と還付額で終わり、ふるさと納税の上限が医療費控除で下がることも、確定申告でワンストップ特例が無効になることも計算に入れません。この計算は両方を同じ画面で、あなたの源泉徴収票の数字から出します。
無料でどこまで使えますか?
ページの計算は全部無料で、回数の制限もありません。医療費控除額から、申告書に書かないと受けられない控除まで12行がその場で出ます。入力はブラウザの中だけで計算され、どこにも送られません。
有料版には何が入っていますか?
保存できるExcelブック(.xlsx)です。無料ページの12行に加えて、寄附金控除額(第一表に書く所得控除)と、医療費控除と寄附金控除を両方申告したときの所得税の還付見込みを計算するシートがあります。数式は見えるので、家族や税理士に渡して確かめてもらえます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。