· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
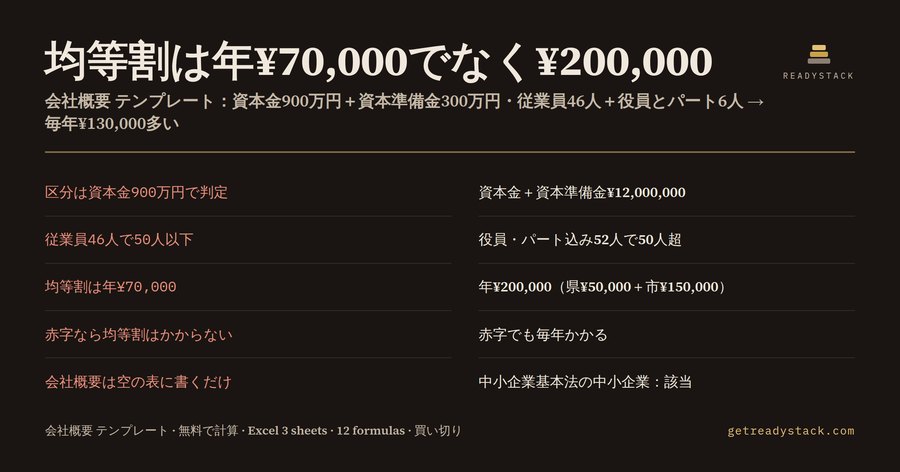
均等割は年¥70,000ではなく¥200,000。会社概要に「資本金900万円・従業員46人」と書く日本のサービス業の会社でも、資本準備金300万円と、役員3人・パート3人を足すと、法人住民税 均等割の区分が二つとも上がり、毎年¥130,000多く払うことになります。この記事は、会社概要を作る中小企業の総務・経理担当者と創業者に向けて、その計算を順に示します。
| 計算項目 | 結果(例) |
|---|---|
| 均等割の区分に使う額(資本金+資本準備金) | ¥12,000,000 |
| 均等割の従業者数(従業員+パート・アルバイト+役員) | 52人 |
| 道府県民税 均等割(年額) | ¥50,000 |
| 市町村民税 均等割(年額・標準税率) | ¥150,000 |
| 法人住民税 均等割の合計(年額) | ¥200,000 |
| この事業年度に納める均等割 | ¥200,000 |
| 会社概要の「資本金」と「従業員数」だけで見た均等割 | ¥70,000 |
| 見落としていた差額(年額) | ¥130,000 |
| 中小企業基本法の中小企業か | 1(該当) |
| 小規模企業者か | 0(非該当) |
| 50人ラインまでの余裕 | -2人(超えている) |
| 1,000万円ラインまでの余裕 | -¥2,000,000(超えている) |
例の入力(8つすべて):業種4(サービス業)・資本金¥9,000,000(900万円)・資本準備金¥3,000,000(300万円)・常時使用する従業員46人・それ以外のパート・アルバイト3人・給与を受ける役員3人・事務所があった月数12・県の上乗せ0%。
会社概要の「資本金」と、均等割の「資本金等の額」は別もの
会社概要の資本金は、登記簿に載っている資本金の額です。一方、法人住民税 均等割の区分に使うのは「資本金等の額」で、平成27年4月1日以後に開始する事業年度からは、資本金等の額が資本金と資本準備金の合計より少ないときは、資本金+資本準備金で区分します。
例の会社は資本金900万円、資本準備金300万円なので、区分に使う額は¥12,000,000です。1,000万円の線を越えるため、道府県民税の均等割は2万円ではなく¥50,000になります。
会社概要の「従業員数」と、均等割の「従業者数」も別もの
会社概要の従業員数は、正社員など常時使用する従業員を書くのが一般的です。均等割の市町村民税は、事業年度末日の従業者数が50人を超えるかどうかで税額が変わり、この従業者には給与を受ける役員やパート・アルバイトも含まれます。
例の会社は従業員46人ですが、役員3人とパート・アルバイト3人を足すと52人。50人を2人超えるため、市町村民税の均等割は¥150,000です(資本金等の額1,000万円超1億円以下・50人以下なら13万円)。
地方税法の標準税率(年額)
- 道府県民税:資本金等の額1,000万円以下2万円、1,000万円超1億円以下5万円、1億円超10億円以下13万円、10億円超50億円以下54万円、50億円超80万円。
- 市町村民税:1,000万円以下は50人以下5万円・50人超12万円、1,000万円超1億円以下は13万円・15万円、1億円超10億円以下は16万円・40万円、10億円超50億円以下は41万円・175万円、50億円超は41万円・300万円。
- 事務所があった月数で按分し(税率×月数÷12)、100円未満は切り捨てます。市町村は標準税率の1.2倍まで上乗せでき、県によっては森林環境などの上乗せがあります(和歌山県は5%)。
この表は千葉市と和歌山県の税率表で2026年10月23日に確認しました。
条件を変えると答えが変わる
同じ会社で資本準備金が0円なら、区分に使う額は¥9,000,000で1,000万円以下に戻ります。それでも従業者は52人なので、均等割は道府県民税2万円+市町村民税12万円で年¥140,000です。さらに役員とパート・アルバイトも数えずに46人なら、年¥70,000になります。均等割は赤字の年でもかかるので、この差は毎年そのまま出ていきます。
中小企業基本法の区分
会社概要の資本金と従業員数は、取引先登録・入札・補助金の書類でも読まれます。中小企業基本法第2条では、サービス業は資本金5,000万円以下または常時使用する従業員100人以下なら中小企業です。例の会社は資本金900万円なので中小企業に該当します。小規模企業者(サービス業は従業員5人以下)には当たりません。小売業で資本金6,000万円・従業員51人なら、どちらの基準も超えるため中小企業に当たりません。
会社概要に載せる項目
会社概要の表には、一般に商号、設立年月日、代表者、所在地、資本金、従業員数、事業内容、決算期を載せます。取引先登録や入札では、資本金・従業員数・業務内容・組織が必ず読まれます(杉並区の会社概要の様式2も、この4つを必須の記入項目にしています)。数字の項目ほど、いつ時点の数字で、何を含むかを書いておくと、相手の確認の手間が減ります。
会社概要に書くときの表記
従業員数には、基準日と数え方を書き添えると、読む人が誤解しません。例:「従業員数 46名(2026年3月31日現在・役員3名、パート・アルバイト3名を除く)」。このページの会社概要の下書きは、上の数字からこの形で入ります。
いつの数字で判定し、いつ納めるか
均等割の区分は、確定申告では事業年度の末日の資本金等の額と従業者数で判定します。決算日の直前に増資したり、パート・アルバイトを増やしたりすると、その期の均等割から変わります。法人住民税は、原則として事業年度の終了の日から2か月以内に、事務所のある都道府県と市町村へ申告して納めます。均等割は赤字の年でもかかります。
期の途中で事務所を開いた・閉じた場合は、事務所があった月数で按分します。例えば年額¥70,000の会社が5か月だけ事務所を持っていたなら、¥70,000×5÷12=約¥29,167で、100円未満を切り捨てて¥29,100です。
増資と採用の前に見る二つの線
会社概要を更新するときに見ておきたいのは、資本金+資本準備金の1,000万円と、役員・パートを含めた従業者の50人という二つの線です。例の会社では、1,000万円の線を¥2,000,000、50人の線を2人越えています。このページでは、二つの線までの余裕も「マイナス=超えている」の形で出します。創業時に資本金を決めるときも、資本準備金を含めた合計で1,000万円以下かどうかを確かめてください。
無料でできること、有料のもの
このページでは、自社の数字8つから均等割の年額、今期の納付額、会社概要の数字だけで見た額との差、中小企業と小規模企業者の判定、50人と1,000万円の線までの余裕の12項目と、会社概要の表の下書きが無料で出ます。答えは隠しません。有料版は会社概要の表と計算が1つにつながったExcelで、決算のたびに数字を入れ替えて毎期の会社概要を保存するためのものです。
個別の判断は、顧問税理士か自治体の税務窓口に確認してください。
15秒 — 実際に何をするか
よくある質問
この会社概要テンプレートで何がわかりますか?
会社概要に書く資本金・資本準備金・従業員数・パート・役員の数から、法人住民税の均等割(標準税率)と、中小企業基本法の中小企業・小規模企業者に当たるかを12項目で計算します。例:サービス業・資本金900万円・資本準備金300万円・従業員46人・パート3人・役員3人なら、均等割は年¥200,000。会社概要の資本金と従業員数だけで見ると¥70,000なので、差は¥130,000です。
誰のためのテンプレートですか?
会社概要を作る日本の中小企業の総務・経理担当者と、これから資本金を決める創業者のためです。会社概要の「資本金」「従業員数」は取引先や入札の書類で読まれますが、均等割は資本金+資本準備金と、役員・パートを含めた従業者数で区分が決まります。1,000万円と50人の線をまたぐかどうかで、毎年の税額が変わります。
無料の会社概要テンプレートではだめですか?
無料のWord・Excelの会社概要は、社名・設立・資本金・従業員数などを書く空の表です。数字をどう数えるかも、その数字で何が決まるかも書いてありません。このページは、入れた数字から均等割の区分と年額、中小企業・小規模企業者の区分、1,000万円と50人の線までの余裕をその場で計算し、会社概要に書く表記もそろえます。
無料でどこまで使えますか?
このページで自社の数字を入れれば、均等割の年額、今期に納める額、会社概要の数字だけで見た額との差、中小企業・小規模企業者の判定、50人と1,000万円の線までの余裕、会社概要の表の下書きまで、すべて表示されます。答えを隠したり回数で止めたりはしません。有料は同じ式のExcelで、会社概要の表と計算を一つのファイルに保存して毎期更新するためのものです。
間違えるといくら違いますか?
地方税法の標準税率では、資本金等の額1,000万円以下・従業者50人以下の会社の均等割は年7万円(道府県民税2万円+市町村民税5万円)です。1,000万円を超え1億円以下で従業者が50人を超えると年20万円(5万円+15万円)になり、差は毎年13万円です。均等割は赤字の年でもかかります。Excel版は29ドルの一度払いで、サブスクではありません。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。