· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
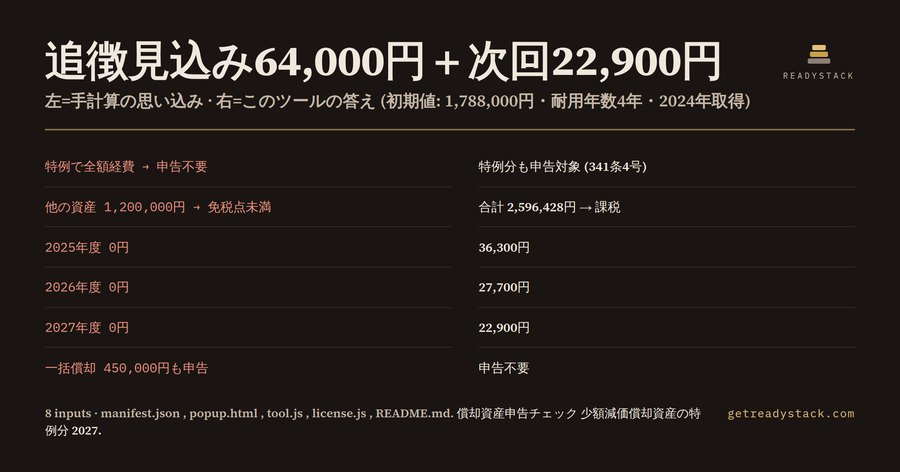
日本の中小企業の経理担当者と税理士事務所へ: 30万円未満の特例で全額経費にしたパソコン6台 1,788,000円を償却資産申告書から落としていた会社は、初期値の計算例で追徴見込み64,000円、2027年度も22,900円の税額が増えます。
この数字は、償却資産申告チェック(ブラウザ拡張と無料の計算ページ)の初期値をそのまま入れた結果です。条件は、2024年に取得したパソコン6台の取得価額合計 1,788,000円、耐用年数4年、同じ市町村に申告済みの他の資産の課税標準額 1,200,000円、税率は標準の1.4%です。
なぜ漏れるのか
中小企業者等の少額減価償却資産の特例(租税特別措置法28条の2・67条の5)を使うと、30万円未満の資産を年300万円まで一度に損金にできます。令和8年度税制改正で、2026年4月1日以後に取得した資産はこの上限が40万円未満に上がりました。法人税の上では、その年のうちに全額が経費になります。
ところが固定資産税の償却資産の側では扱いが違います。地方税法341条4号で申告の対象から外れるのは、10万円未満で即時に損金にした資産と、20万円未満で3年の一括償却にした資産だけです。30万円未満・40万円未満の特例で損金にした資産は、毎年1月1日現在で市町村に申告する償却資産に含まれます。
会計ソフトでは特例分は「消耗品費」や「少額減価償却資産」として経費の行に入り、固定資産台帳には残らないことがよくあります。1月に台帳から償却資産申告書を作ると、ここで特例分がまるごと抜けます。
免税点150万円の段差
償却資産の課税標準額が同じ市町村で150万円未満なら、税額は0円です(地方税法351条)。初期値の会社は、他の資産だけなら 1,200,000円 なので、これまで税額0円で済んでいました。
特例分の評価額を足すと話が変わります。2024年取得・耐用年数4年のパソコン6台の評価額は、2025年1月1日時点で取得価額 × 0.781 = 1,396,428円です。他の資産と合わせた課税標準額は 2,596,428円 になり、免税点を超えます。超えた瞬間、150万円を超えた分だけでなく課税標準額の全体に1.4%がかかります。
- 2025年度: 課税標準額 2,596,000円(1,000円未満切捨て) × 1.4% → 36,300円
- 2026年度: 評価額 784,792円、合計 1,984,792円 → 27,700円
- 2027年度: 評価額 441,053円、合計 1,641,053円 → 22,900円
2025年度と2026年度の2年分で 64,000円 が追徴見込みです(延滞金は別に計算されます)。2027年度の申告期限は、1月31日が日曜のため 2027-02-01 です。申告しないまま期限を過ぎた場合の過料は、地方税法386条で10万円以下と定められています。
どうやって計算しているか
評価額は固定資産評価基準の減価残存率で出します。取得した年の翌年1月1日は「前年中取得」の率、その後は毎年「前年前取得」の率を掛けていきます。この拡張には6種類の耐用年数の率が入っています。
- 4年: 0.781 / 0.562
- 5年: 0.815 / 0.631
- 6年: 0.840 / 0.681
- 8年: 0.875 / 0.750
- 10年: 0.897 / 0.794
- 15年: 0.929 / 0.858
評価額は取得価額の5%を下限にします。税額は、課税標準額を1,000円未満切捨てにして税率を掛け、100円未満を切り捨てます。追徴見込みは「他の資産だけの税額」と「特例分を足した税額」の差額だけを数えるので、もともと払っていた税額は二重に数えません。
過去分は、取得した年の翌年から次回の前年までの賦課期日を、最大5年までさかのぼって数えます。
入力を変えると答えが変わる
同じ 1,788,000円 でも、2021年に取得した金属製キャビネット(耐用年数15年)にすると、残存率 0.929 / 0.858 で評価額が下がりにくく、5年分をさかのぼって追徴見込みは 171,400円、2027年度の増加は 27,600円 になります。
逆に、他の資産の課税標準額が 300,000円 しかない会社では、特例分だけで2025年度は免税点を超えて 23,700円、2026年度からは合計が150万円未満に戻るので0円です。
10万円未満の即時損金と20万円未満の一括償却資産(初期値では 450,000円)は、申告不要の資産として別に表示します。これを誤って申告書に載せている場合も、この欄で気づけます。
無料で何ができて、キーで何が増えるか
計算は全部キーなしで使えます。回数の制限もありません。8つの入力(特例資産の取得価額合計、耐用年数、取得した年、申告済みの他の資産の課税標準額、10万円未満・一括償却資産の合計、次回の賦課期日の年、税率、申告期限)を入れると、8つの結果(追徴見込み、申告漏れの年数、次回に増える税額、評価額、課税標準額合計、申告不要の資産、申告期限、判定)がその場で出ます。
有料キーで増えるのは、顧問先ごとに結果を .csv で残す保存と、申告期限の日付に出るブラウザ通知の2つです。毎年1月に同じ確認をくり返す税理士事務所向けの機能です。
会計ソフトやチャットAIでは足りない理由
会計ソフトと法人税の別表16(7)は、特例分を「その年の経費」として正しく処理します。正しいからこそ、翌年1月の固定資産台帳には出てきません。償却資産申告書は台帳から作ることが多いので、法人税が正しいほど、償却資産の側で漏れるという逆転が起きます。
チャットAIに「少額減価償却資産は償却資産税の対象か」と聞くと、10万円未満・20万円未満・30万円未満の3つを取り違えた答えが返ることがあります。仮に対象だと分かっても、免税点150万円の段差と、年ごとに掛け直す減価残存率、1,000円と100円の切捨てまで組み合わせた年度別の税額は、手で検算しないと使えません。早見表は率を教えてくれますが、自社の数字で何年分いくらになるかは教えてくれません。
1月の確認手順
- 前年とその前の年に特例で損金にした資産の取得価額を、年ごと・耐用年数ごとに合計する
- 同じ市町村に申告済みの課税標準額を、直近の申告書から写す
- 取得した年ごとにこのツールへ入れ、追徴見込みと次回の税額を控える
- 漏れていた年度は市町村に修正の申告を出し、次回の申告書に特例分を載せる
使う前に知っておくこと
他の資産の課税標準額は、毎年同じ値で近似しています。実際には他の資産も毎年減価するので、正確な追徴額は市町村の更正・決定で決まります。この拡張は「漏れているか」「おおよそいくらか」を1月の締切の前に知るための道具です。入力はブラウザの中だけで計算し、外に送る通信は有料キーの確認だけです。
2026年4月1日以後に取得した資産は、特例の上限が40万円未満になったぶん、1台あたりの評価額も大きくなります。2027年1月1日の賦課期日には、この新しい特例分が初めて申告書に載る年になるので、今年の1月に一度確かめておく価値があります。
よくある質問
償却資産申告チェック 少額減価償却資産の特例分 2027 は何をしてくれますか?
8 inputs を入れると、少額減価償却資産の特例で全額経費にした資産が償却資産申告の対象かを判定し、評価額と税額を出します。入力は8つ: 特例資産の取得価額合計、耐用年数、取得した年、申告済みの他の資産の課税標準額、10万円未満・一括償却資産の合計、次回の賦課期日の年、税率、申告期限。出力は追徴見込み、申告漏れの年数、次回に増える税額、評価額、課税標準額合計、申告不要の資産、申告期限、判定です。
誰のための拡張機能ですか?
日本の中小企業・個人事業の経理担当者と、顧問先の償却資産申告を毎年1月に作る税理士事務所の担当者向けです。30万円未満(2026年4月1日以後の取得は40万円未満)の特例でパソコンや複合機を全額経費にしたあと、その資産を市町村への償却資産申告書から落としていないかを、1月31日の期限の前に確かめたい人のためのものです。
会計ソフトやチャットAIでは足りないのですか?
会計ソフトと法人税の別表16(7)は特例分を経費として処理するため、固定資産台帳に残らず償却資産申告書から漏れやすいのが実情です。地方税法341条4号で申告不要なのは10万円未満の即時損金と20万円未満の一括償却資産だけです。チャットAIはこの区別や免税点150万円の段差、減価残存率0.781と0.562の年次計算を取り違えやすく、年度ごとの税額までは出せません。
無料でどこまで使えて、有料キーで何が増えますか?
無料では計算が全部使えます。キーは不要で回数制限もありません。追徴見込み、申告漏れの年数、次回に増える税額、評価額、課税標準額合計、申告不要の資産、申告期限、判定の8項目がすべて表示されます。有料キー($60を一度払うだけ・1人またはチーム1席に1キー)で増えるのは、結果の.csv保存と申告期限(2027-02-01)のブラウザ通知の2つです。顧問先ごとに残して毎年くり返す用途向けです。
申告漏れを放っておくと、いくらかかりますか?
初期値の例では、2024年に特例で全額経費にしたパソコン6台 1,788,000円(耐用年数4年)を、他の資産の課税標準額 1,200,000円 に足すと、2025年度は課税標準額が 2,596,428円 になり免税点150万円を超えます。2025年度 36,300円、2026年度 27,700円 で追徴見込みは 64,000円(延滞金は別)、2027年度も 22,900円 増えます。申告しない場合の過料は地方税法386条で10万円以下です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。