· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
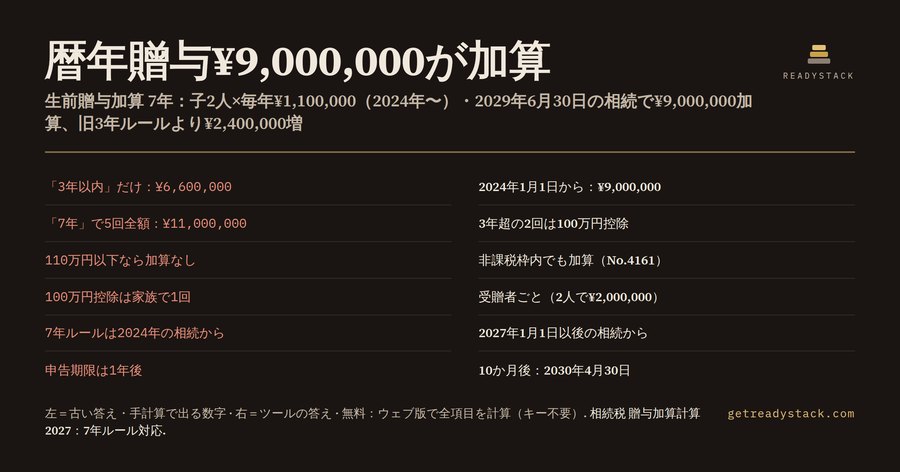
子2人が親から毎年110万円ずつ暦年贈与を受け、2029年6月30日に相続が起きると、¥9,000,000が相続財産に加算されます。日本で「110万円以下なら非課税」と信じて贈与を続けている家族の多くが、この数字を知りません。
計算の前提はこうです。贈与は2024年から毎年12月10日、1人あたり¥1,100,000、受け取るのは相続人である子2人。相続開始日は2029年6月30日と置き、相続税の税率は20%とします。無料のウェブ版に同じ値を入れると、加算額¥9,000,000、加算される贈与は1人あたり5回と表示されます。
なぜこうなるのか。令和5年度の税制改正で、相続税法19条の生前贈与加算の期間が「相続開始前3年以内」から「7年以内」に延びました。ただし一度に延びたわけではありません。国税庁タックスアンサーNo.4161は、相続開始日に応じた加算対象期間を3段階の表で示しています。
相続開始日が2026年12月31日までなら、従来どおり相続開始前3年以内です。死亡の日から遡って3年前の日から死亡の日までの贈与が加算されます。
相続開始日が2027年1月1日から2030年12月31日までなら、加算対象期間は「2024年1月1日から死亡の日まで」です。つまり、改正後の贈与だけが少しずつ積み上がっていきます。2029年6月30日の相続では、2024年から2028年までの5回の贈与がすべて対象期間に入ります。
相続開始日が2031年1月1日以後なら、相続開始前7年以内です。ここで初めて「7年」がそのまま当てはまります。
もう一つの決まりが100万円控除です。加算対象期間の贈与のうち、相続開始前3年以内に受けたもの以外、つまり3年超の分については、その合計から総額100万円までは加算しません。国税庁の説明では、相続開始日が2027年1月2日以後の場合に効いてきます。
例の家族で数えてみます。2029年6月30日の3年前の日は2026年6月30日です。2026年、2027年、2028年の12月の贈与は3年以内なので、1人あたり¥3,300,000がそのまま加算されます。2024年と2025年の贈与は3年超なので、合計¥2,200,000から100万円を引いた¥1,200,000が加算されます。1人あたり¥4,500,000、子2人で¥9,000,000です。
旧3年ルールで数えると、3年以内の¥3,300,000×2人で¥6,600,000でした。延長で加算額は¥2,400,000増えています。一方で「7年に延びた」という結論だけで5回を全額足すと¥11,000,000になり、100万円控除の分だけ多く見積もってしまいます。
ここで間違えやすい点を並べます。第一に、110万円の基礎控除の範囲に収めた贈与でも加算されます。国税庁は、加算対象期間内の贈与であれば贈与税がかかったかどうかに関係なく加算すると明記しています。死亡した年の贈与も同じです。
第二に、100万円控除は家族で1回ではなく、加算される人ごとの計算です。子2人ならそれぞれの3年超の合計から100万円を引くので、例では2人合わせて¥2,000,000が加算から外れます。
第三に、2024年より前の贈与は、2027年以後の相続では加算対象期間の外になります。2031年以後の相続では、死亡の日から7年前の日より前の贈与が外れます。
加算されると相続税はどれだけ増えるのか。ツールは加算額に入力した税率をかけた目安を出します。税率20%なら¥1,800,000です。これは贈与税額控除の前の額で、110万円の贈与なら贈与税は払っていないので、この目安がそのまま効いてきます。遺産が基礎控除以下なら相続税はかかりません。
状況が変わると答えも変わります。2026年11月30日の相続で、2020年から同じ贈与を続けていた場合は、2023年12月の贈与を含む3回が対象で、子2人で¥6,600,000です。2032年3月31日の相続で子1人、税率30%なら、7年以内の7回が対象になり、3年超の4回分¥4,400,000から100万円を引いて、加算額は¥6,700,000、増える相続税の目安は¥2,010,000です。
申告期限も同時に出ます。相続税の申告と納付は、相続の開始を知った日の翌日から10か月以内です。2029年6月30日の相続なら2030年4月30日が目安になります。土日祝の繰り延べは反映していないので、実際の期限は税務署の案内で確かめてください。
加算されるのは、相続や遺贈で財産を取得した人が受けた贈与です。国税庁の説明では、相続や遺贈で財産を取得しなかった人は原則として対象外です。相続人ではない孫が遺言でも財産を受け取らない場合は、祖父母からの暦年贈与が足し戻されないことがあります。ツールの「贈与を受ける相続人の人数」には、相続で財産を受け取る人だけを数えてください。
110万円を超える贈与をして贈与税を払っていた場合は、加算された贈与に対応する贈与税額が相続税から控除されます。ツールの「増える相続税の目安」はこの控除の前の額なので、贈与税を払った年がある家族は実際の増加額がもう少し小さくなります。
2024年1月1日以後は、相続時精算課税にも年110万円の基礎控除ができました。この基礎控除の範囲の贈与は相続税の課税価格に加算されません。暦年贈与を続けるか相続時精算課税に切り替えるかは、この加算額の差が判断材料の一つになります。
入力は6つです。相続開始日、贈与を始めた年、1人あたり毎年の贈与額、贈与を受ける相続人の人数、相続税の税率、次の贈与予定日です。贈与は毎年、次の贈与予定日と同じ月日に行う前提で数えます。年ごとに金額や日付が違う家族は、代表的な値で試算してから税理士に確認してください。
相続開始日は想定の日付でも構いません。たとえば親が元気なうちに、2028年、2030年、2032年と日付を動かすと、2027年から2030年の間は加算額が毎年少しずつ増え、2031年以後は7年以内に収まる回数で頭打ちになる様子が見えます。
境目の日付にも注意が必要です。2027年1月1日の相続では、加算対象期間は2024年1月1日から2027年1月1日までで、3年以内の範囲とちょうど重なります。3年超の分がないので、100万円控除も効きません。控除が意味を持つのは、相続開始日が2027年1月2日以後になってからです。
無料のAIチャットに聞くと、改正前の「3年」か、改正後の「7年」のどちらか一方だけが返ってくることがよくあります。2027年から2030年の経過措置と、3年超の分だけにかかる100万円控除は、日付ごとに1回ずつ数えないと額が合いません。
このツールはChrome・Edge・Firefoxの拡張と、同じ計算をするウェブ版があります。ウェブ版はキー不要、回数制限もありません。自分の家族の相続開始日(想定でも構いません)、贈与を始めた年、1人あたりの贈与額、人数、税率を入れれば、加算対象期間から申告期限まで全部表示されます。
税理士に相続税申告を頼む報酬は遺産総額の0.5%〜1%が目安とされます。依頼の前に、毎年の贈与がいくら足し戻されるかを自分の数字で確かめておくと、贈与を続けるか相続時精算課税に切り替えるかの相談が短く済みます。
よくある質問
この拡張は何を計算しますか?
相続税法19条(令和5年度改正)の生前贈与加算を計算します。相続開始日から加算対象期間(3年以内・2024年1月1日から・7年以内の3段階)を判定し、毎年の暦年贈与のうち何回分が相続財産に足し戻されるか、3年超の分から100万円を引いた加算額、加算で増える相続税の目安、旧3年ルールとの差、申告期限(10か月後)を出します。
誰のための道具ですか?
親や祖父母から毎年110万円ずつ暦年贈与を受けている子・孫、贈与を続けるか相続時精算課税に切り替えるか迷っている親世代、相続税申告の前に顧客へ説明する税理士・FPのための道具です。2027年1月1日以後の相続から加算期間が延び始めるので、贈与の前に自分の家族の日付で確かめたい人が使います。
無料のAIチャットでは駄目なのですか?
AIチャットは「生前贈与は3年以内が加算」という改正前の答えや、「7年に延びた」という結論だけを返しがちです。実際には相続開始日が2027年1月1日から2030年12月31日までなら2024年1月1日以後の贈与だけが対象で、3年超の分は合計から100万円を引きます。日付ごとの足し算を1回ずつ数えないと額がずれます。
無料でどこまで使えて、有料では何が増えますか?
無料版はキーなしで、加算対象期間の判定、加算される贈与の回数、3年以内分と3年超分(100万円控除後)、加算額合計、増える相続税の目安、旧3年ルールとの差、申告期限まで全部使えます。回数制限もありません。$60の1回払いキーで、結果をCSVに書き出して税理士に渡せ、次の贈与予定日の30日前・14日前・前日にブラウザ通知が届きます。
税理士に頼むといくらかかりますか?
相続税申告を税理士に頼む報酬は、遺産総額の0.5%〜1%が目安とされています(税理士紹介センター・相続税理士マップの2026年の相場記事)。遺産1億円なら50万円〜100万円です。この拡張は申告そのものの代わりにはなりませんが、依頼の前に生前贈与加算の額を自分で確かめられます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。