· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
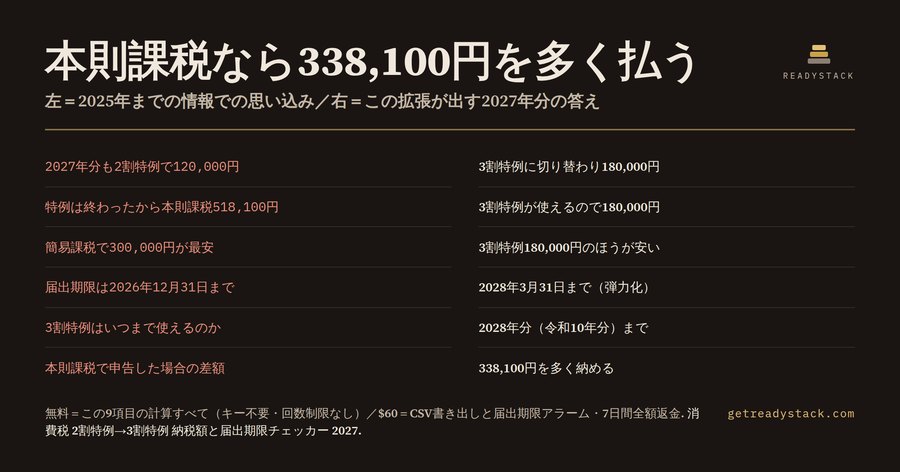
2027年分・課税売上6,000,000円のフリーランスライターが、3割特例を知らずに本則課税で申告すると338,100円を多く納めます。
私は日本の個人事業者(ライター・デザイナー・エンジニア・一人親方)向けに、消費税の納付税額と届出期限を出すブラウザ拡張を作りました。きっかけは、生成AIにも2025年までの解説記事にも、2026年に決まった制度変更が入っていないことでした。
2割特例は2026年分が最後、そして3割特例が来た
インボイス登録を機に免税事業者から課税事業者になった人の負担軽減措置「2割特例」は、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象です。暦年で申告する個人事業者にとっては2026年分(令和8年分・2027年3月申告)が最後になります。
ここまでは多くの記事が書いています。問題はその次です。令和8年度税制改正で、個人事業者の2027年分(令和9年分)と2028年分(令和10年分)を対象に「3割特例」が新設されました。売上にかかった消費税額の30%を納める、という計算です。2割特例の20%からは上がりますが、本則課税や簡易課税より安くなる人が多くいます。
生成AIに「2割特例が終わったらどうなりますか」と聞くと、学習した時点の情報で「簡易課税か本則課税を選ぶことになります」と答えます。事実として、2027年分にはその間に3割特例が入ります。ここが、この拡張が埋める穴です。
実際に計算するとどうなるか
拡張の初期値をそのまま使います。2027年分、その年分の課税売上高6,000,000円(税抜)、基準期間(2年前)の課税売上高5,800,000円、第5種サービス業(みなし仕入率50%)、その年分の課税仕入れ900,000円(税込)、インボイス登録を機に課税事業者になった個人事業者、という条件です。
売上にかかる消費税は600,000円です。3割特例ならその30%で180,000円。簡易課税(みなし仕入率50%)なら300,000円。本則課税は、課税仕入れ900,000円に含まれる消費税81,818円を差し引いて518,100円(納付税額は100円未満切捨て)。いちばん安いのは3割特例の180,000円で、本則課税との差は338,100円です。
事業区分が変わると結論も変わります。ハンドメイド作家のような小売(第2種・みなし仕入率80%)で、2027年分の課税売上高8,000,000円、課税仕入れ3,000,000円なら、3割特例は240,000円、簡易課税は160,000円、本則課税は527,200円。この人にとっては3割特例より簡易課税のほうが80,000円安く、届出を出す価値があります。同じ制度でも、答えは事業区分と仕入れの量で入れ替わります。
届出期限も2026年に変わった
簡易課税を使うには「消費税簡易課税制度選択届出書」が要ります。原則は、適用を受けたい課税期間の初日の前日まで。個人事業者なら前年の12月31日です。
ところが2割特例・3割特例を適用した人には弾力化された期限があります。特例を適用した課税期間の翌課税期間から簡易課税を使いたい場合は、その課税期間に係る確定申告期限までに提出すればよい、という扱いです。2026年分で2割特例を使った個人事業者が2027年分から簡易課税に移るなら、期限は2026年12月31日ではなく2028年3月31日(消費税の確定申告期限)になります。1年3か月の差があります。
逆に言えば、この弾力化の対象でない人が「まだ間に合う」と思い込むと、丸一年分を本則課税で申告することになります。拡張はこの分岐を入力から判定して、期限日そのものを日付で出します。
作ったもの
入力は6つ(年分・その年分の課税売上高・基準期間の課税売上高・事業区分・課税仕入れ・免税事業者からの登録かどうか)、出力は9つです。使える特例、特例での納付税額、簡易課税での納付税額、本則課税での納付税額、いちばん安い方式の名前、その税額、本則課税で申告した場合に余計に払う額、簡易課税制度選択届出書の提出期限日、翌年分に向けた注意。
基準期間の課税売上高については2本の線を同時に見ます。1,000万円を超える課税期間は2割特例・3割特例の対象外、5,000万円を超えると簡易課税そのものが選べません。手で計算するとき、この2本を取り違える人が多いところです。
計算はすべてブラウザの中で動きます。入力した金額はどこにも送信されません。外部への通信はライセンスキーの検証だけです。Chrome・Edge・Firefoxの3ストアに同じzipで出しています。
無料で使えるのは9項目の計算すべてです。キーも回数制限も透かしもありません。$60のライセンスキーで増えるのは2つだけ、計算根拠をCSVで書き出して残すこと(所有)と、算出した届出期限日の30日前・14日前・前日にブラウザ通知を受け取ること(反復)です。税理士に消費税申告を含む確定申告をスポットで依頼した場合の費用相場は10万〜20万円とされています。この拡張は方式の比較と期限日の確認だけを行うもので、申告書の作成や税務代理の代わりにはなりません。
制度は2028年分で3割特例が終わり、2029年分からは簡易課税か本則課税だけになります。そのときまた計算が要ります。
生成AIが外す3つの点
1つめは3割特例の存在です。2025年までの情報しか持たない答えは「2割特例が終われば簡易課税か本則課税」で止まります。2つめは届出期限です。原則の「前年12月31日」だけを答えて、特例適用者の弾力化(確定申告期限まで)に触れません。3つめは判定の基準期間です。その年の売上で1,000万円を判定してしまう答えをよく見ますが、見るのは2年前の課税売上高です。
この3つはどれも、間違えたときに損する金額と期限が具体的に決まっている種類の間違いです。だからこそ、毎年値が変わる部分を計算に閉じ込めて、年分を選べば正しい枝に入る形にしました。
使い方
ツールバーのアイコンを押すと、6つの入力がそのまま並んだ画面が出ます。値を変えるたびに9つの出力がその場で書き換わります。入力はブラウザのストレージに保存されるので、翌日開いても前回の値から続けられます。無料のウェブ版も同じ計算コードを読み込んでいて、インストールせずにそのまま動きます。
よくある使い方は、まず今年分(2026年分)を選んで2割特例の税額を確認し、次に2027年分に切り替えて3割特例の税額と差を見る、という2回の操作です。そのうえで簡易課税の欄と見比べて、自分の事業区分では届出を出す価値があるかを判断します。第2種や第1種のように、みなし仕入率が高い区分ほど簡易課税が有利になります。
2029年分から先
3割特例は2028年分(令和10年分)で終わります。2029年分からは簡易課税か本則課税のどちらかです。簡易課税を使うつもりなら、そのときも届出書の期限が問題になります。拡張は2029年分を選んだときにもその年分の期限日を出します。
なお、免税事業者からの仕入れについての買手側の経過措置(仕入税額控除の割合)も令和8年度税制改正で組み替えられています。こちらは売手であるフリーランス自身の納税額の計算には直接入らないため、この拡張の対象外です。
免責
この拡張は方式の比較と期限日の確認を助ける計算機であって、税務相談でも申告書作成ソフトでもありません。実際の申告では、課税売上に軽減税率8%の取引が混ざる場合、事業区分が複数にまたがる場合、中間申告がある場合など、ここに入れていない要素が加わります。最終的な判断は税理士または所轄税務署にご確認ください。参照した資料へのリンクはREADMEに置いています。
よくある質問
この拡張は具体的に何をしてくれますか?
申告する年分、その年分の課税売上高、基準期間の課税売上高、事業区分、課税仕入れの6項目を入れると、出力9項目が出ます。その年分に使える特例(2026年分は2割特例、2027年分と2028年分は3割特例)、特例・簡易課税・本則課税それぞれの納付税額、いちばん安い方式、簡易課税制度選択届出書の提出期限日、翌年分の注意です。
誰のための道具ですか?
インボイス登録を機に免税事業者から課税事業者になった日本の個人事業者です。ライター、デザイナー、エンジニア、一人親方など、基準期間の課税売上高が1,000万円以下で、税理士と顧問契約はしていない人を想定しています。法人の経理担当者や、もともと課税事業者だった人は対象外です。
無料の計算サイトやAIに聞くのでは駄目ですか?
多くの解説と生成AIは2025年までの情報で止まっていて、2割特例が2026年分で終わったあとは簡易課税か本則課税しかないと答えます。令和8年度税制改正で新設された3割特例(個人事業者の2027年分・2028年分、売上税額の30%)と、届出期限が確定申告期限まで延びた弾力化措置が抜けています。
無料でどこまで使えて、$60で何が増えますか?
計算は全部無料です。出力9項目、つまり3方式の税額、いちばん安い方式、届出期限日まで、キーもインストールも回数制限もなしにブラウザの中だけで出ます。$60のライセンスキーで増えるのは所有と反復の2つだけです。年分ごとの計算根拠をCSVで書き出して保存することと、算出した届出期限日の前にブラウザ通知を受け取ることです。
税理士に頼むといくらかかりますか?
個人事業主が消費税申告を含む確定申告を税理士にスポットで依頼した場合、費用相場は10万〜20万円とされています。顧問契約なら年間でさらに高くなります。この拡張は方式の比較と期限日の確認だけを$60で行うもので、申告書の作成や税務代理の代わりにはなりません。判断に迷う場合は税理士に相談してください。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。