· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
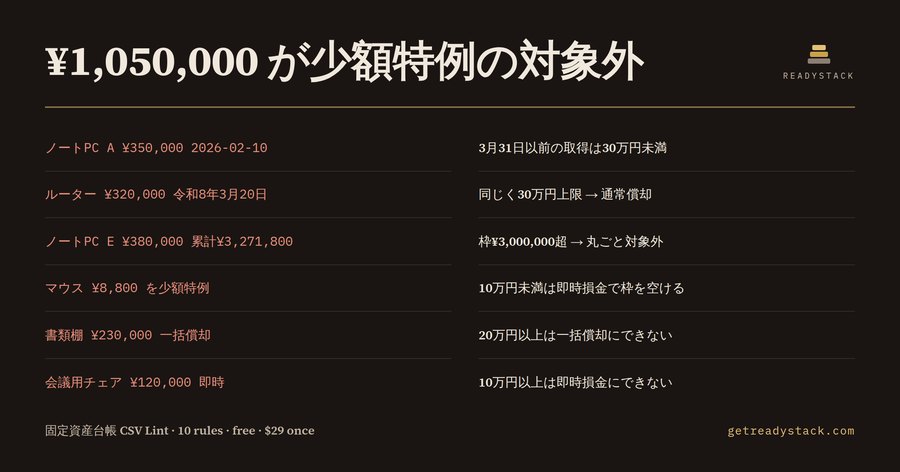
¥1,050,000――12月決算の中小企業の経理担当者が、2026年の固定資産台帳で少額減価償却資産の特例に入れた取得価額のうち、特例の対象外になる金額です。同梱のサンプル台帳(事業年度2026-01-01〜2026-12-31・従業員45人・17行)を固定資産台帳 CSV Lint で検査して出た数字です。
何が変わったのか
令和8年度税制改正で、中小企業者等の少額減価償却資産の取得価額の損金算入の特例(租税特別措置法28条の2・67条の5)は、適用期限が延長され、対象となる資産の取得価額が「30万円未満」から「40万円未満」に引き上げられました。適用は2026-04-01以後に取得して事業の用に供した資産からです。年間合計の限度額300万円は変わりません。対象法人は常時使用する従業員400人以下に絞られ、改正前の500人以下から狭くなりました。
3月決算の会社なら、2026-04-01から始まる事業年度はすべて新しい上限で考えられます。ところが12月決算・9月決算・6月決算の会社では、ひとつの事業年度の中に2026-03-31以前の取得と2026-04-01以後の取得が混ざります。同じ¥350,000のノートPCでも、2月に買えば特例の対象外、4月に買えば対象です。
サンプル台帳で起きたこと
検査の結果は10件でした。エラー5・警告3・情報2です。金額に直結したのは次の3行です。
- ノートPC A ¥350,000(2026-02-10取得)――2026-03-31以前の取得なので上限は30万円未満。特例の対象外です。
- ルーター ¥320,000(令和8年3月20日取得)――同じく30万円未満の上限にかかります。台帳が和暦で書かれていても、Lintは2026-03-20と読みます。
- ノートPC E ¥380,000(2026-12-01取得)――ここまでに特例へ入れた取得価額の累計が¥2,891,800。この1台を足すと¥3,271,800になり、枠の¥3,000,000を超えます。300万円枠は「超えた分だけ」ではなく、枠を超えさせる資産が丸ごと対象外です。
3行の合計が¥1,050,000です。この分は通常の減価償却(ノートPCなら耐用年数4年)に回り、今期に損金にできる額が減ります。12月決算の法人税の確定申告期限は2027-03-01です。申告後に見つかれば、修正申告と過少申告加算税の対象になり得ます。
ほかの7件はこうでした。
- マウス ¥8,800を少額特例に入れていた(SG03)。10万円未満の資産は法人税法施行令133条で即時に損金にでき、300万円枠を使う必要がありません。枠を¥8,800空けられます。
- 書類棚 ¥230,000を一括償却資産にしていた(SG04)。一括償却資産は20万円未満だけです。
- 会議用チェア ¥120,000を即時損金にしていた(SG05)。即時損金は10万円未満だけです。
- 貸出用プロジェクター ¥180,000の用途が「顧客への貸付」(SG06)。令和4年度改正で、貸付の用に供した資産は主要な事業としての貸付を除いて対象外です。
- モニターの取得日が空欄(SG08)。読めない行は判定から外れるので、台帳を直す必要があります。
- 特例を使った9件・合計¥2,891,800について、別表十六(七)の添付が適用要件であることの確認(SG09)。
- 特例で損金にした10万円以上の資産8件も、固定資産税(償却資産)の申告対象であることの確認(SG10)。償却資産の申告期限は1月31日で、2027年は日曜のため2027-02-01です。
入力を変えると答えが変わる
同じ台帳の見出しにある「# 従業員数: 45」を450に変えると、検査結果は16件に増えます。2026-04-01以後に取得した特例の行が、従業員数要件(400人以下)でまとめて対象外になるためです。2026-03-31以前の取得なら改正前の500人以下で判定します。
事業年度が6か月(例:2026-07-01〜2026-12-31)の場合、300万円枠は月数で按分して¥1,500,000になります。¥390,000のPCを4台入れると4台目で累計¥1,560,000となり、その1台が対象外です。
なぜ会計ソフトやチャットAIでは足りないのか
会計ソフトの固定資産台帳は、登録時に区分を選べば償却方法を決めてくれます。しかし「その区分がこの取得日と金額で正しいか」「この行で300万円枠を超えるか」を行ごとに照合して知らせてくれるとは限りません。チャットAIに台帳を貼っても、改正前の30万円で答えたり、取得順に累計を積み上げずに合計だけで判断したりします。この境目は2026年に動いたばかりで、条文の数値を行単位で当てる必要があります。
使い方
- 会計ソフトから固定資産台帳をCSVで書き出します。列名に「資産名」「取得日」「取得価額」「区分」「用途」を含めば自動で見つけます。
- 先頭に「# 事業年度: 2026-01-01〜2026-12-31」「# 従業員数: 45」を書きます。
- VS Codeで開くと「問題」パネルに行番号つきで出ます。インストールしない場合は無料ウェブ版に貼り付けても同じエンジンで判定します。
無料版はCSVを1本ずつ、10項目すべての結果を表示します。キーは要りません。顧問先の台帳をまとめて検査し、別表十六(七)の明細をCSVで書き出す機能はライセンスキーで有効になり、支払いは一度きりです。
判定の物差しは措法67条の5・法人税法施行令133条・133条の2と令和8年度税制改正の内容です。資本金や株主構成による中小企業者等の判定、「主要な事業としての貸付」に当たるかどうかは会社の事情で確認してください。
よくある取り違え
- 「40万円未満になったから、今期の台帳は全部40万円で見ればいい」――12月決算なら、1月から3月に取得した資産は30万円未満のままです。事業年度ではなく取得日で分かれます。
- 「300万円を超えたら、超えた分だけ通常償却にすればいい」――枠を超えさせる資産は1台まるごと対象外です。取得順に積み上げるので、どの行で超えたかが分からないと直せません。
- 「10万円未満も少額特例にまとめておけば楽」――10万円未満は施行令133条で即時に損金にでき、枠を使いません。まとめると、後から買った高い資産が枠に入らなくなることがあります。
- 「特例で落とした資産は固定資産税と関係ない」――10万円未満の即時損金や一括償却資産と違い、少額特例で損金にした資産は償却資産税の申告対象に残ります。
- 「和暦の台帳は読めない」――「令和8年3月20日」「R8.3.20」も2026-03-20として扱います。
決算前に確認する順番
まず台帳の先頭に事業年度と従業員数を書き、特例の行が取得日で正しい上限に収まっているかを見ます。次に300万円枠をどの行で超えるかを確認し、10万円未満の行を即時損金へ移して枠を空けられないかを検討します。最後に別表十六(七)へ写す行と、償却資産の申告に載せる行を確かめます。
15秒 — 実際に何をするか
よくある質問
固定資産台帳 CSV Lint は何をしますか?
固定資産台帳のCSVを読み、少額減価償却資産の特例で損金にした行を取得日ごとの上限(2026-03-31以前は30万円未満、2026-04-01以後は40万円未満)、年300万円枠の累計、一括償却の20万円上限、即時損金の10万円上限、従業員数400人要件で検査し、対象外になる行と金額を行番号つきで示します。
誰のための拡張ですか?
12月決算や9月決算など、事業年度の途中に2026-04-01をまたぐ中小企業の経理担当者と、顧問先の固定資産台帳をまとめて確認する税理士事務所の職員向けです。会計ソフトから台帳をCSVで書き出し、VS Codeや無料ウェブ版で確認する人を想定しています。
会計ソフトやチャットAIで足りないのはなぜですか?
少額特例の上限は令和8年度改正で取得日によって30万円未満と40万円未満に分かれ、年300万円枠は取得価額の累計で判定し、枠を超えさせる資産は丸ごと対象外になります。チャットAIは台帳の行を順に積み上げて判定せず、改正前の30万円を答えることもあります。この拡張は全行を条文の数値で照合します。
無料でどこまで使えて、有料では何が増えますか?
無料版はCSVを1本ずつ開いて10項目すべての結果と、特例の対象外になる金額を全部表示します。キーは不要です。有料版はフォルダ内の全台帳CSVを一括検査し、別表十六(七)に写す明細(資産名・取得日・取得価額・合計額)をCSVで書き出します。支払いは一度きりで、サブスクリプションではありません。
誤ったまま申告するとどれくらい影響しますか?
同梱のサンプル台帳(12月決算・従業員45人)では、2026-04-01より前に取得した¥350,000と¥320,000の2台、年300万円枠を超えさせる¥380,000の1台、合計¥1,050,000が特例の対象外でした。この分は通常の減価償却に回り、今期の損金が減ります。申告後に見つかれば修正申告と過少申告加算税の対象になり得ます。
ChatGPT などの AI に聞けば済むのでは?
一般的な AI チャットは学習時点までのデータで答え、あなたのリポジトリを読めず、規則の版も示しません。 固定資産台帳 CSV Lint — 少額減価償却資産 40万円・300万円枠 は開いたファイルを 10 項目の規則(それぞれ法令・公式の根拠付き)(2026-09-28 時点の規則セット)で確認し、該当する行を示します。 申告・監査・取引先に必要なのは、自分のファイルに対する日付入りの結果です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。