· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
業務委託契約書を紙で交わすとき、収入印紙をいくら貼るか。フリーランスが契約書テンプレートで自分で契約書を作ると、この判断も自分でしなければなりません。ところが無料のテンプレートには印紙の額が書いてありません。
AIに聞くと「業務委託契約書は200円」や「4,000円」と一つの数字で答えることがあります。実際の額は、契約の中身で変わります。国税庁タックスアンサーの区分では、成果物の完成を約す請負は第2号文書、継続取引の基本契約は第7号文書、委任・準委任だけの契約書は課税文書に当たりません。
第2号文書の印紙税は、契約書に書いた金額で決まります。1万円以上100万円以下は200円、100万円超200万円以下は400円、200万円超300万円以下は1,000円、300万円超500万円以下は2,000円、500万円超1,000万円以下は1万円、1,000万円超5,000万円以下は2万円です。契約金額の記載がないものは200円です。
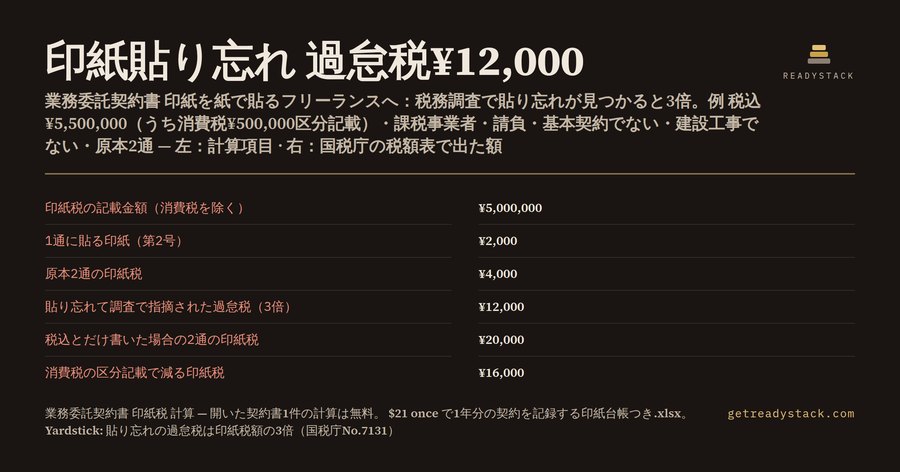
例で見てみます。Web制作の請負で、契約書に税込¥5,500,000と書き、うち消費税¥500,000を区分記載したとします。あなたは消費税の課税事業者で、原本は自分と相手で1通ずつ、合わせて2通です。
この場合、印紙税の記載金額は消費税を除いた¥5,000,000です。300万円超500万円以下なので1通¥2,000、2通で¥4,000になります。
同じ契約書で「税込¥5,500,000」とだけ書くとどうなるか。記載金額は¥5,500,000のままで、500万円超1,000万円以下の区分に入ります。1通¥10,000、2通で¥20,000です。区分記載の一行がないだけで、印紙税は¥16,000多くなります。
国税庁No.7124の例でも、広告の請負契約書に「請負金額1,100万円うち消費税額等100万円」と書けば印紙税は10,000円、「税込」とだけ書けば20,000円とされています。「消費税額等10パーセントを含む」という書き方では、消費税額が明らかとは言えず、税込の金額で判定されます。
ここで注意したいのが免税事業者です。インボイス登録をしていない免税事業者のフリーランスが消費税額を区分記載しても、その額は記載金額から引けません。同じ税込¥5,500,000・2通の契約書なら、印紙税は2通で¥20,000です。
次に継続取引の基本契約です。営業者の間で、複数の取引に共通する単価や支払方法などを定める基本契約書は第7号文書で、1通4,000円です。契約期間が3か月以内で更新の定めがないものは除かれます。
毎月の記事制作を単価だけで定め、総額を書いていない業務委託基本契約書を2通作ると、印紙税は1通¥4,000、2通で¥8,000です。請負と基本契約の両方に当たる契約書は、契約金額の記載があれば第2号、なければ第7号になります。
反対に、成果物の完成を約さない委任・準委任だけの契約書は課税文書に当たりません。国税庁No.7130は、委任契約書のように課税文書でない文書に誤って印紙を貼った場合を、過誤納の還付の対象として挙げています。
建設工事の請負契約書には軽減措置があります。令和9年3月31日までに作成する契約書で、記載金額が100万円を超えるものが対象です。200万円超300万円以下は500円、300万円超500万円以下は1,000円、500万円超1,000万円以下は5,000円です。
内装工事を税込¥3,300,000、うち消費税¥300,000で契約すると、記載金額は¥3,000,000です。軽減後は1通¥500、2通で¥1,000です。税込とだけ書くと1通¥1,000、2通で¥2,000になります。
一番重いのは貼り忘れです。国税庁No.7131によると、契約書の作成時までに印紙税を納めなかった場合、納めなかった印紙税の額とその2倍、つまり3倍の過怠税が徴収されます。
最初の例で印紙を貼らずに調査で指摘されると、印紙税¥4,000に対して過怠税は¥12,000です。余計に払う額は¥8,000で、過怠税は全額が法人税の損金にも所得税の必要経費にも算入されません。
自分で気づいた場合は違います。調査の前に所轄税務署へ印紙税不納付事実申出書を出せば、過怠税は1.1倍に軽減されます。内装工事の例で申し出れば、印紙税¥1,000に対して過怠税は¥1,100です。
単価だけの基本契約書2通を貼り忘れて調査で指摘されると、印紙税¥8,000に対して過怠税は¥24,000、余計に払う額は¥16,000です。基本契約は毎年更新や結び直しがあるので、通数が増えるほど額も増えます。
請負の範囲は思ったより広く、国税庁No.7102では建設工事のような有形のものだけでなく、警備・機械保守・清掃などの役務の提供のように無形の結果を目的とするものも請負に含まれるとされています。広告契約書や会計監査契約書も請負に関する契約書の例です。
途中で金額を変える変更契約書にも注意が必要です。国税庁No.7123では、元の契約書を特定できる記載があり、金額を増やす変更なら増加額が記載金額になります。減らす変更なら記載金額のない文書として扱われます。
たとえば元の契約書で90万円だった請負を110万円に増額し、元の契約書の契約日などを書いた変更契約書なら、記載金額は増加額の20万円です。元の契約書を特定できる記載がなければ、変更後の110万円が記載金額になります。
多く貼りすぎた場合は、取り戻せることがあります。国税庁No.7130によると、所定の額を超える印紙を貼った契約書は過誤納の還付の対象になり、所轄税務署に印紙税過誤納確認申請書を出します。文書を作成した日から5年を過ぎると還付の対象になりません。
貼る前の収入印紙は、汚れや傷がなければ郵便局で別の額面の収入印紙と交換できます。手数料は1枚につき5円で、現金には換えられません。額を確かめてから買えば、この手間も要りません。
貼った印紙には消印も必要です。消印されていない印紙は、その額面と同じ額の過怠税の対象になります。印紙は原本1通ごとに必要で、コピーには要りません。
このツールは8つの入力で12項目を出します。入力は、契約書に書いた金額、区分記載した消費税額、課税事業者か、請負か、基本契約か、建設工事か、原本の通数、貼り忘れを自分で申し出るか、です。
出てくるのは、印紙税の記載金額、第2号の本則税額、建設工事の軽減税額、1通に貼る印紙、全通の印紙税、過怠税、余計に払う額、税込だけ書いた場合の4項目、区分記載で減る額です。入力はどこにも送信されず、ブラウザの中で計算します。
12項目はすべて無料で、何回でも使えます。契約書を作るたびに金額を入れて、貼る印紙を確かめてください。
契約が増えてくると、どの契約書にいくら貼ったかを後から説明できることが大事になります。フル版は同じ12項目が生きた数式のまま入ったExcelファイルで、契約ごとに記録する印紙台帳シートと国税庁の税額表シートがついています。1年分の契約を1冊にまとめ、年間合計も出せます。
まずは手元の業務委託契約書の金額と通数を入れて、1通に貼る印紙と、貼り忘れた場合の過怠税を確かめてください。
15秒 — 実際に何をするか
よくある質問
この計算ツールで何がわかりますか?
業務委託契約書に書いた金額と、請負か・基本契約か・消費税の区分記載・課税事業者か・建設工事か・原本の通数を入れると、1通に貼る収入印紙と全通の印紙税、貼り忘れた場合の過怠税(3倍、自主申出なら1.1倍)を円単位で出します。例:税込¥5,500,000(うち消費税¥500,000を区分記載)・課税事業者・Web制作の請負・原本2通なら1通¥2,000、全通¥4,000、調査で見つかった場合の過怠税¥12,000です。
誰のためのツールですか?
業務委託契約書を紙で取り交わすフリーランス(Web制作・デザイン・開発・ライター)と、外注先と契約する小規模事業者の方です。契約書テンプレートを使って自分で契約書を作り、印紙の額を自分で決めて貼る人、継続取引の基本契約書に4,000円を貼るべきか迷っている人、建設工事の請負契約書を作る工務店や一人親方を想定しています。
無料のテンプレートやAIに聞くのと何が違いますか?
無料の契約書テンプレートは印紙の額を書いてくれず、AIは「業務委託契約書は一律200円」と答えることがあります。実際は請負か委任か、基本契約か、消費税を区分記載したか、課税事業者か、建設工事の軽減措置(令和9年3月31日まで)に当たるかで変わります。このツールは国税庁タックスアンサーの税額表どおりに、あなたの契約書の数字で計算します。
無料で何ができますか?
ブラウザで12項目すべてが無料で、何回でも使えます:印紙税の記載金額、第2号文書の本則税額、建設工事の軽減税額、1通に貼る印紙、全通の印紙税、過怠税、余計に払う額、税込金額だけ書いた場合の本則・軽減・1通・全通の印紙税、区分記載で減る額。入力はどこにも送信されません。
$21のフル版には何が入っていますか?
無料版の答えはそのまま無料です。$21(一度きりの支払い、サブスクではありません)で、同じ12項目が生きた数式のまま入ったExcelファイル(.xlsx)を持ち帰れます。契約ごとに記録する印紙台帳シートと国税庁の税額表シートつきで、1年分の契約を1冊に残し、税務調査や顧問税理士への説明に使えます。過怠税は印紙税額の3倍で、損金にも算入されません。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。