· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
2026年中にビットコインを売った会社員の方へ。令和8年分の確定申告の期限は2027年3月15日です。その前に、自分の売却益にいくら税金がかかるのかを、自分の数字で確かめておきましょう。
最初に押さえておきたいのは、2026年中の売却は「一律20%」ではないことです。令和8年度税制改正大綱は、一定の暗号資産の取引を20%の申告分離課税にする方針を示しました。ただし適用は、金融商品取引法の改正法の施行日の翌年1月1日からです。2026年1月から12月までに売った分は、これまでどおり雑所得として総合課税になります。
総合課税なので、暗号資産の利益は給与などほかの所得と合算されます。所得税の税率は課税所得に応じて5%から45%の7段階です(国税庁タックスアンサーNo.2260)。そこに令和8年分の復興特別所得税2.1%と、住民税の所得割10%が加わります。同じ売却益でも、給与が多い人ほど税金は重くなります。
では、売却益そのものはどう出すのでしょうか。国税庁のFAQによると、譲渡原価は銘柄ごとに「1月1日の保有分の取得価額」と「その年に買った分の取得価額」を合計し、そこから「年末に持っている分の評価額」を引いて計算します。年末の1単位あたりの取得価額は、総平均法か移動平均法で求めます。
個人の場合、評価方法の届出書を出していなければ総平均法になります(国税庁FAQ 2-5)。総平均法では、1月1日の取得価額と年中の購入額の合計を、保有数量と購入数量の合計で割ります。これが総平均単価で、売った数量を掛ければ売却原価になります。
売却だけが課税のきっかけではありません。国税庁FAQ 1-2によると、保有する暗号資産で商品を買った場合も、その暗号資産を譲渡したことになります。ビットコインをイーサリアムなど別の暗号資産と交換した場合も同じ扱いです(FAQ 1-3)。計算機の「売却額・使用時の時価の合計」には、こうした使用や交換の時点の時価も含めて入れてください。
総平均法をやめて移動平均法にしたい場合は、届出をし直すだけでは足りません。いったん評価方法を選んだあとで変える場合は、「所得税の暗号資産の評価方法の変更承認申請書」を税務署長に出す必要があります(FAQ 2-6)。この計算機は、届出のない個人の原則である総平均法で計算します。
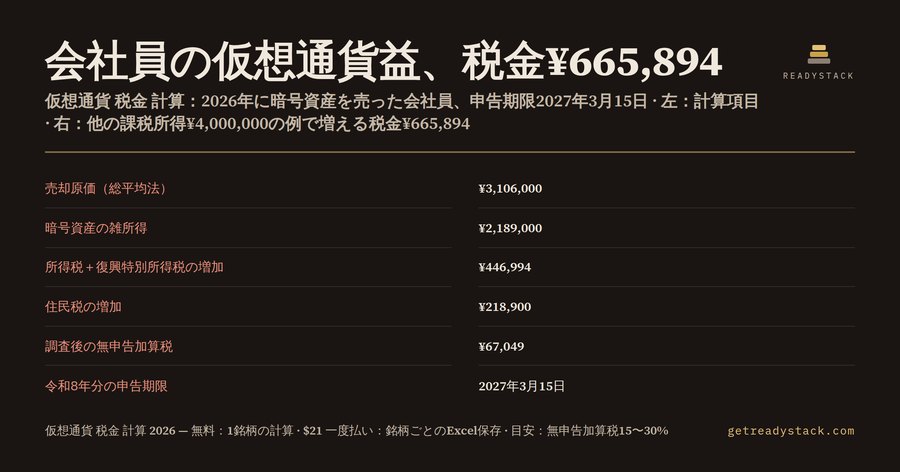
国税庁FAQ 2-4の計算例を、そのまま計算機に入れてみました。3月から9月にかけて合計6.5BTCを4,037,800円で買い、合計5BTCを5,295,000円で売った例です。総平均単価は¥621,200、売却原価は¥3,106,000で、国税庁の答えと同じになります。売却額から原価を引いた雑所得は¥2,189,000です。
この人の、給与などほかの課税される所得金額が400万円だったとします。暗号資産がなければ所得税は速算表で372,500円です。雑所得を足すと課税所得は618万9,000円になり、所得税は810,300円に上がります。
差額437,800円に復興特別所得税の2.1%を含めると、国税の増加は¥446,994です。住民税は雑所得の10%で¥218,900増えます。合わせて¥665,894が、この売却で増える税金の目安です。売却益に20%を掛けた437,800円とは、22万円以上の開きがあります。
給与が多い人ほど、この差はさらに広がります。ほかの課税所得を800万円にし、手数料5万円を経費に入れて計算し直すと、雑所得は¥2,139,000に下がります。それでも合計の課税所得が900万円を超えて33%の段に入るため、国税の増加は¥618,593、住民税と合わせて¥832,493になります。
反対に、少額の利益で済む人もいます。売却額を320万円にすると、雑所得は¥94,000です。給与を1か所から受けていて年末調整が済んでいる会社員は、給与以外の所得が20万円以下なら所得税の確定申告は要りません(国税庁No.1900)。ただし住民税の申告は別に必要です。計算機の「20万円基準」の欄が0になるのがこのケースです。
20万円を超えているのに申告しないと、どうなるでしょうか。税務調査を受けたあとに期限後申告をすると、納める税金のうち50万円までの部分に15%、50万円超300万円までの部分に20%、300万円超の部分に30%の無申告加算税がかかります(国税庁No.2024・令和5年分以降)。
最初の例に当てはめると、増えた国税¥446,994に対して無申告加算税は¥67,049です。これとは別に延滞税もかかります。調査の事前通知より前に自分で期限後申告すれば、加算税は5%で済みます。いちばん安く済むのは、もちろん期限内の申告です。
雑所得の損失には注意が必要です。暗号資産で損をしても、その損失を給与など他の所得から差し引くことはできません(国税庁FAQ 2-11)。計算機では、雑所得がマイナスのとき税額の増加を0として扱います。
よくある間違いは、取引所の画面の「損益」をそのまま申告することです。取引所が複数あったり、前年から持ち越した分があったりすると、総平均単価は取引所ごとの表示と一致しません。必ず1月1日の保有分を含めて計算し直してください。
使い方は簡単です。取引所から届く年間取引報告書を開き、1月1日の保有数量と取得価額、2026年中の購入数量と購入額、売却または使用した数量と売却額を、銘柄ごとに書き写します。手数料と、源泉徴収票などから出した他の課税される所得金額を入れれば、その場で12項目が出ます。
出てきた数字の読み方です。「暗号資産の雑所得」が確定申告書の雑所得・その他の欄に書く金額です。「税額の増加合計」は、所得税・復興特別所得税・住民税を合わせて、この売却でいくら増えるかの目安です。「翌年に繰り越す取得価額」は、2027年分の計算で1月1日の取得価額として使います。
この計算は、暗号資産がある場合とない場合の差から税額の増加を出しています。そのため、100円未満の端数処理や住民税の調整控除、医療費控除などの細かな調整までは含みません。最終的な税額は、国税庁の確定申告書等作成コーナーで確認してください。
銘柄が複数ある人は、銘柄ごとに別々に計算してください。総平均単価は同じ種類の暗号資産ごとに出すものなので、ビットコインとイーサリアムを混ぜて平均すると売却原価がずれます。銘柄ごとの雑所得を合計した額が、確定申告書に書く暗号資産の雑所得です。
年度の切り替わりにも気をつけてください。国税庁No.2260によると、令和9年1月1日以後に生ずる所得については復興特別所得税が1.1%に下がり、別に防衛特別所得税1%がかかります。この計算機は2026年中の売却、つまり令和8年分の2.1%で計算しています。
給与の年間収入が2,000万円を超える人は、暗号資産の利益が20万円以下でも確定申告が必要です(国税庁No.1900)。20万円基準の欄は、給与を1か所から受けて年末調整が済んでいる会社員を前提にした判定だと考えてください。
計算は無料で、ブラウザの中だけで行われ、数字はどこにも送られません。まずは自分の年間取引報告書の数字を入れて、2027年3月15日までに何をすべきかを確かめてください。
15秒 — 実際に何をするか
よくある質問
この計算機で何がわかりますか?
1銘柄分の令和8年分の暗号資産の税金を12項目で計算します。国税庁FAQ2-4の例(6.5BTCを4,037,800円で購入、5BTCを5,295,000円で売却)と他の課税所得400万円なら、売却原価¥3,106,000、雑所得¥2,189,000、所得税と復興特別所得税の増加¥446,994、住民税の増加¥218,900、合計¥665,894です。
誰のための計算機ですか?
2026年中に暗号資産を売った、ほかの暗号資産と交換した、買い物に使った日本在住の会社員と個人投資家向けです。給与を1か所から受ける会社員は、雑所得など給与以外の所得が20万円を超えると確定申告が必要です(国税庁No.1900)。20万円以下でも住民税の申告は別に必要です。
売却益に20%を掛けるだけではだめですか?
だめです。20%の申告分離課税は令和8年度税制改正大綱で示されたもので、金融商品取引法の改正法の施行日の翌年1月1日からです。2026年中の売却は雑所得として給与などと合算され、所得税5%〜45%の累進税率に復興特別所得税2.1%と住民税10%がかかります。
無料で何ができますか?
ブラウザ上で1銘柄の計算が全部終わります。総平均単価から売却原価、雑所得、所得税と住民税の増加額、20万円基準の判定、無申告加算税、翌年繰越の取得価額まで12項目が出ます。数字は端末の外へ送りません。有料版は同じ式のExcelファイルで、銘柄ごとに保存して翌年も使えます。
申告しないと何が起きますか?
税務調査の後に期限後申告をすると、納める所得税のうち50万円までに15%、50万円超300万円までに20%、300万円超に30%の無申告加算税がかかります(国税庁No.2024・令和5年分以降)。上の例なら増加した所得税¥446,994に対して¥67,049です。延滞税は別にかかります。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。