年次キャッシュフロー
Pro · 売却シミュレーション
Pro · 保存した物件の比較
よくある質問
表面利回りと実質利回りはどう違うのですか?
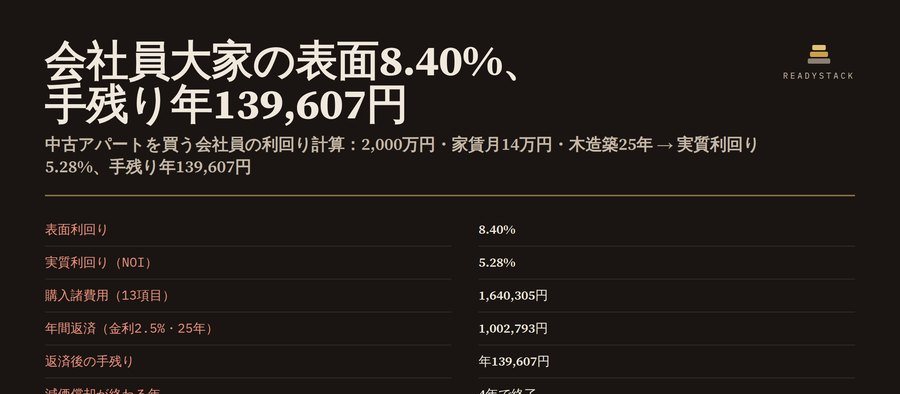
表面利回りは満室の年間家賃を物件価格で割っただけです。実質利回り(NOI利回り)は、空室で減った家賃から管理委託料・修繕費・固定資産税・保険などの運営費を引き、物件価格に購入諸費用を足した総額で割ります。例の物件では表面8.40%に対して実質5.28%です。ローン返済は実質利回りに入らないので、手残りは別に出しています。
なぜ5年目から赤字になるのですか?
築25年の木造は法定耐用年数22年を過ぎているので、簡便法で耐用年数は22年×20%=4.4年、端数を切り捨てて4年です。建物と仲介手数料の建物分は4年で償却し終わり、5年目から経費が消えて税金が増えます。元金返済が減価償却を上回るこの状態がデッドクロスで、計算機は最初の年を表示します。
購入諸費用は何を入れていますか?
13項目です。仲介手数料の上限(400万円超は3%+6万円に消費税)、売買契約書とローン契約書の印紙税、登録免許税(土地1.5%は2029年3月31日まで、建物2%、抵当権0.4%)、不動産取得税(土地・住宅3%、宅地は課税標準1/2、2027年3月31日まで)、司法書士報酬、ローン事務手数料、保証料、精算金、その他です。
税金の計算はどこまで正確ですか?
本業の課税所得に不動産所得を足した額と足さない額で、所得税(速算表、復興特別所得税2.1%込み)と住民税10%を計算し、その差を税の増減にしています。土地を買うための借入金利子に当たる赤字は給与と相殺しません。青色申告特別控除や事業的規模の扱いは入れていません。確定申告の前に税理士に確認してください。
無料とProの違いは?
無料:物件1件の利回り、諸費用13項目、返済、1年目と2年目の税引後キャッシュフロー、デッドクロスの年、年次表の最初の5年。何回でも使えて登録も不要です。Pro(年額5,800円・月額780円):物件の保存と比較、35年の年次表と5つの変化の設定、売却とIRR、CSV・JSON・印刷。
出典(2026年10月29日に確認)
- 国税庁 タックスアンサー No.7108 不動産の譲渡、消費貸借等に関する契約書の印紙税の軽減措置(令和9年3月31日まで)
- 国税庁 タックスアンサー No.7191 登録免許税の税額表(土地の売買1.5%:令和11年3月31日まで)
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数(簡便法・端数切捨て・最低2年)
- 東京都主税局 不動産取得税(税率3%、宅地の課税標準1/2:令和9年3月31日まで、令和8年4月1日以後の免税点 土地16万円・売買の家屋34万円)
- 減価償却資産の耐用年数等に関する省令 別表第一・第八、昭和45年建設省告示第1552号(仲介手数料の上限)、租税特別措置法41条の4・31条・32条
計算と記録のための道具です。投資の推奨ではなく、税務の助言でもありません(not financial or tax advice)。中古住宅の不動産取得税の控除特例は入れていないので、取得税は上限側の金額です。