· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
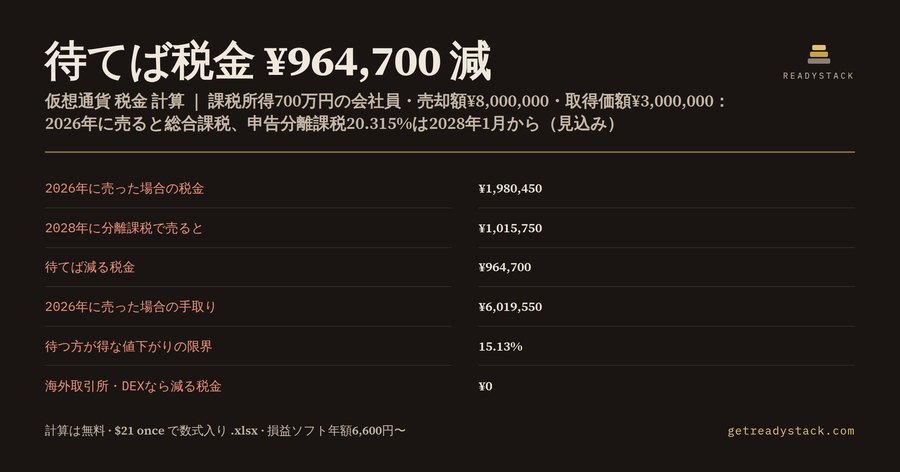
ビットコインなどの暗号資産に大きな含み益があるなら、2026年のうちに売るかどうかで税金が大きく変わります。令和8年度税制改正で、暗号資産の売却益に申告分離課税20.315%が導入されることが決まりました。ただし、始まるのは「今年」ではありません。
大綱の書き方は「改正金融商品取引法の施行日の属する年の翌年1月1日以後の譲渡」からです。その改正金商法は2026年7月15日に成立し、7月23日に公布されました。施行は公布から1年6か月以内とされています。2027年中に施行されれば分離課税は2028年1月1日から、施行が2028年1月にずれ込めば2029年1月1日からになります。いまの見込みは2028年1月ですが、確定した日付ではありません。
つまり、2026年と2027年に売った分は、これまでどおり雑所得の総合課税です。給与など他の所得と合算され、所得税は5%から45%の累進税率、そこに復興特別所得税2.1%と住民税10%が加わります。分離課税は所得税15%、復興特別所得税0.315%、住民税5%の合計20.315%で、他の所得の大きさに関係なく一律です。
具体的な数字で比べます。暗号資産以外の課税所得が700万円の会社員が、取得価額¥3,000,000のビットコインを¥8,000,000で売るとします。雑所得は¥5,000,000です。2026年に売ると、所得税は暗号資産なしの¥974,000から¥2,424,000に増え、復興特別所得税を含めた増加分は¥1,480,450。住民税¥500,000を足して、税金は¥1,980,450になります。手取りは¥6,019,550です。
同じ¥5,000,000の所得を、分離課税が始まった2028年に同じ価格で売れば、税金は¥1,015,750です。待てば¥964,700減ります。
ただし、待つ間に価格が動きます。この例で値動きを-20%にすると、売却額は¥8,000,000から¥6,400,000に下がり、分離課税の税金は¥690,710と小さくなりますが、手取りは今売るより¥310,260少なくなります。今売った場合の手取りと同じになる値下がりの限界は15.13%です。15.13%より大きく下がると、税率が下がっても待つ方が損になります。
二つ目の落とし穴は開始年です。施行が遅れて分離課税が2029年からになったのに2028年に売ると、税金は2026年に売った場合と同じ¥1,980,450で、待った分の節税は¥0です。2027年に売る場合も同じで、総合課税のままです。
三つ目は取引所の種類です。分離課税の対象は、金商法上の登録業者を通じた特定暗号資産の譲渡等です。海外取引所やDEX、個人間の取引で売った分、マイニングやステーキングの報酬は総合課税のままとされています。この計算で「国内の登録取引所か」を0にすると、待っても減る税金は¥0です。
所得が大きいほど差は広がります。課税所得2,000万円の人が取得価額¥3,000,000の暗号資産を¥23,000,000で売ると、所得¥20,000,000に対して2026年の税金は¥10,168,000、分離課税なら¥4,063,000で、差は¥6,105,000です。この場合、33.31%までの値下がりなら待つ方が手取りが多くなります。課税所得300万円・売却額¥4,000,000・取得価額¥2,000,000なら、差は¥171,470、限界は5.38%です。
見落としやすい点をいくつか挙げます。まず、暗号資産同士の交換も課税されます。ビットコインでイーサリアムを買えば、その時点の時価でビットコインを売ったのと同じ扱いになり、差額が所得になります。暗号資産で買い物をした場合も同じです。「円に戻していないから税金はかからない」は誤りです。
次に、売らずに持っているだけの含み益には税金がかかりません。課税されるのは売却や交換、使用をした年です。だからこそ、売る年を選べる人にとっては、どの年に売るかが税額を決めます。
給与所得者で、給与が1か所から出て年末調整を受けていれば、給与以外の所得が20万円以下のときは所得税の確定申告は不要です(国税庁タックスアンサーNo.1900)。ただし住民税の申告は別に必要です。20万円を超える所得が出る売却なら、翌年3月15日までの確定申告が必要になります。
損失の扱いも違います。総合課税の雑所得の損失は、給与など他の所得と通算できず、翌年に繰り越すこともできません。分離課税が始まると損失の3年繰越控除が使えるようになりますが、対象は始まった後の損失だけです。2026年や2027年の損失を2028年以後に持ち越すことはできません。
取得価額の計算方法にも注意してください。届出をしていなければ総平均法で、1年間に買った分の平均単価を使います。移動平均法を使うには届出が必要です。取得価額を間違えると、所得そのものが変わり、ここで比べる税金も変わります。
値下がりの限界は次のように出しています。今売った場合の手取りは売却額から総合課税の税金を引いた額です。分離課税で売った場合の手取りは、売却額から(売却額-取得価額)×20.315%を引いた額です。この二つが等しくなる売却額を求め、いまの売却額から何%下がった水準かを計算します。上の700万円の例では、売却額が15.13%下がった水準で手取りが並びます。
開始年を入力にしているのは、ここが確定していないからです。改正金商法の施行日は政令で決まり、施行が2027年中か2028年1月かで分離課税の開始は1年ずれます。開始年を2028と2029で入れ替えると、2028年に売る計画の答えが¥964,700から¥0に変わります。施行日が決まったら、この欄を変えるだけで計算し直せます。
「来年まで待てば安くなる」と考える人もいますが、2027年の売却も総合課税です。この計算で待って売る年を2027にすると、分離課税が使えるかは0になり、税金は2026年に売った場合と同じ¥1,980,450、減る税金は¥0です。累進税率なので、2026年と2027年に売る量を分ければ一年あたりの税率が下がることはありますが、その差は一年ずつ同じ計算で確かめる必要があります。
この計算に入れるのは八つの数字です。いま売った場合の売却額、売る分の取得価額と手数料、暗号資産以外の課税所得、国内の登録取引所かどうか、分離課税が始まる年の見込み、待って売る年、待つ間の値動き、分離課税の税率。出てくるのは12項目で、2026年に売った場合の雑所得・所得税・税金・手取り、分離課税が使えるか、待って売った場合の売却額・所得・税金、待てば減る税金、手取りの差、待つ方が得な値下がりの限界です。
税額は暗号資産がある場合とない場合の差で出す目安です。100円未満の端数処理や住民税の調整控除は含みません。取得価額は届出がなければ総平均法で計算します。計算はすべてブラウザの中で行い、入力した数字はどこにも送信されません。
2026年に売った分の確定申告は2027年2月16日から3月15日までです。年内に売るか迷っているなら、まず年間取引報告書で取得価額を確かめ、自分の課税所得で値下がりの限界を見てから、売る量を決めてください。
15秒 — 実際に何をするか
よくある質問
この計算で何がわかりますか?
含み益のある暗号資産を2026年に売った場合の税金(雑所得の総合課税:所得税・復興特別所得税・住民税)と、申告分離課税20.315%が始まってから売った場合の税金を、あなたの数字で並べます。待てば減る税金、待った場合の手取りの差、何%の値下がりまでなら待つ方が手取りが多いかも同じ画面に出ます。
誰のための計算ですか?
ビットコインなどに大きな含み益があり、年内に利確するか分離課税の開始まで待つかを決めたい会社員や個人投資家の方です。給与などの課税所得が高いほど総合課税との差が大きくなります。海外取引所やDEXで持っている方は、待っても分離課税にならない場合があることも確認できます。
無料の税金シミュレーターやAIと何が違いますか?
多くのシミュレーターやAIは「2026年から20%」と答えたり、今の総合課税の税額だけを出したりします。実際の分離課税は改正金商法の施行日の翌年1月1日以後の売却からで、2026年・2027年の売却は総合課税のままです。対象も国内登録業者を通じた取引に限られます。この計算は開始年と取引所の種類を入力にして、あなたの数字で両方の税額を比べます。
無料で何ができますか?
ブラウザで12項目すべてが無料で、何回でも使えます。2026年に売った場合の雑所得・所得税・税金・手取り、分離課税が使えるかどうか、待って売った場合の売却額・所得・税金、待てば減る税金、手取りの差、待つ方が得な値下がりの限界です。入力した数字はどこにも送信されません。
有料版は何に払うのですか?
一度きりの支払いで、同じ12項目が生きた数式のまま入ったExcelファイル(.xlsx)を持ち帰れます。銘柄ごと・売る時期ごとにシートをコピーして、計算した日付と一緒に保存できます。損益計算ソフト(クリプタクトは年額6,600円から)は売った後の損益を出すもので、売る前の比較はしません。サブスクリプションではありません。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。