· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
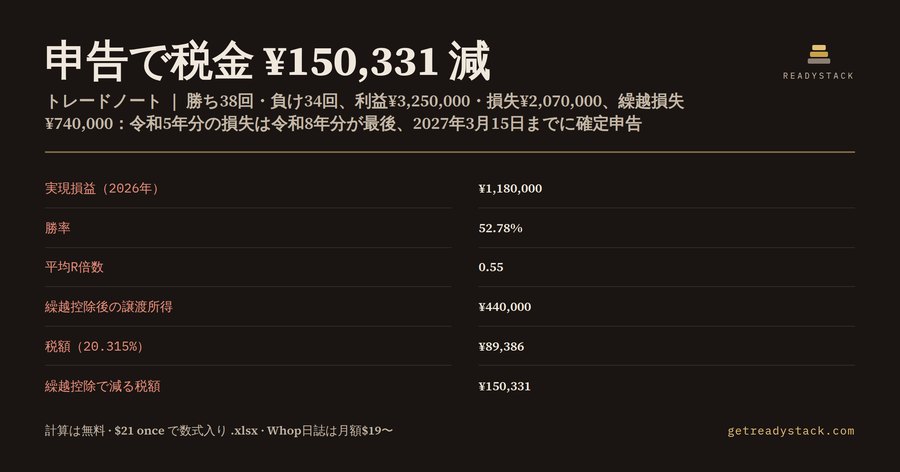
トレードノートをつけている人の多くは、勝率と損益は記録していても、その年の税金と繰越損失の期限までは書いていません。日本の株の売買益には申告分離課税20.315%がかかり、損失は確定申告をすれば翌年以後3年間だけ繰り越せます。この「3年」と「申告」の二つを落とすと、払わなくてよい税金を払うことになります。
税率の内訳は、所得税15%、復興特別所得税0.315%、住民税5%で、合計20.315%です(租税特別措置法第37条の11)。給与など他の所得がいくらでも、上場株式等の譲渡所得には一律でこの税率です。特定口座の源泉徴収ありを選んでいれば、利益が出た取引のたびに証券会社がこの率で税金を差し引いています。
譲渡損失の繰越控除は租税特別措置法第37条の12の2で決まっています。損失が出た年に「確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」を添付して申告し、その後も連続して申告することが要件です。売買がなかった年や利益がなかった年でも、繰り越すためには申告が必要です。一年でも抜けると、その先の繰越は使えません。
もう一つの決まりが控除の順番です。国税庁の付表は、3年前の年分の損失から順に控除する作りになっています。令和8年分(2026年分)の申告で言えば、最初に令和5年分の損失、次に令和6年分、令和7年分の順です。そして令和5年分の損失は、令和8年分が使える最後の年です。ここで使い切れなかった分は消えます。
具体的な数字で見ます。2026年に勝ち38回・負け34回、利益の合計¥3,250,000、損失の合計¥2,070,000のトレーダーがいるとします。取引回数は72回、勝率は52.78%、実現損益は¥1,180,000です。プロフィットファクターは1.57、1トレードの許容損失(1R)を¥30,000とすると、1トレードあたりの平均R倍数は0.55です。
この人が前年までの申告で、令和5年分の損失¥280,000と、令和6・7年分の損失¥460,000を繰り越しているとします。令和8年分では、まず令和5年分の¥280,000を全額控除し、次に令和6・7年分の¥460,000を控除します。繰越控除後の譲渡所得は¥440,000、税額は20.315%で¥89,386です。
繰越控除で減る税額は¥150,331です。特定口座の源泉徴収ありなら、この分はすでに差し引かれていて、確定申告をして初めて戻ってきます。申告しなければ¥150,331をそのまま払い続けることになり、令和5年分の損失は使われないまま期限を迎えます。
では、令和5年分の損失が¥1,500,000あった場合はどうでしょう。実現損益¥1,180,000をすべて令和5年分で控除しても、¥320,000が残ります。この¥320,000は令和8年分で消え、令和9年分には持ち越せません。税額は¥0、繰越控除で減る税額は¥239,717で、令和6・7年分の¥460,000はそのまま令和9年分へ繰り越せます。
負けた年も同じくらい大事です。損失の合計が¥4,000,000に増えて、実現損益が-¥750,000になったとします。税額は¥0で、令和5年分の¥280,000は使えずに消えます。一方、令和6・7年分の¥460,000と今年の損失¥750,000を合わせた¥1,210,000は、令和8年分の申告をすれば令和9年分へ繰り越せます。申告しなければ、この¥1,210,000は翌年の利益から引けません。
特定口座の源泉徴収ありを選んでいる人は、申告しなくても税金の手続きが終わる「申告不要」を選べます。ただし、申告しない年は繰越控除が使えず、前年までの損失は引けません。繰越損失を使う年も、損失を翌年へ送る年も、確定申告書に付表を添付して出すことが必要です。
証券会社が二つ以上ある人も注意が必要です。A社の特定口座で利益、B社の特定口座で損失が出ていても、口座ごとの源泉徴収では両方は相殺されません。確定申告で合算して初めて損益通算ができ、A社で差し引かれた税金の一部が戻ります。このページの利益合計と損失合計には、すべての口座の取引をまとめて入れてください。
一般口座で売買している場合は、もともと自分で確定申告をする必要があります。取得価額の記録が自分の手元にしかないので、売買記録をつけておくことがそのまま申告の準備になります。
成績の数字の読み方も確認しておきます。勝率52.78%は、72回のうち38回が勝ちだったという意味です。プロフィットファクター1.57は、利益の合計が損失の合計の1.57倍だったことを示します。平均R倍数0.55は、1回の取引で平均して許容損失の0.55倍を稼いだということです。勝率が5割を少し超える程度でも、損切りを1Rに抑えていれば年間の実現損益はプラスになります。
有料版のExcelには、1行1取引の売買記録シートと月別損益表がつきます。決済日・銘柄・損益・1Rを入れると、R倍数が行ごとに出て、月ごとの実現損益、取引回数、勝ち負け、勝率、平均R倍数がSUMIFSで集計されます。年の欄を変えれば翌年も同じ表で記録でき、年計を入力シートへ写せば同じ12項目が出ます。
このページの計算は、こうした順番と期限をあなたの数字でそのまま出します。入れるのは八つです。利益が出た取引の利益合計、損失が出た取引の損失合計、勝ちと負けの回数、1トレードの許容損失、令和5年分の繰越損失、令和6・7年分の繰越損失、税率。出てくるのは12項目で、取引回数、勝率、実現損益、プロフィットファクター、平均R倍数、令和5年分と令和6・7年分からの控除額、繰越控除後の譲渡所得、税額、繰越控除で減る税額、消える損失、令和9年分へ繰り越せる損失です。
売買記録が手元にあれば、合計を自分で出す必要はありません。証券会社の実現損益の明細やトレードノートを1行1取引で貼り付けると、各行の最後の数字を損益として、勝ち負けの合計と回数を数えて入れます。▲や△、マイナス記号は損失として扱います。計算はブラウザの中だけで行い、貼り付けた記録はどこにも送信されません。
繰越損失の数字は、前年の確定申告書付表の繰越欄にあります。令和7年分の付表を見れば、令和5年分・令和6年分・令和7年分のそれぞれの残りがわかります。付表をなくした場合は、e-Taxの送信済みデータか税務署で確認できます。
この計算に含まないものもあります。税額は20.315%を掛けた概算で、1,000円・100円未満の端数処理は入れていません。上場株式等の配当との損益通算、非上場株式、先物・FXは対象外です。NISA口座の損益はもともと非課税で、損失を繰り越すこともできません。
よくある誤解は「損失が出た年は税金がかからないから申告しなくてよい」というものです。税金がゼロでも、申告しなければその年の損失は翌年に持ち越せません。もう一つは「一度申告すれば3年間は自動で繰り越される」というものですが、実際には毎年の申告で付表を添付して残高を引き継ぎます。
令和8年分の確定申告は2027年2月16日から3月15日までです。令和5年分の損失が残っている人にとっては、これが最後の申告です。年末までに自分の売買記録で実現損益と繰越控除後の税額を確かめ、付表を書く準備をしてください。
15秒 — 実際に何をするか
よくある質問
このトレードノートは何を計算しますか?
2026年の売買記録の合計から、取引回数・勝率・実現損益・プロフィットファクター・平均R倍数を出し、前年までに申告して繰り越した損失を令和5年分から順に控除して、繰越控除後の譲渡所得と申告分離課税20.315%の税額、令和9年分へ繰り越す損失まで12項目を一度に出します。
誰のためのツールですか?
日本株や米国株を証券会社で売買し、トレードの成績を記録している個人トレーダーのためのものです。特に、過去に損失を出して確定申告で繰り越している人、特定口座で源泉徴収された税金を繰越控除で取り戻したい人、令和5年分の損失が残っている人に向いています。
無料のトレードノートアプリやAIでは足りませんか?
多くの無料アプリは勝率と損益の記録までで、日本の税金は計算しません。繰越損失は3年前の年分から順に控除され、令和5年分は令和8年分が最後です。繰越には損失の年もその後も連続した確定申告が要件で、AIは申告不要と誤ることがあります。ここではその順番と期限まで数字で出します。
無料でどこまで使えますか?
12項目すべてを、回数制限なしでブラウザで使えます。売買記録を貼り付けると勝ち負けの合計と回数を自動で数えます。入力はブラウザの中だけで計算され、どこにも送信されません。有料版は数式入りExcelに、1行1取引の売買記録シートと月別損益表を加えたもので、年をまたいで保存するためのものです。
他の方法と比べて費用はどうですか?
Whopで売れているトレード日誌は月額$19(Financial Tech Wiz)から買い切り$379(Trader's 7-Day Journal)まであります。この計算は無料で、保存用のExcelは$21の一度きりの支払いで、サブスクリプションではありません。繰越控除で戻る税額は、例の数字で¥150,331です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。