· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
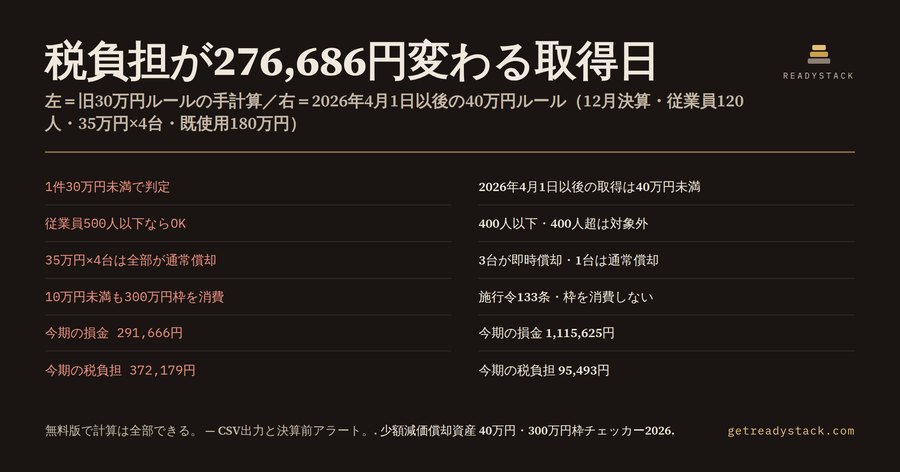
日本の中小企業の経理担当者が、同じノートPCを4台、11日早く買ったせいで今期の税負担が276,686円増えました。1台35万円、12月決算、常時使用する従業員120人、期首から既に180万円を少額減価償却資産の特例で落としている会社の、実際の計算です。
11日で何が変わったのか
2026年4月1日から、中小企業者等の少額減価償却資産の特例(租税特別措置法67条の5)の1件あたりの上限が、30万円未満から40万円未満に上がりました。令和8年度税制改正によるもので、年間合計300万円という枠は据え置きです。切り替わる基準は取得して事業の用に供した日なので、決算期ではなく購入日で判定が変わります。
先ほどの会社が2026年4月5日に4台を取得した場合、上限は40万円未満なので1台35万円は対象に入ります。ただし年300万円の枠のうち180万円を使っているため、残りは120万円。35万円の資産は3台までしか入りません。3台は即時償却で105万円、残り1台は通常の減価償却に回って、耐用年数4年・事業供用9ヶ月の定額法で65,625円。今期に損金算入できる額は合計1,115,625円、残枠は150,000円、今期に落ちない取得価額は284,375円、法人実効税率33.58%でみた税負担は95,493円です。
同じ4台を2026年3月25日に取得していると、上限は改正前の30万円未満です。35万円は1台も特例に乗りません。4台とも通常の減価償却になり、事業供用10ヶ月の定額法で今期の損金は291,666円だけ。今期に落ちない取得価額は1,108,334円、税負担は372,179円です。372,179円と95,493円の差、276,686円が11日の差で動いた金額です。
改正で変わった3つと、変わらなかった1つ
変わったのは、まず1件あたりの上限が30万円未満から40万円未満になったこと。次に、適用できる事業者の常時使用する従業員数が500人以下から400人以下に絞られたこと。400人を超える会社は2026年4月1日以後の取得について本特例を使えません。そして適用期限が2029年3月31日まで延長されたことです。
変わらなかったのは年間合計300万円の枠です。ここを勘違いして「40万円未満なら何台でも」と処理すると、枠を超えた分が丸ごと否認されます。しかも事業年度が1年に満たない場合、この枠は300万円×その事業年度の月数÷12で月割になります。設立初年度が8ヶ月なら枠は2,000,000円です。1台18万円を12台買うと、11台までが即時償却で1,980,000円、12台目は一括償却資産として3年均等の1年分60,000円だけ。今期の損金は2,040,000円、残枠は20,000円になります。
もうひとつ見落としやすいのが、常時使用する従業員数です。従業員450人の会社が2026年7月1日に1台38万円の資産を5台買っても、1件あたりは40万円未満なのに従業員400人超で対象外になり、今期の損金は285,000円、今期に落ちない取得価額は1,615,000円、税負担は542,317円になります。金額の条件だけを見ていると、この落とし穴に気づけません。
生成AIと無料計算サイトが今ここで間違える
この判定を生成AIに聞くと、多くの場合「30万円未満、従業員500人以下」と返ってきます。2025年までの条文がそう書かれていたからです。無料の減価償却計算サイトも同じで、取得日で上限を切り替えるものはほとんどありません。金額の入力欄はあっても、取得日・従業員数・事業年度の月数・既に使った枠を同時に見て「今期は何件まで」と答える無料ツールが見当たらないのが、いま一番危ないところです。
そして、この間違いは固定資産台帳に残ります。取得年月を打ち間違えた1行、あるいは「30万円以上だから通常償却」と決めた1行が、翌期以降の償却額と償却資産税の申告にそのまま流れていきます。
枠から外れた資産はどこへ行くのか
枠に入らなかった資産を「じゃあ普通に償却」で片付ける前に、受け皿が3つあることを確認してください。1件10万円未満なら法人税法施行令133条で取得時に全額損金になり、そもそも300万円枠を消費しません。10万円以上20万円未満なら一括償却資産として3年均等償却を選べます。こちらは償却資産税の対象外になるという別の利点があります。それ以外は通常の減価償却で、事業供用月数の月割です。どれを選ぶかで今期の損金が変わります。
このチェッカーがやること
少額減価償却資産 40万円・300万円枠チェッカー2026は、Chrome・Edge・Firefoxで動くブラウザ拡張です。事業年度の開始日と月数、常時使用する従業員数、取得日、1件あたりの取得価額、件数、既に特例で落とした額、耐用年数、法人実効税率、貸付け用かどうかを入れると、適用される上限、今期の枠、即時償却できる件数、今期に損金算入できる額、残枠、今期に落ちない額、税負担、判定理由、枠外資産の受け皿を返します。入力した金額はブラウザの外に出ません。
無料版で計算は全部できます。キーも回数制限も透かしもありません。完全版($60買い切り)で増えるのは軸の違うふたつで、判定結果を固定資産台帳に貼れるCSVとして書き出すことと、決算月・2026年4月1日の上限切替・適用期限2029年3月31日を事前にアラートで知らせることです。税理士へのスポット相談は1時間1万〜3万円、単発で決算申告だけを頼むと10万〜20万円が相場です。
税抜か税込か、で判定が変わる
1件あたりの取得価額は、その会社が採用している消費税の経理方式で判定します。税抜経理なら税抜金額、税込経理なら税込金額です。ここが効いてくるのが境界の近くで、たとえば税抜39万円の資産は税抜経理なら40万円未満で特例に乗りますが、税込経理では10%の消費税を乗せて429,000円になり、40万円以上なので対象外になります。改正前の30万円の境界でも同じことが起きていました。上限が40万円に上がった分、境界に乗る資産の種類が増えたので、今期はこの確認が去年より重要です。このチェッカーは取得価額の欄を経理方式に合わせて入れる前提で、入れた額をそのまま判定に使います。
貸付け用資産の除外を忘れない
2022年4月1日以後に取得した資産については、貸付け(主要な事業として行われるものを除く)の用に供した資産が本特例の対象から外れています。節税目的で少額の資産を大量に買ってリースに回す使い方を止めるための手当てです。自社で使う備品のつもりが、グループ会社や取引先に貸し出している資産だった、という形で引っかかることがあります。チェッカーには貸付け用かどうかのチェックボックスがあり、入れると対象外の理由として返します。
次の関門は償却資産税です
本特例で今期に全額を落とした資産は、1月31日が申告期限の償却資産税では課税対象として申告が必要です。一方、10万円以上20万円未満で一括償却資産を選んだものは償却資産税の対象外になります。法人税の損金算入だけを見て一番大きく落ちる方法を選ぶと、償却資産税の側で毎年1.4%が乗り続けることがあります。今期の枠を決めるときは、この先の申告まで含めて資産ごとに決めてください。チェッカーは枠外資産の受け皿を文章で返すので、どの資産がどちらに振られたかを固定資産台帳に書き写せます。
出典:令和8年度税制改正大綱(財務省)、国税庁タックスアンサーNo.5408、中小企業庁「少額減価償却資産の特例を拡充しました」。2026年9月20日に確認しました。
よくある質問
このツールは実際に何をしてくれますか?
取得日・1件あたりの取得価額・件数・常時使用する従業員数・事業年度を入れると、中小企業者等の少額減価償却資産の特例(租税特別措置法67条の5)で今期に何件を即時償却できるか、年300万円枠がいくら残るか、枠から外れた分が今期にいくら落ちて税負担がいくら増えるかを円単位で出します。判定理由も文章で返します。
誰のためのツールですか?
日本の中小企業(資本金1億円以下・常時使用する従業員400人以下)で固定資産を登録する経理担当者と、決算前に顧問先の固定資産台帳を締める税理士事務所の担当者向けです。備品やPCを期中に何台も買っていて、どれを即時償却に回すか決める人が使います。
無料の減価償却計算サイトや生成AIでは足りないのはなぜですか?
多くの無料計算サイトと生成AIは2025年までの知識で答えるため、1件30万円未満・常時使用する従業員500人以下という改正前の条件を使います。2026年4月1日以後の取得に適用される40万円未満・400人以下、年300万円枠の月割、貸付け用資産の除外までを一度に当てるものが見当たりません。
無料でどこまでできて、完全版では何が増えますか?
無料版は計算そのものが全部できます。キーも回数制限もなく、何件でも判定と金額が出ます。$60の完全版で増えるのは軸の違うもので、判定結果を固定資産台帳に貼れるCSVとして書き出すことと、決算月・2026年4月1日の上限切替・適用期限2029年3月31日を事前にアラートで知らせることです。
人に頼むといくらかかりますか?
税理士へのスポット相談は1時間あたり1万〜3万円、単発で決算申告だけを頼むと10万〜20万円が2026年の国内相場です。 固定資産の切り分けを毎期こちらで確かめるなら、買い切り$60の完全版のほうが一回の相談より安く済みます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。