· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
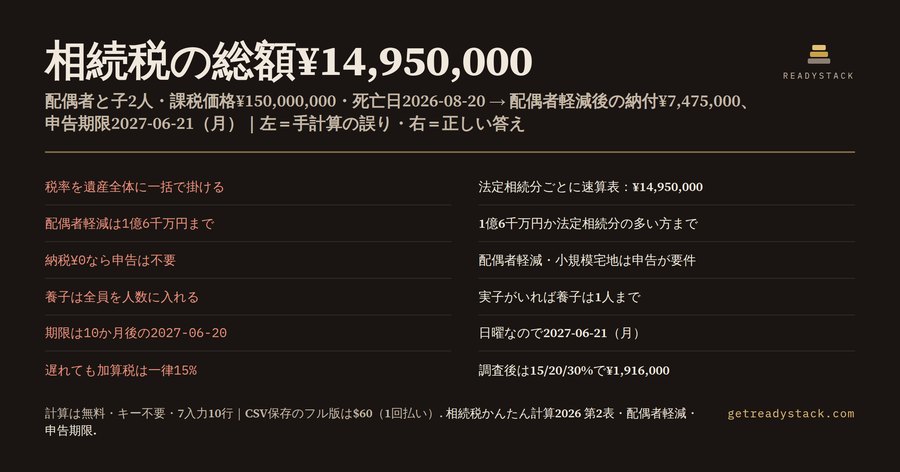
相続税の総額は¥14,950,000。2026年8月20日に亡くなった人の課税価格が¥150,000,000で、配偶者と子2人が相続する日本の家族なら、申告書第2表の答えはこの数字になり、配偶者の税額軽減を引いた家族合計の納付税額は¥7,475,000、申告期限は2027年6月21日(月)です。
この数字を出すまでに、手計算やチャットAIがつまずく場所が少なくとも6か所あります。どれも一度間違えると、税額か期限か加算税のどれかがずれます。ひとつずつ、国税庁タックスアンサーの手順と照らし合わせながら見ていきます。
最初は基礎控除です。3,000万円に600万円×法定相続人の数を足します。配偶者と子2人なら3人なので¥48,000,000。課税価格¥150,000,000から引いた課税遺産総額は¥102,000,000です。ここまでは多くの解説記事にも書いてあり、間違える人は少ない部分です。
つまずく1か所目は、この¥102,000,000に税率を一括で掛けてしまうことです。相続税は、課税遺産総額を法定相続分どおりに分けたと仮定し、一人ずつ速算表に当てます。配偶者の2分の1は¥51,000,000で30%から700万円を引いて¥8,300,000、子の4分の1ずつは¥25,500,000で15%から50万円を引いて¥3,325,000ずつ。合計が¥14,950,000です。
しかも途中に端数処理が2回入ります。法定相続分に応ずる取得金額は千円未満を切り捨て、合計した相続税の総額は百円未満を切り捨てます。遺産額がきりのいい数字でないと、ここで数百円から数千円のずれが出て、第2表と第1表の数字が合わなくなります。
2か所目は養子の数え方です。実子がいる場合、法定相続人の数に入る養子は1人まで、実子がいない場合は2人までです。実子2人と普通養子2人なら、基礎控除の人数は配偶者を入れて4人で、5人ではありません。人数が1人違えば基礎控除は600万円違い、法定相続分も変わり、総額は大きく動きます。
たとえば課税価格¥300,000,000、配偶者と実子2人と養子2人、2026年12月31日に亡くなった例で計算すると、法定相続人は4人(養子2人中1人のみ算入)、基礎控除¥54,000,000、相続税の総額¥50,800,000になります。
3か所目は配偶者の税額軽減の上限です。「1億6千万円まで無税」とだけ覚えている人が多いのですが、正しくは1億6千万円と配偶者の法定相続分相当額の、どちらか多い金額までです。遺産が大きい家族ほど、この違いで税額が変わります。上の¥300,000,000の例で配偶者が60%を取得すると、軽減額は¥27,093,333、家族合計の納付税額は¥23,706,667です。
4か所目がいちばん危ない思い込みです。「配偶者の軽減で税額が0円になるから申告はいらない」。これは違います。配偶者の税額軽減は、申告書に記載して提出することが適用の要件です。小規模宅地等の特例も同じで、申告の要否は特例で減額する前の金額で判定します。
課税価格¥90,000,000で配偶者がすべてを取得する例では、相続税の総額は¥4,800,000、配偶者の税額軽減も¥4,800,000で、納付税額は¥0です。それでも道具の答えは「必要:納税¥0でも配偶者軽減は申告が要件」です。申告しなければ、軽減そのものが使えません。
入力する「課税価格の合計額」は、相続や遺贈で取得した財産から債務と葬式費用を引き、加算対象期間内の暦年贈与を足した正味の遺産額です。国税庁の説明では、相続開始日が2026年12月31日以前なら、この加算対象期間は相続開始前3年以内です。2027年以降に亡くなった場合は期間が延びていくので、どの年の贈与を足すかは年ごとに確かめる必要があります。
小規模宅地等の特例で土地の評価を下げる家族は、減額後の金額を「課税価格の合計額」に、減額した金額を「小規模宅地等の特例による減額」に分けて入れます。税額は減額後の金額で計算し、申告の要否は減額前の金額で判定するためです。この2つを1つの欄にまとめてしまうと、要否の判定が甘くなります。
子1人だけが相続し、減額後の課税価格が¥40,000,000、特例による減額が¥40,000,000という例では、法定相続人1人、基礎控除¥36,000,000、相続税の総額¥400,000です。期限を過ぎて調査の後に申告すれば無申告加算税は¥60,000、自主的な期限後申告なら¥20,000です。金額が小さくても、申告が要ることに変わりはありません。
5か所目は申告期限です。国税庁の説明では、死亡を知った日の翌日から10か月以内で、1月6日に亡くなった場合は11月6日が期限です。ところがその日が土曜日、日曜日、祝日に当たると、翌日が期限とみなされます。
2026年8月20日の例では10か月後の2027年6月20日が日曜日なので、期限は6月21日(月)です。2027年1月6日に亡くなった場合は11月6日が土曜日で、11月8日(月)になります。祝日は内閣府の2026年・2027年の表をそのまま入れてあり、12月29日から1月3日も繰り下げます。
6か所目は遅れたときの加算税です。無申告加算税は一律15%ではありません。2024年1月1日以後に申告期限が来る分から、税務調査の後に申告した場合は、納付すべき税額の50万円までが15%、300万円までが20%、300万円を超える部分が30%です。
納付税額¥7,475,000の家族が期限を過ぎ、調査の後で申告すると、無申告加算税は¥1,916,000になります。調査の通知より前に自分から期限後申告すれば5%で¥373,500です。同じ遅れでも、誰が先に動いたかで¥1,542,500の差がつきます。これに加えて延滞税もかかります。
チャットAIに聞くと、この6か所のどこかを落とした答えが返ってくることがよくあります。税率の一括掛け、養子の数え過ぎ、1億6千万円だけの上限、祝日の繰下げ漏れ、15%一律の加算税。どれも文章としてはもっともらしく見えるのが厄介です。
相続税かんたん計算2026は、この計算をブラウザと拡張機能の中で行います。入力は相続開始日、課税価格の合計額、小規模宅地等の減額、配偶者の有無、実子の数、養子の数、配偶者の取得割合の7つ。出力は法定相続人の数から自主的な期限後申告の加算税までの10行です。
計算は全部無料で、キーも回数制限もありません。入力したデータは外に送りません。子がいない相続、2割加算、未成年者控除や障害者控除、延滞税は対象外で、結果は申告書の作成代行ではなく目安です。
相続税の申告書を出す先は、相続人の住所地ではなく、亡くなった人の住所地を所轄する税務署です。e-Taxでも、郵送でも、時間外収受箱への投函でも出せます。家族が離れて暮らしていても、提出先はひとつに決まります。
結果の10行は、家族で遺産分割を話し合うときの共通の土台にもなります。配偶者の取得割合を50%から60%、100%へと変えると、配偶者の税額軽減と家族合計の納付税額がその場で変わるので、分け方ごとの税負担を並べて比べられます。
税理士に頼む前に税額と期限の見当をつけておけば、見積もりを比べるときの物差しになります。税理士法人トゥモローズの料金表では、遺産総額1億円~1億5,000万円の相続税申告の基本報酬は税込77万円(¥770,000)です。まず自分の家族の数字を入れて、10か月の期限と第2表の総額を確かめてください。
15秒 — 実際に何をするか
全体の流れ
よくある質問
相続税かんたん計算2026は何を計算しますか?
相続開始日、課税価格の合計額、小規模宅地等の減額、配偶者の有無、実子と養子の数、配偶者の取得割合の7つを入れると、法定相続人の数、基礎控除額、課税遺産総額、相続税の総額(申告書第2表)、配偶者の税額軽減額、軽減後の納付税額、申告の要否、申告期限、無申告加算税の10行を出します。1億5,000万円・配偶者と子2人なら総額は¥14,950,000です。
誰のための道具ですか?
親や配偶者を亡くし、配偶者と子が相続人になる日本の家族向けです。相続税申告書第2表を自分で書くか、税理士に頼む前に税額と期限の見当をつけたい人、養子がいて基礎控除の人数に迷う人、配偶者の税額軽減で納税額が0円になるので申告は要らないと思っている人が主な利用者です。子がいない相続は計算対象外です。
チャットAIや手計算ではなぜ足りないのですか?
相続税は課税遺産総額を法定相続分で割り、千円未満を切り捨ててから速算表を当てます。チャットAIは総額に税率を一括で掛けたり、実子がいるのに養子を2人とも数えたり、申告期限が土日祝に当たる繰下げや、2024年1月以降の無申告加算税の30%の段階を落としやすい部分です。この道具は国税庁タックスアンサーの手順どおりに計算します。
無料でどこまで使え、有料で何が増えますか?
計算は全部無料です。入力7つ、10行の結果、キー不要で回数制限もありません。有料キー($60の1回払い、1人またはチーム1席に1キー)で増えるのは、結果の10行をCSVファイルで保存する機能だけです。家族会議や税理士への相談に持っていく控えとして使えます。計算結果そのものを隠すことはありません。
税理士に頼むといくらかかりますか?
税理士法人トゥモローズの公開料金表では、遺産総額1億円~1億5,000万円の相続税申告の基本報酬は税込77万円(¥770,000)で、土地の数や相続人の人数で加算があります。この道具は申告書の作成代行ではなく、依頼前に税額・期限・加算税の見当をつけ、見積もりを比べるための計算機です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。