· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
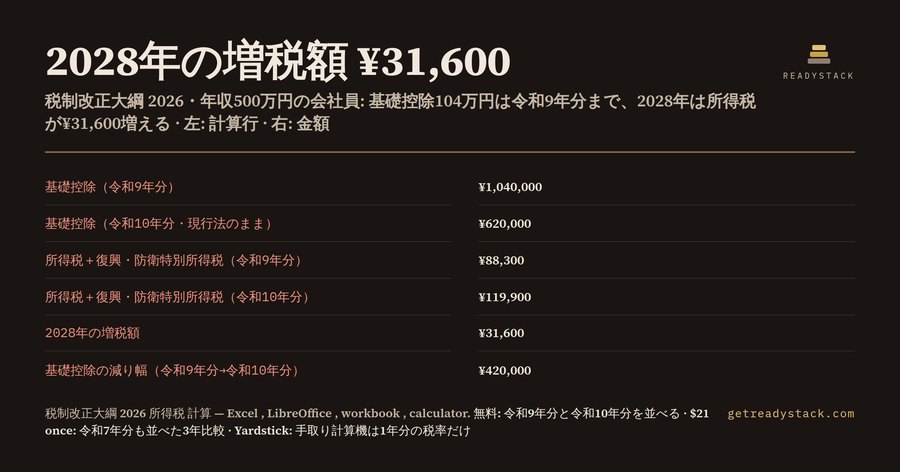
2026年12月、令和9年度税制改正大綱が閣議決定される見込みです。会社員と個人事業主にとって、今回いちばん大きな論点は「基礎控除104万円の特例を延ばすかどうか」です。この記事では、令和8年度税制改正で決まったルールを使って、2027年と2028年の所得税を同じ数字で並べたときに、どれだけ差が出るのかを計算した結果をまとめます。数字はすべて、このページの計算機に入れて出した値です。
■ 令和8年度税制改正で何が決まったか
財務省の「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)によると、所得税の基礎控除は、合計所得金額2,350万円以下の人について4万円引き上げられ、本則62万円になりました。さらに特例として加算額があり、令和8年分と令和9年分は、合計所得489万円以下なら42万円、489万円超655万円以下なら5万円が上乗せされます。つまり合計所得489万円以下の人の基礎控除は104万円です。
ところが令和10年分以後の加算額は、合計所得132万円以下の人に37万円だけです。合計所得132万円を超える人は、現行法のままなら本則の62万円に戻ります。
給与所得控除も変わりました。最低保障額は65万円から69万円に上がり、令和8年と令和9年は、給与収入220万円以下の人の給与所得控除が74万円になります。令和10年分からは69万円です。
もう一つ、2027年1月から防衛特別所得税(仮称)が始まります。所得税額に対して税率1%です。同時に復興特別所得税は2.1%から1.1%に下がり、課税期間が令和29年まで延びます。合計は2.1%のままなので、この部分だけでは税額は変わりません。
■ 年収500万円の会社員の場合
給与収入500万円、社会保険料75万円、生命保険料控除などほかの所得控除4万円、住宅ローン控除なしで計算します。
給与所得控除は144万円で、合計所得金額は356万円です。令和9年分の基礎控除は104万円なので、課税所得は173万円、所得税+復興・防衛特別所得税は88,300円です。
令和10年分は、現行法のままだと基礎控除が62万円です。課税所得は215万円に上がり、税率5%の帯を越えて10%の帯に入ります。税額は119,900円です。
差は31,600円。基礎控除が42万円減り、そのうち195万円を超えた部分には10%がかかるためです。
参考に、同じ数字を令和7年分(2025年)の旧ルールで計算すると、基礎控除は68万円、課税所得は209万円、税額は113,800円でした。2025年から2027年で25,500円下がり、2028年には2025年より高い水準に戻る計算です。
■ 条件を変えると答えが変わる
年収800万円・社会保険料110万円の会社員では、合計所得が610万円です。489万円を超えているので、令和9年分の基礎控除はもともと67万円でした。令和10年分は62万円なので減り幅は5万円だけで、増税額は10,200円です。
事業所得400万円・社会保険料90万円の個人事業主では、給与所得控除がありません。合計所得は400万円で489万円以下なので、基礎控除は104万円から62万円へ42万円減ります。課税所得は202万円から244万円になり、増税額は42,900円です。
年収200万円の会社員では、令和10年分も合計所得が131万円で132万円以下なので、基礎控除は99万円残ります。給与所得控除が74万円から69万円に下がっても、この例では課税所得がゼロのままで、増税額は0円でした。
■ 年収別に並べるとこうなる
ほかの所得控除4万円、税額控除なしで、年収ごとに社会保険料を収入の15%として計算した結果です。
・年収300万円(社会保険料45万円): 合計所得202万円。令和9年分の税額は25,000円、令和10年分は46,400円、増税額は21,400円。 ・年収400万円(社会保険料60万円): 合計所得276万円。令和9年分は55,100円、令和10年分は76,500円、増税額は21,400円。 ・年収500万円(社会保険料75万円): 合計所得356万円。88,300円から119,900円へ、増税額は31,600円。 ・年収600万円(社会保険料90万円): 合計所得436万円。143,400円から186,300円へ、増税額は42,900円。
合計所得489万円以下の人は、基礎控除の減り幅がどの年収でも42万円で同じです。それでも増税額に差が出るのは、42万円がかかる税率の帯が違うからです。年収300万円・400万円では42万円がすべて5%の帯に入り、年収500万円では一部が10%の帯に、年収600万円ではすべて10%の帯に入ります。
■ 住宅ローン控除がある人
税額控除は、所得税を計算したあとで引きます。年収500万円の例で住宅ローン控除を10万円入れると、令和9年分は所得税が控除額より小さいので0円、令和10年分は17,800円になりました。2027年に源泉徴収票の所得税がゼロだった人でも、2028年はゼロにならないことがあります。
■ 住民税はどうなるか
今回の基礎控除の特例は所得税の話です。住民税の基礎控除は43万円のまま変わりません。給与所得控除の最低保障の引き上げ(69万円、特例で74万円)は住民税にも入り、令和9年度分と令和10年度分の住民税に反映されます。この計算機は所得税だけを計算します。
■ なぜ無料の手取り計算機では足りないのか
多くの手取り計算機は、1年分の税率表しか持っていません。令和8年分・令和9年分だけの基礎控除104万円と、現行法のままの令和10年分を並べて差額を出すものは多くありません。防衛特別所得税と復興特別所得税の切り替えも、年をまたいで扱う必要があります。
■ 計算のしかた
この計算機は5つの数字を使います。給与収入(源泉徴収票の支払金額)、給与以外の所得、社会保険料、ほかの所得控除の合計、住宅ローン控除などの税額控除です。
給与所得控除は所得税法28条3項の算式で計算し、最低保障を年ごとに切り替えます。課税所得は1,000円未満を切り捨て、速算表で所得税を出し、税額控除を引いてから102.1%をかけ、100円未満を切り捨てます。年末調整では収入660万円未満に別表第五(4,000円刻み)を使うので、数百円ずれることがあります。
■ 経理担当の方へ
社員から「来年の手取りはどうなるのか」と聞かれたときは、その人の源泉徴収票の支払金額と社会保険料等の金額を入れれば、令和9年分と令和10年分の税額が同じ画面に並びます。合計所得132万円超489万円以下の社員は基礎控除が42万円、489万円超655万円以下の社員は5万円減るので、まず合計所得金額の行を見て、どの区分に入るかを確かめてください。
なお大綱は、物価上昇に連動して基礎控除等を引き上げる仕組みも創設しています。令和10年分の数字は「現行法のまま」の値で、12月の大綱で変わる可能性があります。
■ 12月までにやること
- 源泉徴収票か帳簿の数字を入れて、自分の2028年の差額を確かめる。
- 2026年12月に令和9年度税制改正大綱が出たら、特例が延長されたかを確かめる。
- 延長されなければ、その差額を2028年の手取り計画に入れる。
無料のページは計算が全部見えて、回数の制限もありません。Excelブック版は、令和7年分も並べた3年比較を保存でき、社員ごと・家族ごとに複製して使えます。
15秒 — 実際に何をするか
よくある質問
この計算機は何を計算しますか?
令和8年度税制改正で決まった所得税のルールをもとに、令和9年分(2027年)と令和10年分(2028年、現行法のまま)の所得税+復興・防衛特別所得税を並べて計算します。給与所得控除、合計所得金額、基礎控除、課税所得、税額、2028年の増税額まで、5つの数字を入れるだけで12行がその場で出ます。
誰のための計算機ですか?
源泉徴収票の数字で2027年・2028年の手取りを知りたい会社員、副業のある会社員、事業所得のある個人事業主、そして社員から来年の税額を聞かれる経理担当のためです。合計所得132万円超489万円以下の人は、基礎控除が104万円から62万円に戻るため差がいちばん大きくなります。
無料の手取り計算機ではだめですか?
多くの手取り計算機は1年分の税率しか持たず、令和8年分・令和9年分だけの基礎控除104万円の特例と、現行法のままの令和10年分(62万円、給与所得控除の最低保障69万円)を並べて差額を出しません。防衛特別所得税1%と復興特別所得税1.1%の切り替えも反映していないことがあります。
無料でどこまで使えますか?
このページの計算は無料で、回数の制限もありません。令和9年分と令和10年分の12行と、2028年の増税額は全部表示されます。有料のExcelブックは、令和7年分(2025年)の旧ルールで計算した税額を足した3年比較で、社員ごとに複製して保存できます。
税理士に頼むのと比べてどうですか?
税理士への相談は申告や個別の判断が必要なときに向いています。来年と再来年の所得税がどれだけ変わるかを自分の数字で先に知るだけなら、この計算機で2分あれば足ります。12月に令和9年度税制改正大綱が出たら、数字を入れ直して特例延長の有無を確かめてください。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。