· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
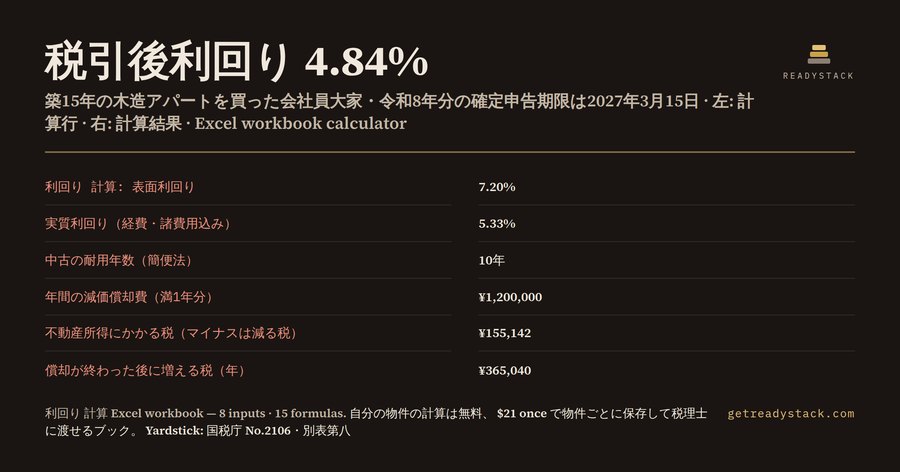
築15年の木造アパートを3,000万円で買った会社員大家が、表面利回り7.20%を見て安心する。よくある場面です。けれども確定申告で効いてくるのは表面利回りではなく、中古の建物を何年で償却するかです。ここを法定耐用年数のまま計算すると、減価償却費も税額も税引後利回りもすべてずれます。この記事では、無料の計算ページで実際に出した数字だけを使って、その仕組みを順に見ていきます。
■ 中古の建物は「簡便法」の耐用年数で償却する 国税庁のタックスアンサーNo.2106によると、中古で取得した建物の耐用年数は、見積もりが難しければ簡便法で決められます。式は「(法定耐用年数−経過年数)+経過年数×20%」。法定耐用年数をすべて経過している建物は「法定耐用年数×20%」です。1年未満の端数は切り捨て、2年に満たなければ2年になります。 住宅用の法定耐用年数は、国税庁No.2100で木造22年、鉄筋コンクリート造47年などと決まっています。築15年の木造なら、22−15+15×20%=10年。法定の22年ではなく10年で償却します。
■ 償却率は「1÷年数」ではない 建物は定額法で償却します。償却率は耐用年数省令の別表第八に載っていて、10年なら0.100、22年なら0.046、4年なら0.250です。表の値は1÷耐用年数を小数第3位で切り上げたものなので、22年を1÷22の0.04545で計算すると表とずれます。この計算ページは切り上げた値を使います。
■ 計算例:築15年の木造アパート 入力した数字は次のとおりです。物件価格30,000,000円、年間の家賃収入2,160,000円、購入時の諸費用2,100,000円、年間の運営経費450,000円、売買契約書の建物価格12,000,000円、木造(法定22年)、築15年、所得税の税率20%。 出てきた結果は、表面利回り7.20%、実質利回り5.33%、中古の耐用年数10年、定額法の償却率0.100、年間の減価償却費1,200,000円です。 法定の22年のまま0.046で計算すると、減価償却費は552,000円にしかなりません。簡便法の半分以下です。
■ 税引後利回りまで出す 不動産所得は、家賃収入から運営経費と減価償却費を引いた510,000円。合計税率は、所得税20%に復興特別所得税2.1%を掛けた分と住民税の所得割10%を足して30.42%です。不動産所得にかかる税は155,142円、税引後キャッシュフローは年1,554,858円、税引後利回りは4.84%になります。 表面利回りの7.20%と比べると、実際に手元に残る割合はかなり小さく見えます。物件を比べるときは、表面ではなくこの税引後利回りで並べるほうが実態に近くなります。
■ 償却が終わると税が増える 見落としやすいのが、耐用年数が終わった後です。減価償却費1,200,000円が経費から消えるので、その分だけ不動産所得が増えます。合計税率30.42%を掛けると、償却が終わった後に増える税は年365,040円。築15年の木造なら11年目から、毎年この額が税として出ていきます。家賃も経費も同じでも、手取りが急に減る年が来るということです。 有料のExcelブックの「償却終了後」シートでは、この年の税額520,182円、税引後キャッシュフロー1,189,818円、税引後利回り3.71%、それまでの償却累計額11,999,999円(備忘価額1円を残す)まで出します。
■ 条件を変えると答えが変わる 同じ物件価格と家賃でも、構造と築年数で結果が大きく変わります。 ・鉄筋コンクリート造(法定47年)で築50年なら、法定耐用年数をすべて経過しているので47×20%で9年、償却率0.112、減価償却費は年1,344,000円。 ・木造の築5年なら、22−5+5×20%で18年、償却率0.056、減価償却費は年672,000円。税引後利回りは4.34%に下がります。 ・木造の築22年で所得税の税率33%なら、耐用年数は4年、償却率0.250、減価償却費は年3,000,000円。不動産所得は−1,290,000円になり、給与と損益通算すると税が563,640円減ります。ただし償却は4年で終わり、その後は税が年1,310,790円増えます。
■ 表面利回りと実質利回りの違い 表面利回りは、年間の家賃収入を物件価格で割っただけの数字です。計算例では2,160,000円÷30,000,000円で7.20%。実質利回りは、家賃収入から管理委託・修繕・固定資産税・保険などの運営経費を引き、物件価格に仲介手数料・登記・取得税などの諸費用を足して割ります。計算例では(2,160,000円−450,000円)÷(30,000,000円+2,100,000円)で5.33%。広告に載るのはたいてい表面利回りなので、まず実質で並べ直すだけでも物件の見え方が変わります。
■ 償却できるのは建物だけ 土地は減価償却しません。ですから計算には、物件価格とは別に建物価格を入れます。売買契約書に土地と建物の内訳が書かれていれば、その建物の金額を使います。計算例では物件価格30,000,000円のうち建物が12,000,000円です。建物価格の割合が大きいほど減価償却費は大きくなり、償却が終わった後に増える税も大きくなります。
■ 所得税の税率は自分の課税所得で選ぶ 入力する所得税の税率は、給与と不動産所得を合わせた課税所得にかかる一番上の税率です。所得税の税率は5%・10%・20%・23%・33%・40%・45%の7段階です。前年の源泉徴収票や確定申告書から自分の課税所得を確かめて、当てはまる税率を入れてください。計算ページは、その税率に1.021を掛けて復興特別所得税を足し、住民税の所得割10%を加えて合計税率を出します。税率20%なら30.42%、33%なら43.69%です。
■ 計算ページの使い方 手元に用意するのは、売買契約書(物件価格と建物価格)、レントロールか家賃の入金記録(年間の家賃収入)、購入時の精算書(諸費用)、管理会社の明細と固定資産税の通知書(運営経費)、前年の源泉徴収票(所得税の税率の目安)です。構造の欄には木造なら22、鉄筋コンクリート造なら47を入れ、築年数には購入した時点の経過年数を入れます。数字を変えるたびに11行がその場で計算し直されるので、買う前に候補の物件を何件でも並べて比べられます。
■ 1年目は月割り この計算の減価償却費は満1年分です。1年目は事業に使った月数で月割りになるので、申告書に書くときは月数を掛けてください。
■ 無料でできること・有料で増えること 計算ページは全部無料で、回数の制限もありません。8つの数字を入れると11行がその場で出ます。入力はブラウザの中だけで計算され、どこにも送られません。 有料版は保存できるExcelブックです。無料の11行に償却終了後のシート4行を足した15の数式が入っていて、物件ごとに複製して比べたり、税理士や金融機関に渡して数式ごと確かめてもらえます。
■ 申告まで 出た耐用年数・償却率・減価償却費は、青色申告決算書(不動産所得用)または収支内訳書の減価償却費の計算欄にそのまま写せます。令和8年分の確定申告期限は2027年3月15日です。中古物件を買った年は、まず自分の数字で一度計算してみてください。
15秒 — 実際に何をするか
よくある質問
この計算で何がわかりますか?
物件価格・家賃収入・諸費用・運営経費・建物価格・構造・築年数・所得税の税率を入れると、表面利回りと実質利回りに加えて、中古建物の耐用年数(簡便法)、定額法の償却率、年間の減価償却費、不動産所得、税額、税引後キャッシュフロー、税引後利回り、償却が終わった後に増える税額が一度に出ます。
誰のための計算ですか?
中古アパートや中古区分マンションを買う、または2026年に買った個人の大家、特に給与所得のある会社員大家です。中古の建物は法定耐用年数ではなく簡便法の耐用年数で償却するので、法定の年数のまま計算すると減価償却費・税額・税引後利回りがすべてずれます。
無料の利回りシミュレーターではだめですか?
多くの利回り計算は表面利回りと実質利回りで終わり、中古建物の耐用年数を簡便法で出すことも、別表第八の償却率で減価償却費を出すことも、償却が終わった後に税が増えることも計算に入れません。この計算はそれを同じ画面で、あなたの売買契約書の数字から出します。
無料でどこまで使えますか?
ページの計算は全部無料で、回数の制限もありません。表面利回りから償却が終わった後に増える税額まで11行がその場で出ます。入力はブラウザの中だけで計算され、どこにも送られません。物件を変えて何度でも試せます。
有料版には何が入っていますか?
保存できるExcelブック(.xlsx)です。無料ページの11行に加えて、償却が終わった後の年の税額・税引後キャッシュフロー・税引後利回りと償却累計額を計算するシートがあります。数式は見えるので、物件ごとに複製して比べたり、税理士や金融機関に渡して確かめてもらえます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。