· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
FXのトレード日誌をつけている人の多くは、勝率と損益は記録していても、その利益がどの課税区分に入るかまでは書いていません。日本のFXの税金は、取引の相手が国内で登録された業者かどうかで二つに分かれます。この区分を一つの数字にまとめて申告すると、税額がずれます。
国税庁タックスアンサーNo.1521によると、金融商品取引法上の市場デリバティブ取引、または第一種金融商品取引業者・登録金融機関を相手方とする店頭デリバティブ取引に当たるFXの差益は「先物取引に係る雑所得等」です。所得税15%と住民税5%の申告分離課税で、令和8年分は復興特別所得税(所得税の2.1%)を合わせて20.315%になります(租税特別措置法第41条の14)。給与がいくらでも、この部分の税率は一律です。
損失が出た年は、他の先物取引に係る雑所得等と通算でき、引ききれない損失は翌年以後3年内に繰り越して控除できます(第41条の15)。繰越には毎年の確定申告が要ります。
一方、それ以外の取引、たとえば国内で登録されていない海外の業者との取引は、No.1521では「一般的には雑所得として総合課税」とされています。給与など他の所得と合わせて、所得税5%から45%の超過累進税率がかかり、住民税も10%かかります。そして損失は雑所得の範囲内でしか通算できず、給与とも、先物取引に係る雑所得等とも通算できません。繰越控除もありません。
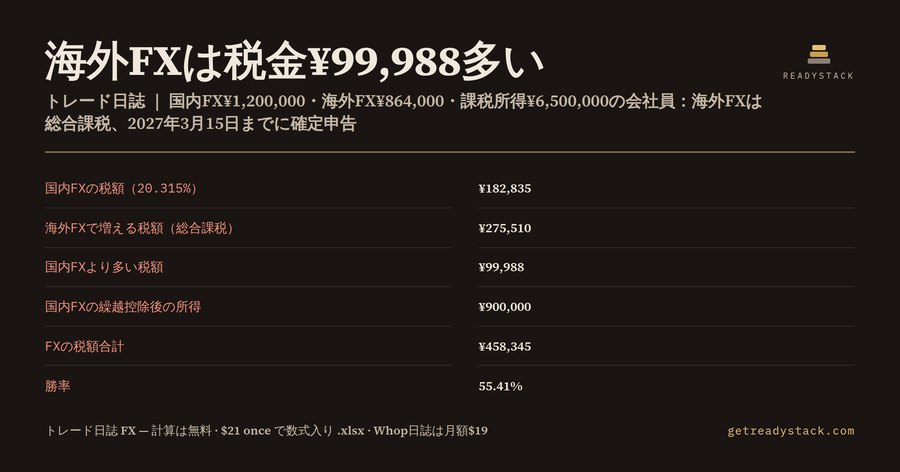
この計算機で例を出します。国内FX¥1,200,000・海外FX¥864,000・課税所得¥6,500,000・繰越損失¥300,000、勝ち41回・負け33回の会社員の場合です。国内FXは繰越損失を引いた¥900,000に20.315%で税額¥182,835。海外FXの¥864,000は課税所得に足されるため、所得税が¥872,500から¥1,057,720に上がり、所得税と復興特別所得税で¥189,110、住民税¥86,400、合わせて¥275,510になります。同じ¥864,000を国内FXで出していれば¥175,522なので、差は¥99,988です。FXの税額合計は¥458,345、勝率は55.41%です。
課税所得¥6,500,000に¥864,000を足すと¥7,364,000になり、所得税の速算表(国税庁No.2260)で23%の区分に入ります。給与の課税所得が高い人ほど、海外FXの利益にかかる率は上がります。課税所得を¥9,500,000にすると、海外FXの税額は¥377,508、国内FXとの差は¥201,986です。
次に、海外FXが¥500,000の損失だった年です。国内FXの利益¥1,200,000から差し引いて申告したくなりますが、No.1521のとおり通算はできません。国内FXの税額は¥182,835のままで、相殺して申告すると¥101,575が不足します。後から指摘されれば、不足分に加えて過少申告加算税や延滞税がかかります。
逆に、国内FXが¥400,000の損失で海外FXが¥864,000の利益だった年も同じです。口座を合計すると¥464,000の利益ですが、国内FXの損失は海外FXの利益から引けません。海外FXの税額は¥275,510かかり、国内FXの損失は前年からの¥300,000と合わせて¥700,000を令和9年分へ繰り越します。繰り越すには、この年も確定申告が必要です。
区分の見分け方は、取引の相手方です。日本の金融商品取引業者として登録されているFX会社の口座なら、年明けに届く年間取引報告書の差損益をそのまま国内FXの欄に入れます。登録のない海外の業者の口座は、取引履歴の決済損益を円に直して海外FXの欄に入れます。迷ったら、金融庁の登録業者一覧で会社名を確かめてから入れてください。
海外FXの税額の出し方は、給与など他の課税所得に海外FXの利益を足した所得税と、足さない所得税の差を取り、2.1%の復興特別所得税を掛けて、住民税10%を加えるというものです。利益が所得税の区分の境目をまたぐと、またいだ部分には上の区分の税率がかかります。国内FXは一律なので、区分をまたいでも税率は変わりません。
国内FXの繰越は3年です。令和8年分に出た国内FXの損失は、令和9年分から令和11年分までの先物取引に係る雑所得等から控除できます。この計算機の「令和9年分へ繰り越す国内FXの損失」は、前年までの繰越損失のうち今年使い切れなかった分と、今年の国内FXの損失を足したものです。3年を過ぎた損失は入れないでください。
トレード日誌として使うときは、月末ごとに決済明細を貼り付けておくと、その時点の勝率と、年末までに見込まれる税額が分かります。確定申告の時期にまとめて計算するより、年の途中で海外FXの利益が課税所得をどこまで押し上げているかを見ておくほうが、納税資金の準備がしやすくなります。
令和9年1月1日以後に生ずる所得からは、復興特別所得税の税率が1.1%に下がり、防衛特別所得税(所得税の1%)が加わると国税庁No.1521に注記されています。この計算機は令和8年分(2026年1月〜12月の決済分)を前提に、復興特別所得税2.1%で計算します。
確定申告では、国内FXの損益は「先物取引に係る雑所得等の金額の計算明細書」に書き、損失を繰り越すときは繰越控除用の付表も添えます。海外FXの利益は確定申告書の雑所得の欄に入れ、給与と合わせて総合課税の計算をします。国税庁の確定申告書等作成コーナーでは、金額を入れると必要な明細書や付表が作られます。この計算機の12項目は、その入力の前に自分の数字を確かめるためのものです。
申告期限を過ぎると、納める税額に延滞税がかかり、期限後申告には無申告加算税がかかることがあります。国内FXの損失を繰り越したい年は、利益がなくても期限内に申告しておくことが大切です。令和8年分の期限は2027年3月15日(月)です。
このページでは、口座ごとの年間損益、給与など他の課税所得、前年から繰り越した国内FXの損失、勝ち負けの回数を入れると、勝率と12項目の税額がすぐに出ます。業者の決済明細を1行1取引で貼り付けると、各行の最後の数字を損益として、「海外」と書いた行は海外FX、それ以外は国内FXとして集計します。計算はブラウザの中だけで行い、データは送信しません。
無料のトレード日誌アプリは損益と勝率までで、口座区分ごとの税額は出しません。AIに聞くと「FXは一律20.315%」と答えることがあり、海外FXの総合課税と通算不可が抜けます。税額は概算で、1,000円・100円未満の端数処理や、他の雑所得との通算は含みません。業者が登録されているかは金融庁の登録業者一覧で確かめてください。
Excel版は、同じ12項目が数式で入ったファイルに、口座区分(国内/海外)をリストで選べる売買記録シート1,000行と、国内と海外を分けた月別損益表を加えたものです。年をまたいで記録を残せます。月別損益表には国内と海外の損益と勝率が月ごとに並ぶので、どの月に海外FXの利益が積み上がったかも見られます。令和8年分の確定申告は2027年2月16日から3月15日までです。まずはこのページで、自分の数字を入れて確かめてください。
15秒 — 実際に何をするか
よくある質問
このトレード日誌で何がわかりますか?
FXの年間損益を国内の登録業者の口座と海外業者の口座に分けて入れると、国内FXの申告分離20.315%の税額、海外FXの総合課税で増える税額、同じ利益を国内FXで出した場合との差、相殺できない海外FXの損失、令和9年分へ繰り越す国内FXの損失と、勝率を12項目で出します。計算はブラウザの中だけです。
誰のための計算ですか?
国内FX口座と海外FX口座を両方使い、トレード日誌で成績をつけている会社員や個人トレーダーのためです。特に給与の課税所得が高く、海外FXの利益に累進税率がかかる人、海外FXの損失で国内FXの利益を減らせると思っている人は、確定申告の前に自分の数字で確かめてください。
無料のアプリやAIではだめですか?
無料のトレード日誌アプリは損益と勝率までで、口座の区分ごとの税額は出しません。AIは「FXは一律20.315%」と答えることがあります。国税庁No.1521では、国内未登録の海外業者との取引は一般に雑所得の総合課税で、損失は先物取引に係る雑所得等と通算できません。その違いをあなたの数字で計算します。
無料でどこまで使えますか?
12項目すべてを無料で、回数制限なく使えます。売買記録を貼り付けて勝ち負けを集計する機能も無料です。有料版は同じ計算が数式で入ったExcelに、口座区分つきの売買記録シート1,000行と国内/海外別の月別損益表を加えたもので、年をまたいで記録を保存したい人向けです。
ほかの方法と比べて費用はどうですか?
Whopで売れているトレード日誌は月額$19(Financial Tech Wiz)の定期課金です。このページの計算は無料で、Excel版は$21の一度きりの支払いで定期課金はありません。区分を間違えて過少申告すると、不足分の税金に加えて過少申告加算税や延滞税がかかるので、申告前の確認に使えます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。