店舗・事務所・駐車場を貸す個人の大家さん向け / 2026年10月26日 国税庁「令和8年度税制改正特集」・Q&A 問115-2・問117-3 で確認
こちらでも: Whop
インボイス 3割特例|大家さんの家賃台帳
令和9年分・令和10年分は3割特例で、売上税額の3割を納めます。ただし外壁塗装などの大きな修繕がある年は、一般課税にすると還付になることがあります。3割特例と簡易課税では、ふつう還付は出ません(問117-3)。住宅の家賃(非課税)がある建物は、課税売上割合で控除が減ります。まず家賃と修繕費を入れてください。
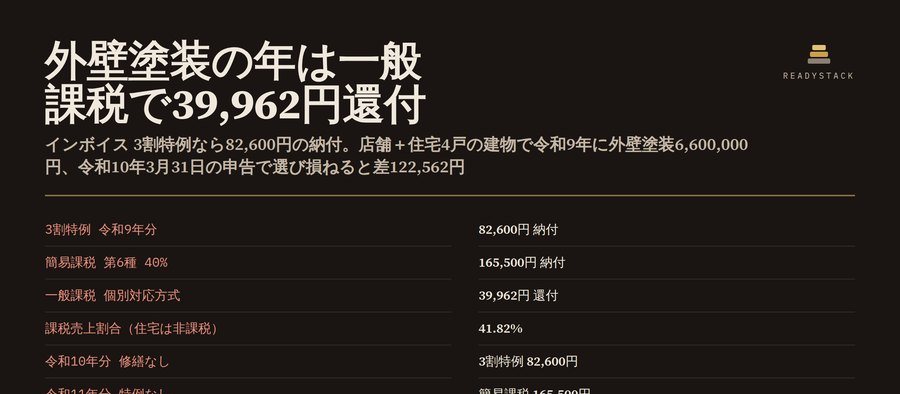
見本:1階店舗+駐車場3台+住宅4戸、令和9年に外壁塗装 6,600,000円
| 3割特例 | 82,600円 を納付 |
|---|---|
| 簡易課税 第6種 | 165,500円 を納付 |
| 一般課税(課税売上割合 41.82%・個別対応方式) | 39,962円 の還付 |
差は 122,562円。同じ建物で修繕のない令和10年分は 3割特例 82,600円 が一番少なくなります。
1. その年の消費税を3つの方法で出す(無料)
家賃と修繕費を入れると、ここに3割特例・簡易課税・一般課税の納税額と、どれが一番少ないかが出ます。
9 inputs · 3 methods · 3 years(令和9〜11年分)· 家賃台帳 · CSV , JSON , print
家賃台帳 Pro:区画ごとの家賃と毎月の入金チェックを保存・修繕の記録・令和9〜11年の3年計画(修繕の年だけ一般課税、令和11年の簡易課税の届出期限)・CSV/JSON 書き出し・印刷用の申告メモ。 年額 $29.99(per year) 月額 $5.99(per month)
2. 家賃台帳 — 毎月の入金と修繕から、その年の数字を作る
区画(店舗・駐車場・住戸)を1行ずつ。消費税の売上は入金した日ではなく、契約の支払日の月で数えます。入金の印がない月は「未入金」に出ます。ここで入れた行はこの画面を閉じると消えます。保存・3年計画・CSV/JSON・申告メモは Pro。
区画
年:
修繕・経費
Pro で開くもの:台帳をこのブラウザに保存(区画・入金チェック・修繕)・令和9〜11年の3年計画と合計・高額特定資産で翌年の3割特例が消える警告・令和11年分の簡易課税の届出期限・CSV/JSON 書き出し・印刷用の申告メモ。
購入後のキーを貼り付け:
この台帳が使う決まり(2026年10月26日に国税庁の資料で確認)
- 3割特例:インボイス登録で免税事業者から課税事業者になった個人事業者の令和9年分・令和10年分。納付税額 = 売上税額 × 30%。法人は対象外。
- 使えない年:基準期間(2年前)の課税売上高が1,000万円超、特定期間・相続による制限、課税期間の短縮、一般課税で高額特定資産(1件 税抜1,000万円以上)を取得した後の年など(インボイスQ&A 問115-2)。
- 還付:大きな設備投資などで仕入れの消費税が売上の消費税を上回ると、一般課税なら還付。簡易課税と3割特例では、ふつう還付は出ません(問117-3)。
- 簡易課税 第6種(不動産業)のみなし仕入率は40%。3割特例(売上税額の30%を納付)より納める額は多くなります。
- 住宅の貸付は非課税。課税売上割合 = 課税売上(税抜)÷(課税売上(税抜)+住宅家賃)。95%未満なら、個別対応方式(店舗だけの経費は全額・共通の経費は割合分・住宅だけの経費は0)か一括比例配分方式(全部 × 割合)。一括比例配分方式は2年間続ける必要があります。
- 簡易課税へ移る届出:2割・3割特例を受けた翌年は、その年の申告期限までに「消費税簡易課税制度選択届出書」を出せばその年から(令和10年分を3割特例で申告したなら、令和11年分は令和12年4月1日まで)。簡易課税は2年間やめられません(問117-3)。
- 申告期限:令和9年分は令和10年3月31日、令和10年分は令和11年4月2日、令和11年分は令和12年4月1日(3月31日が土日のため翌月曜)。
- 端数:課税標準額は千円未満、差引税額と地方消費税(差引税額×22/78)は百円未満を切り捨て。仕入れの消費税は税込額×7.8/110。
出典:国税庁 令和8年度税制改正特集 ・ インボイスQ&A 問115-2 ・ 問117-3。これは計算と記録の道具で、税務の助言ではありません。資本的支出・調整対象固定資産の扱いや申告の判断は、ご自身または税理士の確認で行ってください。入力した数字はこのブラウザの外へ送られません。