個人事業主・フリーランス向け / 2026年10月 国税庁「令和8年度税制改正特集」反映
こちらでも: Whop
インボイス 2割特例 月次ノート
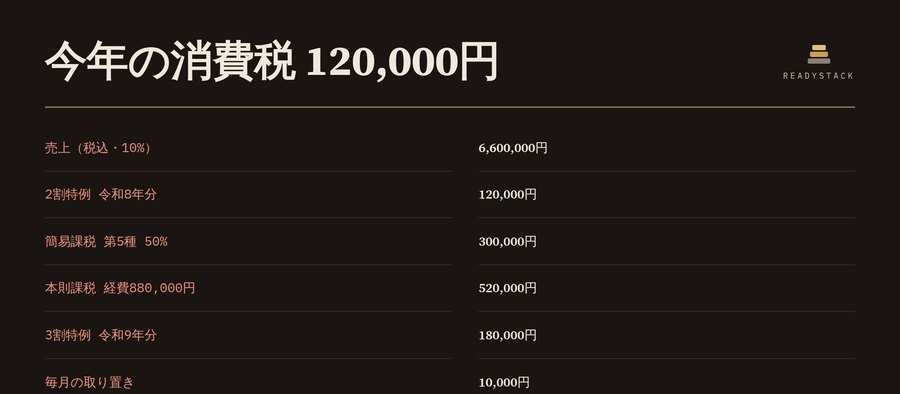
令和8年分が2割特例の最後の年です。令和9年分・令和10年分は3割特例になり、同じ売上でも納める額は1.5倍。卸売(第1種)なら令和8年分から簡易課税の方が安く、その届出期限は令和9年3月31日です。まず売上を入れて、あなたの年の数字を出してください。
1. 令和8年分の納税額を出す(無料)
売上を入れると、ここに申告書の記入額と3つの方法の比較が出ます。
7 inputs · 3 methods · 3 years · 36 months ledger · CSV , JSON , print
月次ノート Pro:36か月の帳簿を保存・毎月の取り置き額・令和10年分までの3年比較と1,000万円の監視・CSV/JSON 書き出し・印刷用の申告メモ。 年額 $24.99(per year) 月額 $5.99(per month)
2. 月次ノート — 毎月の売上から取り置き額
入金のたびに1行。税込金額のまま入れれば、その月に取り置く消費税(地方消費税込み)が出ます。ここで入れた行はこの画面を閉じると消えます。保存・CSV書き出し・令和9年・10年の計画は Pro。
Pro で開くもの:帳簿をこのブラウザに保存(36か月)・自分のCSVの読み込み・CSV/JSON 書き出し・令和8〜10年の方法比較(2割→3割→簡易)・基準期間/特定期間の1,000万円監視・簡易課税の届出期限・印刷用の申告メモ。
購入後のキーを貼り付け:
このノートが使う決まり(2026年10月26日に国税庁の資料で確認)
- 2割特例:令和8年9月30日を含む課税期間まで。個人は令和8年分(令和9年3月31日申告)が最後。納付税額 = 売上税額 × 20%。
- 3割特例:個人事業者の令和9年分・令和10年分。納付税額 = 売上税額 × 30%。法人は対象外。確定申告書に付記するだけで届出は不要。
- 対象外:基準期間(2年前)または特定期間(前年1〜6月)の課税売上高が1,000万円超、課税期間の短縮、相続、調整対象固定資産・高額特定資産の取得など(インボイスQ&A 問115-2)。
- 簡易課税へ移る届出:2割・3割特例を受けた翌年は、その年の申告期限までに「消費税簡易課税制度選択届出書」を出せばその年から簡易課税(令和9年分なら令和10年3月31日まで)。簡易課税は2年間やめられません。
- みなし仕入率:第1種90% 第2種80% 第3種70% 第4種60% 第5種50% 第6種40%(問117-3)。
- 端数:課税標準額は千円未満、差引税額と地方消費税(差引税額×22/78)は百円未満を切り捨て。
- 令和9年4月からの飲食料品の税率引下げ(1%)は法案審議中のため、令和9年分以降の見込みには入れていません。
出典:国税庁 令和8年度税制改正特集 ・ インボイスQ&A 問115-2 ・ 問117-3。これは計算と記録の道具で、税務の助言ではありません。申告の判断はご自身または税理士の確認で行ってください。入力した数字はこのブラウザの外へ送られません。