· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
年収の壁は「超えたら損」とよく言われます。でも、どこで、いくら損をするのかは、2026年に大きく変わりました。会社員の夫や妻の扶養に入ってパートで働く人に向けて、2026年(令和8年分)の壁を、実際に計算した数字で整理します。
■ 2026年の壁は4つ 1つ目は所得税の壁です。令和8年度税制改正で、給与所得控除の最低保障額が74万円、基礎控除が104万円(合計所得489万円以下)になりました。74万円+104万円で、給与だけなら年収178万円まで所得税がかかりません。2025年分は160万円、2024年分までは103万円でした。この178万円は令和8年分・令和9年分の措置で、2026年12月の年末調整で精算されます。毎月の給与から引かれる源泉徴収は、年末調整で戻ってくる分があります。
2つ目は配偶者控除の壁です。配偶者控除と扶養控除の対象になる合計所得の要件が58万円から62万円に上がり、給与だけなら年収136万円以下が目安になりました。これは、あなたではなく、あなたを扶養している配偶者の税金に効く壁です。
3つ目は社会保険の扶養の壁、130万円です。60歳以上は180万円です。ここが2026年4月1日から変わりました。これまでは「今後1年間の収入見込み」で判定していましたが、今は労働条件通知書などに書かれた、労働契約上の年収で判定します。契約にない残業代は含めません。少し残業しただけで扶養から外れるのでは、という心配は減りました。その代わり、契約書に書く時給と時間が、そのまま判定の数字になります。
4つ目は勤務先の社会保険の壁で、いわゆる106万円です。週20時間以上などの条件を満たし、勤務先で社会保険に加入する場合です。この場合は扶養の130万円より前に、勤務先の健康保険と厚生年金の保険料が給与から引かれます。
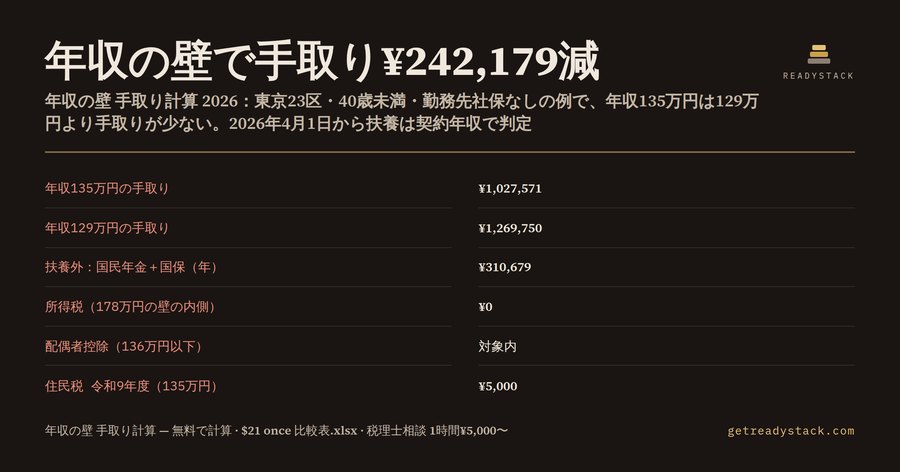
■ 年収135万円と129万円を比べた 東京23区に住む40歳未満の人が、勤務先の社会保険に入らずに働く例で計算しました。国保料は、特別区の令和8年度の料率で、前年の給与所得70万円・軽減なしとして概算した95,639円を使っています。
年収129万円は、社保の扶養の内側です。社会保険料は0円、雇用保険料が6,450円、所得税は0円、住民税は13,800円で、手取りは1,269,750円になります。
年収135万円にすると、扶養から外れます。国民年金が月17,920円で年215,040円、国保が95,639円、合わせて310,679円を自分で払います。雇用保険料は6,750円です。所得税は178万円の壁の内側なので0円です。住民税は社会保険料を差し引けるため5,000円まで下がります。それでも手取りは1,027,571円です。
年収は6万円増えたのに、手取りは242,179円減りました。増えた年収1円あたり、手元に残るのはマイナス4円余りです。所得税の壁が178万円に上がっても、この人にとって本当に効いているのは130万円の壁でした。
■ 何が答えを変えるのか この差は、条件を1つ変えると大きく動きます。
勤務先で社会保険に入る場合は、年収129万円のときにも保険料が引かれるので、比べ方そのものが変わります。この計算表では、協会けんぽ東京の令和8年度の料率9.85%と子ども・子育て支援金0.23%、厚生年金18.3%を折半した14.19%を初期値にしています。お勤め先の料率に置き換えてください。
60歳以上なら扶養の上限は180万円なので、135万円でも扶養の内側にとどまります。
国保料は市区町村と前年の所得で大きく違います。お住まいの自治体のサイトで試算した額を入れると、あなたの数字で答えが出ます。
■ どこまで増やせば取り戻せるか 同じ条件(東京23区・40歳未満・勤務先社保なし・国保95,639円)で、年収Aだけを動かして計算しました。
年収137万円では、手取りは1,047,471円で、129万円より222,279円少ないままです。しかも137万円では合計所得が62万円を超えるので、配偶者控除の対象から外れます。配偶者の税金にも影響が出始める金額です。
年収160万円まで増やすと、手取りは1,267,721円です。129万円の手取り1,269,750円に、まだ2,029円届きません。この例では、130万円の壁を越えて損を取り戻すには、年収160万円を少し超えるところまで働く必要があります。
年収178万円では、手取りは1,428,921円で、129万円より159,171円多くなります。所得税はこの年収でも0円です。社会保険料310,679円を所得から差し引けるので、年収185万円でも所得税は0円のままでした。住民税は185万円で38,500円です。
■ 社保加入と60歳以上ではどうなるか 勤務先で社会保険に入る場合、年収135万円の保険料は191,565円、129万円でも183,051円です。どちらも引かれるので、手取りは135万円が1,146,685円、129万円が1,095,499円で、135万円のほうが51,186円多くなります。この場合、130万円の壁による逆転は起きません。
60歳以上で扶養の上限が180万円の場合、年収135万円でも扶養の内側です。手取りは1,323,450円で、129万円より53,700円多くなります。
同じ「年収135万円」でも、勤務先の保険と年齢で、答えがマイナス24万円からプラス5万円まで変わります。これが、一般的な早見表では答えが出ない理由です。
■ 無料の計算サイトでは足りない理由 多くの手取り計算は、会社員が自分で社会保険に入っている前提で作られています。扶養を外れたときの国民年金と国保を自分で足すものは多くありません。また、2025年の160万円や123万円のまま説明しているページもまだあります。2026年分の178万円と136万円、4月からの契約ベースの判定を、同じ1枚で計算することが大切です。
■ いつまでに確かめるか 社保の扶養は労働契約上の年収で判定されるので、次の契約更新やシフトの相談の前が確かめどきです。所得税と配偶者控除は、2026年12月の年末調整で精算されます。配偶者の勤務先に扶養の状況を届ける前に、年収を2通り入れて手取りの差を見てください。
■ この計算表でできること 無料のウェブ版では、年収を2通り入れるだけで、手取り、所得税、住民税、保険料、手取りの差、3つの壁の判定がその場で出ます。答えを隠すことはありません。有料版は同じ式が入った.xlsxで、日付を付けて保存し、時給やシフトが変わるたびに再計算して、配偶者や勤務先に見せることができます。入力は8項目、自動計算の行は19行です。
注意点もあります。この計算は給与収入だけの人を前提にしています。住民税の非課税ラインは単身・1級地の45万円で計算しており、扶養家族がいる場合や地域によって変わります。社会保険料は年収×料率の概算で、標準報酬月額の等級による端数は省いています。国民年金保険料は、日本年金機構が公表した令和8年度(2026年4月〜2027年3月)の月額17,920円です。雇用保険料は令和8年度の労働者負担5/1,000で計算しています。住民税は2026年の収入にかかる令和9年度分で、2027年6月から納める税額です。
15秒 — 実際に何をするか
よくある質問
この計算表は何をしますか?
年収を2通り入れると、2026年(令和8年分)の給与所得控除74万円・基礎控除104万円で所得税を、令和9年度の住民税、社会保険料、雇用保険料を差し引いた手取り年額を出し、手取りの差と178万・136万・130万の壁の判定を並べて表示します。
誰のためのものですか?
会社員の夫または妻の扶養に入り、パートやアルバイトで働く配偶者(第3号被保険者)のための計算表です。勤務先の社会保険に入るかどうか、扶養を外れて国民年金と国保を払うかどうかで、年収が少し増えたときの手取りがどう変わるかを先に確かめたい人に向いています。
無料の手取り計算サイトでは足りませんか?
多くの計算サイトは会社員の手取りを前提にしていて、扶養を外れた後の国民年金17,920円(令和8年度月額)と国保の負担を足しません。2026年4月から社保扶養は労働契約上の年収で判定するため、残業込みの見込みで判断すると、壁の手前にいるのに働き控えてしまうことがあります。
無料でどこまで使えますか?
ウェブ版で年収2通りを入れれば、手取り・所得税・住民税・保険料・手取り差・3つの壁の判定がその場ですべて表示され、答えを隠すことはありません。有料版は同じ式を持つ日付入りの.xlsxで、シフトが変わるたびに保存・再計算して配偶者や勤務先と共有できます。
税理士に聞くのと比べてどうですか?
税理士の個別相談は1時間5,000〜10,000円程度が一般的です。この計算表は一度の支払いで、年収を何度変えても同じ式で手取りを出し直せます。国保料は市区町村ごとに違うため、お住まいの自治体の試算額を入れて使ってください。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。