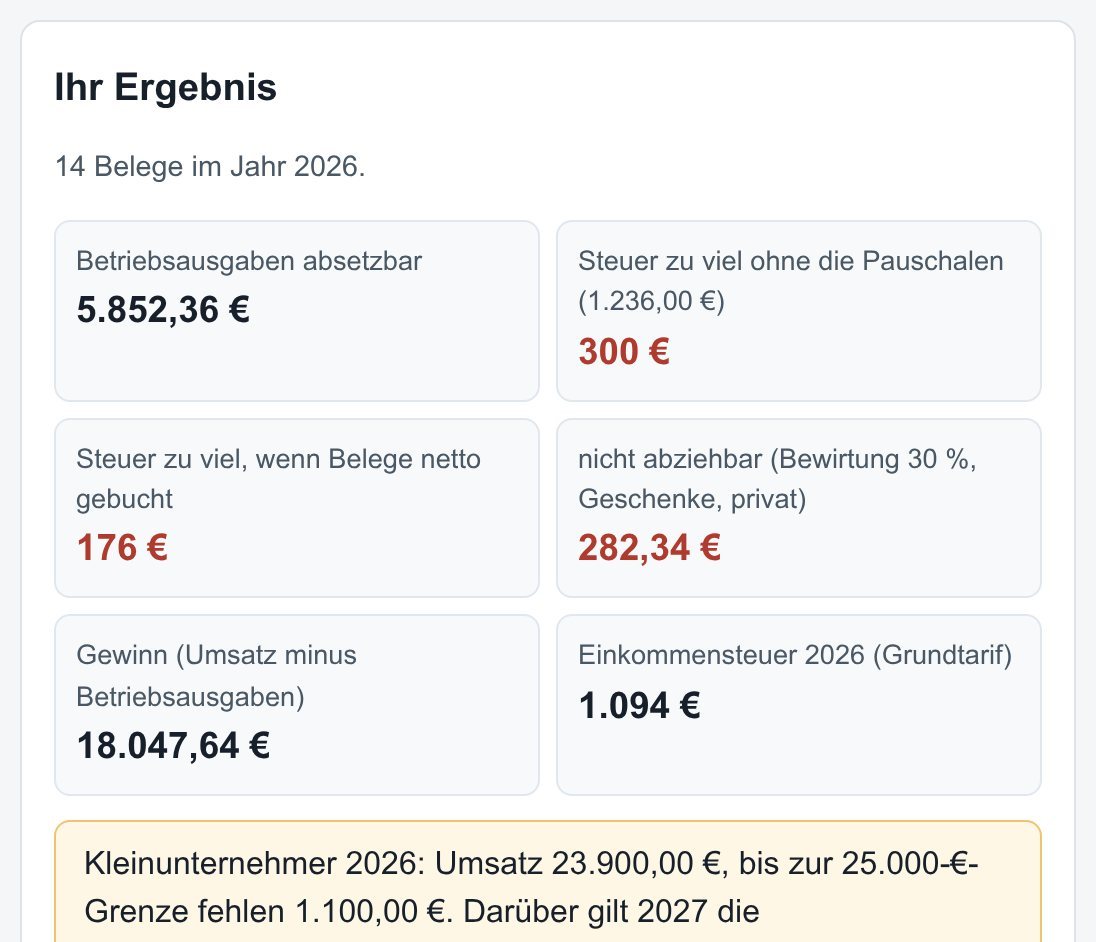
Beispiel (erfunden): Grafikdesignerin, Kleinunternehmerin, 14 Belege 2026, 5.852,36 € absetzbar. Ohne die 1.236,00 € Pauschalen (Homeoffice-Tage, km, Verpflegung) zahlt sie 300 € Einkommensteuer zu viel, mit netto gebuchten Belegen weitere 176 € zu viel.
Die typischen Fehler fängt das Belegbuch beim Eintragen ab: Als Kleinunternehmer ziehen Sie keine Vorsteuer ab, also zählt jeder Beleg brutto. Bewirtung wird auf 70 % gekürzt, Geschenke werden je Person und Jahr gegen 50 € brutto geprüft, die GWG-Grenze 800 € netto (ein Stuhl für 940,00 € brutto ist sofort absetzbar), Computer mit 1 Jahr Nutzungsdauer, Privatanteile abgezogen. Jede Summe steht mit ihrer Kennzahl der Anlage EÜR da. Keine Anmeldung, die Belege bleiben in Ihrem Browser.
1. Belege eintragen
Eine Zeile je Beleg: Datum; Beschreibung; Betrag brutto; Kategorie; Zusatz. Kategorie leer lassen = wird aus der Beschreibung erkannt. Zusatz: privat 50 % · an Name (Geschenke) · ND 7 (Nutzungsdauer in Jahren) · 7 % oder 0 % (Umsatzsteuer im Beleg). Aus Excel kopierte Spalten (Tab) gehen auch.
2. Pauschalen ohne Beleg
3. Umsatz und Einkommen
Ihr Ergebnis
Fehlercheck
Für die Anlage EÜR: Summen je Kennzahl
| Kz | Zeile 2026 | Posten | Belege | Betrag |
|---|
Belege mit Prüfung
| Datum | Beschreibung | brutto | Kategorie | absetzbar | Hinweis |
|---|
Anlagen mit Abschreibung
| Anlage | Kosten | ND | AfA dieses Jahr | Restwert |
|---|
Pro: $29.99 pro Jahr (oder $5.99 pro Monat) — Belegbuch je Jahr im Browser speichern · Kontoauszug-CSV der Bank einlesen (nur Ausgaben, Kategorie wird erkannt) · ins nächste Jahr übernehmen (Restwerte der Anlagen werden als AfA 2027 eingetragen) · CSV für Excel oder Steuerberater · Anlage-EÜR-Übersicht mit Belegliste drucken oder als PDF sichern · Erinnerungen (.ics): Steuererklärung bis 02.08.2027, Belege jeden Monat, Umsatz-Check am 01.12.
Pro jährlich für $29.99 oder monatlich $5.99Schon gekauft?
So wird gerechnet (Stand 12.11.2026)
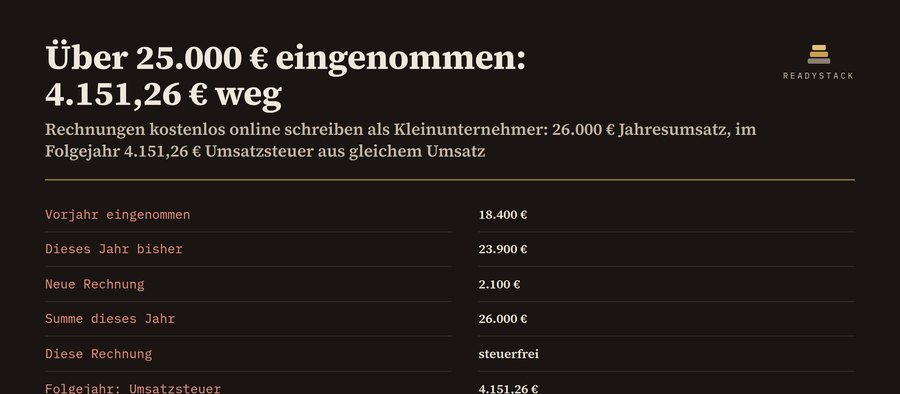
- Kleinunternehmer nach § 19 UStG: Umsatz im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 €. Weil Sie keine Vorsteuer abziehen, ist der Bruttobetrag jedes Belegs die Betriebsausgabe.
- Bewirtung aus geschäftlichem Anlass: 70 % abziehbar, 30 % nicht (§ 4 Abs. 5 Satz 1 Nr. 2 EStG).
- Geschenke an Geschäftsfreunde: abziehbar, wenn sie je Empfänger im Jahr 50 € nicht übersteigen (§ 4 Abs. 5 Satz 1 Nr. 1 EStG). Ohne Vorsteuerabzug zählt der Bruttobetrag. Ein Cent darüber, und alle Geschenke an diese Person sind nicht abziehbar.
- GWG: sofort absetzbar, wenn die Kosten ohne Umsatzsteuer 800 € nicht übersteigen (§ 6 Abs. 2 EStG), auch wenn Sie die Vorsteuer nicht abziehen. Abgezogen wird dann der volle Bruttobetrag.
- Teurere Anlagen: lineare AfA monatsgenau nach der Nutzungsdauer (ND) laut AfA-Tabelle. Computer-Hardware und Software: Nutzungsdauer 1 Jahr nach BMF-Schreiben vom 22.02.2022, voll im Jahr der Anschaffung.
- Tagespauschale häusliche Wohnung: 6 € je Tag, höchstens 1.260 € im Jahr (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Verpflegung auf Reisen: 14 € (über 8 Stunden, An- und Abreisetag) und 28 € (24 Stunden), § 9 Abs. 4a EStG. Privates Auto auf Geschäftsreisen 0,30 € je km. Wege zur eigenen Betriebsstätte: 0,38 € je vollem Entfernungs-km ab 2026.
- Kennzahlen (Kz) sind die der Anlage EÜR, die Zeilen die des Vordrucks 2026. Waren (Kz 100): Zeile bitte im Vordruck nachsehen.
- Einkommensteuer: Grundtarif 2026 (§ 32a EStG) auf Gewinn plus weitere Einkünfte, ohne Solidaritätszuschlag und Kirchensteuer. Ein Werkzeug zum Erfassen und Rechnen, keine Steuerberatung.
Inhalt: 11 inputs · 6 results · 22 Kennzahlen · 17 Kategorien · bank CSV import · Excel CSV export · EUER print · 3 reminders .ics
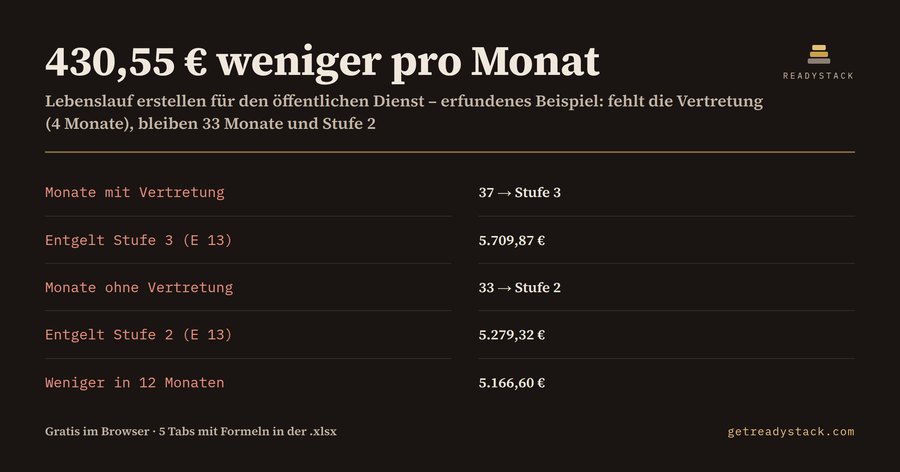 Lebenslauf erstellen für den öffentlichen Dienst: Monate je Station zählen → TVöD-Stufe → Entgelt 2026
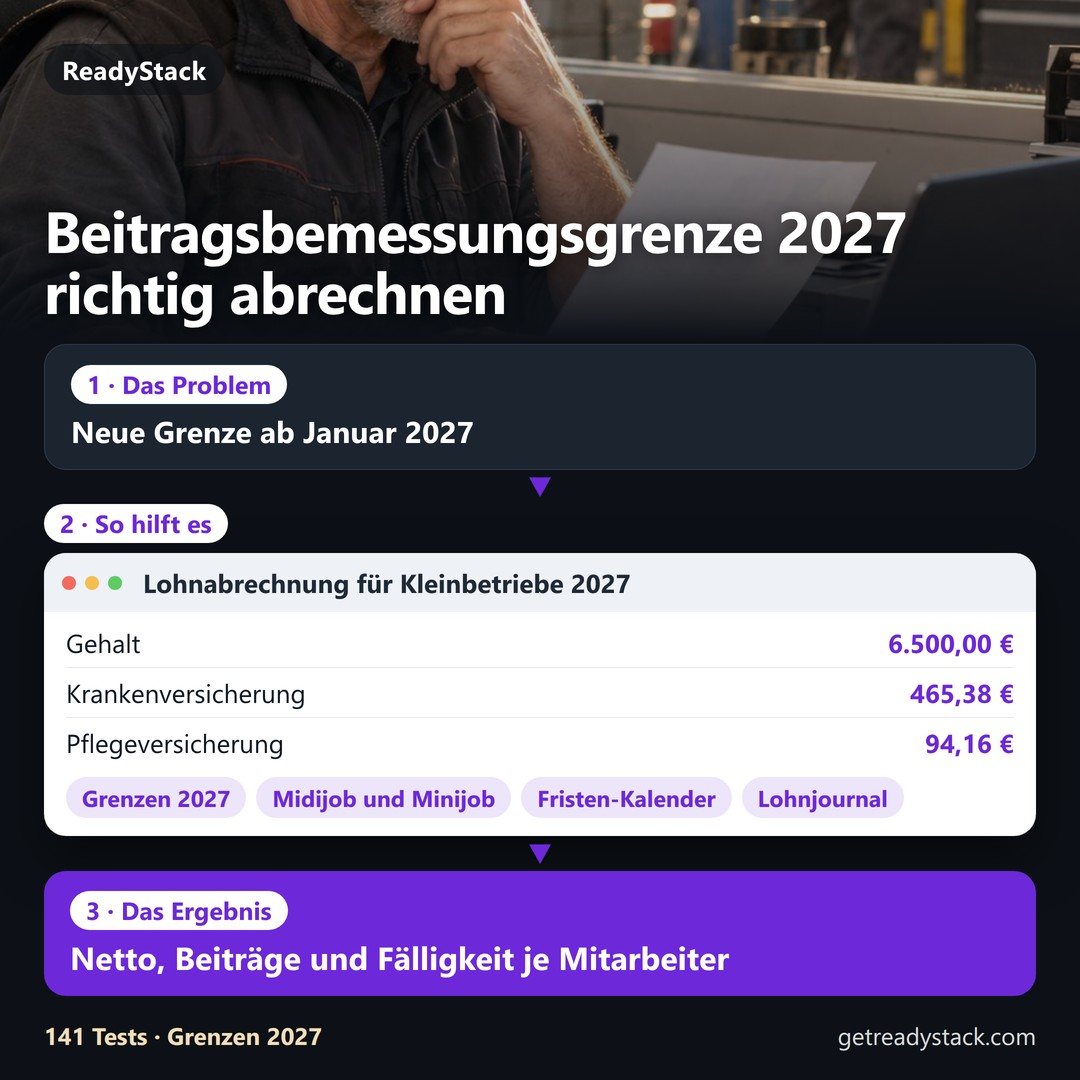 Lohnabrechnung für Kleinbetriebe 2027
 Elterngeld-Planer: Steuerklassenwechsel, Monatsplan und Antrags-Checkliste
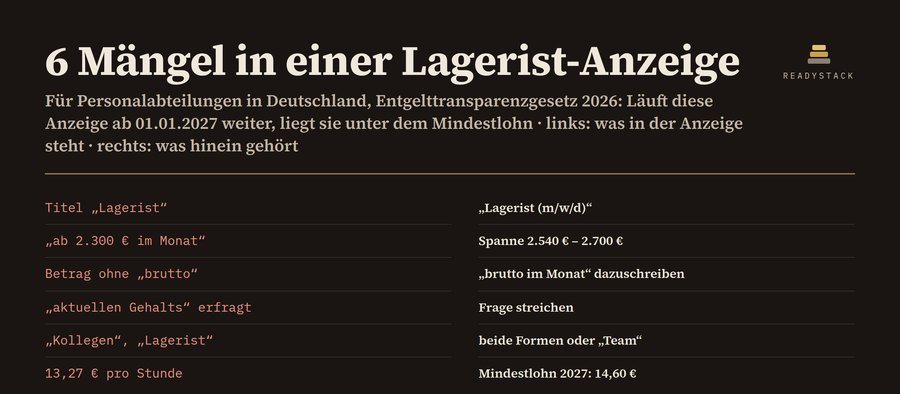 Entgelttransparenzgesetz 2026: Gehalt in Stellenanzeigen