Inventur zum Geschäftsjahresende – Pflicht für Kaufleute (§ 240 Abs. 2 HGB)
Kostenlose Version nutzenVollversion freischalten
Auch bei: Whop
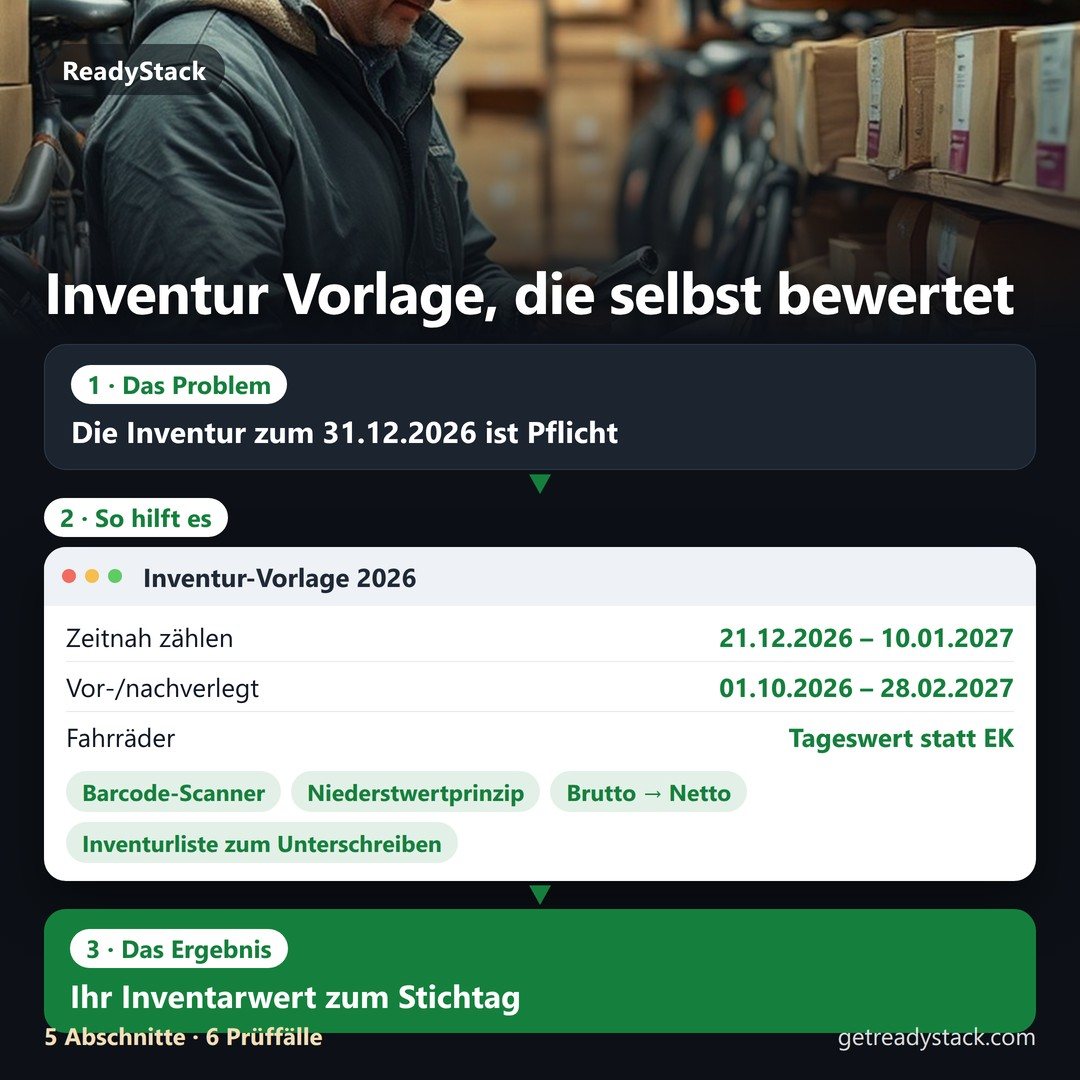
Inventur-Vorlage 2026: zählen, bewerten, fertige Inventurliste – direkt im Browser
Wann dürfen Sie zählen?
Nicht nur eine Zählliste: Die Seite bewertet selbst – Menge × niedrigerer Wert (§ 253 Abs. 4 HGB), Brutto → Netto, Soll/Ist – und keine Excel-Formel geht beim Einfügen einer Zeile verloren.
Kein Konto. Ihre Liste bleibt in diesem Browser – nichts wird hochgeladen.
1Firma, Stichtag, Preise
Muss ich überhaupt? Befreiung für Einzelkaufleute (§ 241a HGB)
2Zählen
Barcode-Scanner oder Tastatur: Artikelnummer/EAN eingeben, Enter = +1 (oder die Menge daneben). Unbekannte Nummern werden als neue Zeile angelegt.
| Art.-Nr./EAN | Bezeichnung | Warengruppe | Einh. | Soll | Ist (gezählt) | EK/Stk | Tageswert/Stk | Wert netto |
|---|
Spalten werden erkannt: Art.-Nr./SKU/EAN · Bezeichnung · Warengruppe · Einheit · Bestand (= Soll) · Ist · EK · Tageswert. Trennzeichen ; , oder Tab, deutsche Kommazahlen.
3Ergebnis: Inventarwert
4Gezählt vor oder nach dem Stichtag? Wert fortschreiben
Nur für die vor- oder nachverlegte Inventur (§ 241 Abs. 3 HGB): Wert am Stichtag = Wert am Zähltag + Wareneingang − Wareneinsatz (Umsatz − durchschnittlicher Rohgewinn), R 5.3 Abs. 2 EStR.
5Fertige Inventurliste
Unterschriftsreife Inventurliste mit Stichtag, Zähltag, Verfahren, Warengruppen-Summen und Unterschriftszeilen – als PDF speichern oder drucken. Dazu CSV für den Steuerberater und die Übernahme ins nächste Jahr.
Version:
Kostenlos: die ganze Zählung und Bewertung auf dem Bildschirm, beliebig viele Zeilen. Vollversion (einmalig, kein Abo): fertige Inventurliste zum Drucken/PDF, CSV-Export, Artikelliste einfügen, Übernahme ins nächste Jahr, Sicherung.
Kurz erklärt
Wer muss eine Inventur machen?
Jeder Kaufmann stellt für den Schluss jedes Geschäftsjahrs ein Inventar auf (§ 240 Abs. 2 HGB). Befreit sind nur Einzelkaufleute mit höchstens 800.000 € Umsatzerlösen und 80.000 € Jahresüberschuss an zwei aufeinanderfolgenden Abschlussstichtagen (§ 241a HGB).
Muss ich genau am 31.12. zählen?
Nein. Zeitnah heißt in der Regel bis zu 10 Tage vor oder nach dem Stichtag; Zu- und Abgänge dazwischen werden per Beleg berücksichtigt (R 5.3 Abs. 1 EStR). Oder vor-/nachverlegt: in den letzten 3 Monaten vor bis 2 Monate nach dem Stichtag, dann wird der Wert auf den Stichtag fortgeschrieben (§ 241 Abs. 3 HGB).
Mit welchem Wert?
Mit den Anschaffungskosten (netto, ohne abziehbare Vorsteuer). Ist der Wert am Stichtag niedriger – z. B. Vorjahresmodell, beschädigt, Einkaufspreis gesunken –, muss auf den niedrigeren Wert abgeschrieben werden (§ 253 Abs. 4 HGB). Tragen Sie dafür den Tageswert ein.
Wie lange aufbewahren?
Inventare zehn Jahre (§ 257 Abs. 1 Nr. 1 und Abs. 4 HGB).
Rechenhilfe, keine Steuerberatung. Rechtsstand gelesen am 30.10.2026.