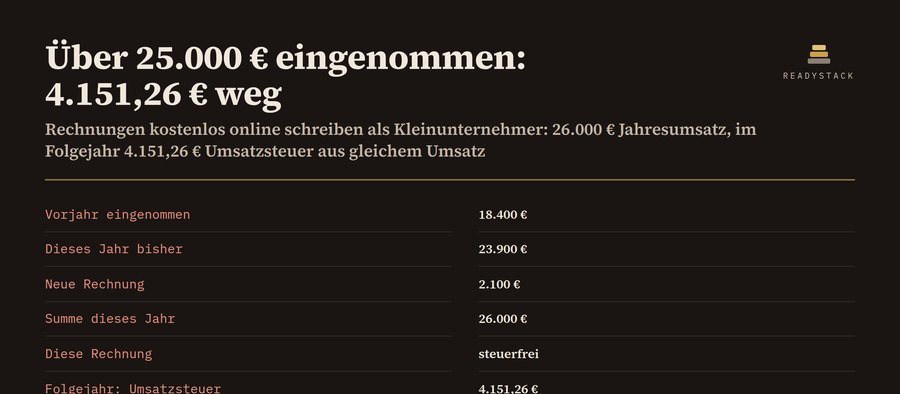
Ergebnis
Pro – 7 Funktionen fürs ganze Jahr: Rechnungsbuch mit fortlaufenden Nummern, Kundenliste, Zahlungseingänge, Grenzen-Wächter über alle Rechnungen (mit der Rechnung, die die Grenze reißt), Status für das nächste Jahr, CSV für EÜR und Steuerberater, Sicherung als JSON. $29 per year oder $5 per month.
Pro für $29 pro Jahr $5 pro Monat
Vorschau der Rechnung
Pro · Grenzen-Wächter
Pro · Rechnungsbuch
Fragen
Zählt das Rechnungsdatum oder der Geldeingang?
Der Gesamtumsatz nach § 19 Abs. 2 UStG wird nach vereinnahmten Entgelten berechnet, also nach dem Geld, das netto eingegangen ist. Deshalb fragt die Seite, was Sie in diesem Jahr schon eingenommen haben. Der Pro-Wächter zählt die bezahlten Rechnungen nach Zahlungsdatum und zeigt die offenen daneben.
Was passiert, wenn eine Rechnung über 100.000 € führt?
Die Befreiung gilt nur, solange der Umsatz im laufenden Jahr 100.000 € nicht überschreitet. Schon der Umsatz, mit dem die Grenze überschritten wird, ist steuerpflichtig (IHK Berlin zum BMF-Schreiben vom 18.03.2025). Die Seite stellt diese Rechnung sofort mit Umsatzsteuer, Rechnungsnummer und Leistungsdatum dar.
Ich habe 2026 mehr als 25.000 € eingenommen – was heißt das?
Dieses Jahr bleiben Sie steuerfrei, solange 100.000 € nicht überschritten sind. Aber für 2027 fehlt die Voraussetzung „Vorjahr höchstens 25.000 €“: ab 1. Januar 2027 trägt jede Rechnung Umsatzsteuer, auch die erste. Bei Privatkunden mit festen Preisen gehen 19/119 des Preises an das Finanzamt.
Brauche ich als Kleinunternehmer eine E-Rechnung?
Nein. Eine Rechnung über steuerfreie Kleinunternehmer-Umsätze darf immer als sonstige Rechnung gehen, also als PDF oder auf Papier (§ 34a Satz 4 UStDV). Empfangen müssen Sie E-Rechnungen von Lieferanten trotzdem können. Erst wenn Sie regelbesteuert an Unternehmen schreiben, greift die E-Rechnung mit den Übergangsfristen des § 27 Abs. 38 UStG.
Was ist kostenlos, was kostet Pro?
Kostenlos und ohne Grenze: jede einzelne Rechnung mit Pflicht-Check, Grenzen-Check und Druck als PDF. Pro ($29 per year oder $5 per month) führt das Jahr: Rechnungsbuch, Nummernkreis, Kunden, Zahlungseingänge, Wächter über alle Rechnungen, Status für das nächste Jahr, CSV und JSON. Ihre Daten liegen nur in diesem Browser.
Quellen (gelesen am 24.10.2026)
- § 19 Abs. 1 und 2 UStG (25.000 € Vorjahr, 100.000 € laufendes Jahr, nach vereinnahmten Entgelten) – gesetze-im-internet.de/ustg_1980
- § 34a UStDV (Pflichtangaben der Kleinunternehmer-Rechnung, PDF immer erlaubt) und § 33 UStDV (Kleinbetrag bis 250 €) – gesetze-im-internet.de/ustdv_1980
- § 14 Abs. 2 und 4, § 14c Abs. 2 (unberechtigter Steuerausweis), § 26a Abs. 2 Nr. 1 und Abs. 3 (bis 5.000 € Bußgeld), § 27 Abs. 38 UStG
- IHK Berlin, Kleinunternehmerregelung, mit Verweis auf das BMF-Schreiben vom 18.03.2025
Werkzeug zum Schreiben und Prüfen von Rechnungen – keine Steuerberatung. Ohne Anmeldung, kein Server: Ihre Daten bleiben in Ihrem Browser.