· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
2026年10月1日から、インボイス発行事業者以外からの課税仕入れに使える経過措置の控除割合は80%から70%に下がりました。令和8年度税制改正で経過措置の期限が2年延びた代わりに、割合は段階的に下がります。国税庁の「インボイス経過措置の見直し等」によると、2026年10月1日から2年間は70%、2028年10月1日から2年間は50%、2030年10月1日から1年間は30%、2031年10月1日以後は0%です。
同じ改正で、もう一つ大きな変更がありました。一の取引先、つまりインボイス発行事業者以外の取引先1社からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分には経過措置が使えません。改正前の上限は10億円でした。上限が10分の1になったわけです。
見落としやすいのは、この1億円上限がいつから効くかです。国税庁の資料では、上限の見直しは2026年10月1日以後に開始する課税期間から適用されます。暦年で申告する個人なら2027年分から、3月決算の法人なら2027年4月1日に始まる事業年度からです。2026年4月1日に始まった事業年度は、10月以後の取引に70%が適用されても、上限はまだ10億円のままです。
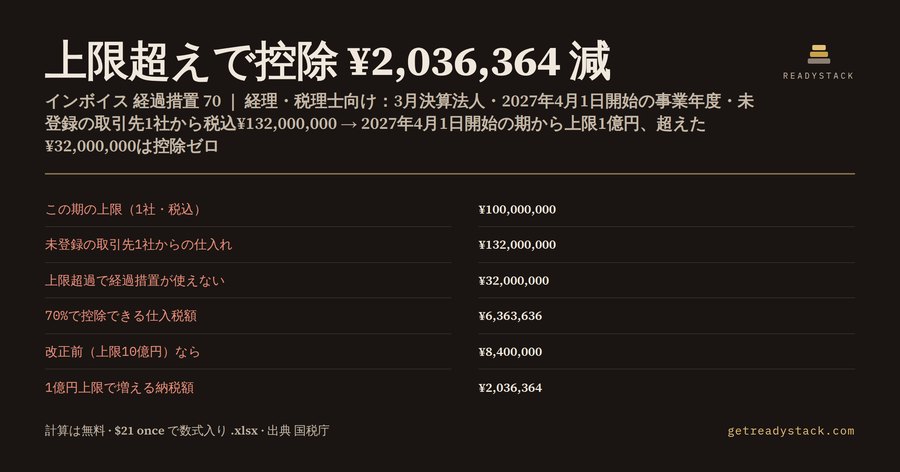
具体的な数字で見てみます。3月決算法人が2027年4月1日に始まる事業年度に、未登録の取引先1社から税込¥132,000,000を仕入れたとします。すべての取引日が70%の期間に入るので、改正前の10億円上限なら全額に70%を掛けられ、控除できる仕入税額の目安は¥8,400,000です。
1億円上限では話が変わります。70%を掛けられるのは¥100,000,000までで、残りの¥32,000,000は経過措置の対象外です。控除できる仕入税額の目安は¥6,363,636に下がり、差の¥2,036,364がそのまま納税額の増加になります。取引先がインボイス発行事業者なら控除できたはずの¥12,000,000と比べると、控除できない消費税額は¥5,636,364です。
上限の判定は取引日順の累計で行います。この計算では、80%の期間、70%の期間、50%の期間、30%の期間の順に仕入れを積み上げ、累計が上限を超えた後の仕入れを対象外としています。年の途中で割合が変わる課税期間では、どの割合の仕入れが上限の外に押し出されるかで控除額が変わるためです。
たとえば暦年で申告する個人事業者が、2028年分に未登録の取引先1社から、1月から9月に税込¥90,000,000、10月から12月に税込¥30,000,000を仕入れたとします。2028年10月1日から割合は50%です。上限1億円のうち¥90,000,000は70%、残り枠の¥10,000,000が50%の対象になり、¥20,000,000は対象外です。控除の目安は¥6,181,818で、上限がなければ¥7,090,909でした。上限で増える納税額は¥909,091です。
一方、2026年4月1日に始まった事業年度の3月決算法人なら、上限はまだ10億円です。同じ取引先から2026年9月30日までに税込¥60,000,000、10月1日以後に税込¥72,000,000を仕入れた場合、前半は80%、後半は70%で計算し、控除の目安は¥8,945,455です。会計ソフトの設定が80%のままで後半まで計上すると、控除が¥654,545多すぎることになります。
つまり、同じ年間¥132,000,000の仕入れでも、課税期間がいつ始まったか、取引日がどの期間に入るかで答えが変わります。早見表やAIは「70%」までは答えても、上限がいつから効くか、振り分けた後に上限を掛ける順番までは計算しません。ここで間違えると、税務調査で控除の否認と追徴の対象になります。
1億円の上限は、免税事業者だけの話ではありません。経過措置の対象は「インボイス発行事業者以外の者」からの課税仕入れ全般です。登録していない課税事業者の外注先、個人の売主から買う建物、海外の未登録の取引先などで、1社あたり年1億円に届く取引は珍しくありません。
上限の基準になる「その年又は事業年度」は、課税期間ではなく、個人ならその年、法人なら事業年度です。課税期間を短縮している法人でも、1億円は事業年度全体で数えます。上限の判定に使う額は税込みです。税抜の会計データから集計する場合は、税込に戻してから入力してください。
上限は取引先ごとに別々に数えます。未登録の取引先が3社あれば、3社それぞれに1億円の枠があります。逆に、同じ取引先との取引を複数の部署や支店で計上している場合は、全社で合算しないと上限を正しく判定できません。取引先コードを部署ごとに分けて持っている会社は、ここで合算漏れが起きやすくなります。
もう一つ、割合が下がる日も確認しておきます。70%の期間は2028年9月30日までで、2028年10月1日からは50%です。この日をまたぐ課税期間では、同じ取引先との取引でも取引日で割合が変わります。計算では取引日の期間ごとに入力欄を分けているので、50%や30%の期間にまたがる課税期間でも、上限と割合を同時に正しく扱えます。
取引日の判定は、請求書の日付や支払日ではなく、課税仕入れを行った日、つまり資産の引渡しやサービスの提供を受けた日で行います。9月末に納品を受けて10月に請求書が届いた取引は、80%の期間の仕入れです。年度をまたぐ継続的な役務提供では、どの日に提供を受けたかを契約書と照らして確かめてください。
帳簿にも注意が必要です。経過措置の適用を受けるには、帳簿に経過措置の適用を受ける課税仕入れである旨を記載する必要があります。上限を超えた部分は経過措置の対象外なので、80%や70%の欄に入れたままにしないよう、取引先ごとに区分して記帳します。
この計算に入れるのは六つの数字だけです。課税期間の初日が2026年10月1日以後かどうか、取引日の期間ごとの仕入れ額(税込)を四つ、そして税率です。出てくるのは12項目で、上限額、仕入れ合計、80%・70%・50%・30%それぞれの対象額、上限超過で使えない額、上限までの残り枠、控除できる仕入税額、改正前なら控除できた額、上限で減る控除、登録事業者と比べて控除できない額です。
仕入税額は税込額に10/110(軽減税率なら8/108)を掛けた目安です。国税と地方消費税を合わせた額で、実際の申告書の積上げ計算や端数処理とは数円ずれることがあります。計算はすべてブラウザの中で行い、入力した数字はどこにも送信されません。
使い方の順番です。まず未登録の取引先を洗い出し、今期の仕入れ累計を取引日の期間ごとに集計します。次に1社ずつ数字を入れて、上限まであと(残り枠)を確認します。残り枠が小さい取引先には登録の意向を確かめるか、上限を超えた分を帳簿で経過措置の対象外として区分してください。
確認の記録を残したい場合は、同じ12項目が生きた数式のまま入ったExcelファイルを使えます。取引先ごとにシートをコピーし、確認した日付と一緒に保存して、顧問税理士や監査にそのまま渡せます。答えはブラウザで無料のままです。
15秒 — 実際に何をするか
よくある質問
この計算で何がわかりますか?
インボイス発行事業者以外の取引先1社からの仕入れを取引日ごとに80%・70%・50%・30%の期間へ振り分け、課税期間の上限(2026年10月1日以後に始まる課税期間は1億円、それより前は10億円)を超えた部分を除いて、経過措置で控除できる仕入税額の目安を出します。改正前の10億円上限との差、つまり増える納税額も同じ画面に出ます。
誰のための計算ですか?
未登録の外注先や個人の売主から大きな仕入れがある会社の経理担当者と、その申告を見る税理士事務所の方です。とくに一つの取引先からの仕入れが年1億円に近い会社、個人から建物を買う予定がある会社、3月決算で2027年4月1日開始の事業年度から上限が下がる法人を想定しています。
国税庁の資料や無料の早見表、AIと何が違いますか?
国税庁の資料は割合と上限を示すだけで、あなたの仕入れ額を取引日で振り分けた後の控除額は出しません。早見表やAIは70%までは答えても、1億円上限が2026年10月1日以後に始まる課税期間から効くことや、振り分けた後に上限を掛ける順番を落としがちです。この計算は国税庁の改正内容どおりに、あなたの数字で円単位の目安を出します。
無料で何ができますか?
ブラウザで12項目すべてが無料で、何回でも使えます。上限額、仕入れ合計、80%・70%・50%・30%の対象額、上限超過で経過措置が使えない額、残り枠、控除できる仕入税額、改正前なら控除できた額、上限で減る控除、登録事業者と比べて控除できない額です。入力はどこにも送信されません。
有料版の$21は何に払うのですか?
一度きりの支払いで、同じ12項目が生きた数式のまま入ったExcelファイル(.xlsx)を持ち帰れます。取引先ごとにシートをコピーして保存し、確認した日付と一緒に顧問税理士や監査に渡せます。サブスクリプションではありません。答えそのものは無料のままで、お金を払うのは手元に残す記録のほうです。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。