· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
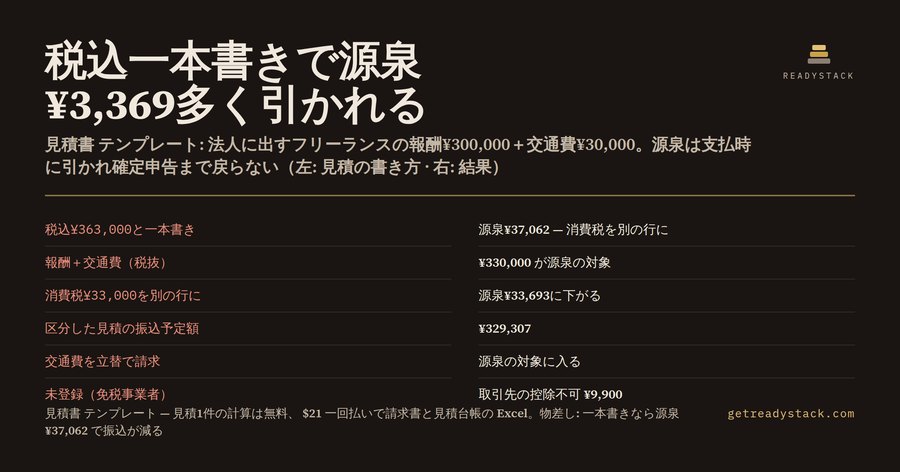
法人の取引先に見積書を出すフリーランスのデザイナー・ライター・講師は、消費税を報酬と別の行に書かないだけで、33万円の仕事で源泉徴収が¥3,369多く引かれます。報酬¥300,000と立替交通費¥30,000の見積を、この計算機で出した結果がこれです。
| 項目 | 金額 |
|---|---|
| 小計(税抜) | ¥330,000 |
| 消費税(10%) | ¥33,000 |
| 見積金額(税込) | ¥363,000 |
| 源泉徴収(税抜¥330,000×10.21%) | ¥33,693 |
| 振込予定額 | ¥329,307 |
| 税込で一本書きした場合の源泉(¥363,000×10.21%) | ¥37,062 |
| 余分に引かれる額 | ¥3,369 |
同じ仕事、同じ金額でも、見積書の書き方ひとつで振込額が変わります。多く引かれた¥3,369は翌年の確定申告で精算されるまで戻りません。
なぜ書き方で源泉徴収が変わるのか
国税庁のタックスアンサー No.2795 は、報酬の中に消費税等が含まれている場合、原則として消費税等を含めた金額が源泉徴収の対象になると書いています。ただし、請求書等で報酬の額と消費税等の額が明確に区分されていれば、報酬の額だけを対象にして差し支えない、とも書いています。インボイス制度が始まった後もこの扱いは変わりません。
つまり「税込363,000円」と一行で書いた見積書のまま請求すると、取引先の経理は¥363,000に10.21%を掛けることができます。報酬¥330,000と消費税¥33,000を別の行に書いておけば、対象は¥330,000です。見積書の段階で区分しておけば、そのまま請求書に引き継げます。
交通費も源泉の対象になる
見落としやすいのが交通費です。No.2792 によると、旅費や宿泊費も原則として報酬に含まれます。外せるのは、取引先がホテルや交通機関へ直接払った、通常必要な範囲の金額だけです。あなたが新幹線代を立て替えて見積書に載せるなら、その¥30,000にも10.21%がかかります。この計算機が交通費を報酬と同じ源泉の対象額に入れているのはそのためです。
100万円を超えると、超えた部分だけが20.42%
源泉徴収の税率は、支払金額が100万円以下なら10.21%、100万円を超えると「(支払金額−100万円)×20.42%+102,100円」です。1円未満は切り捨てます。
報酬¥1,200,000の場合、源泉は¥1,000,000×10.21%=¥102,100に、超えた¥200,000×20.42%=¥40,840を足した¥142,940です。全額に20.42%を掛けると¥245,040になり、¥102,100も多くなります。チャットAIや手計算でこの誤りが起きやすいので、計算機は100万円の境目で自動的に式を切り替えます。
さらにこの¥1,200,000の見積を税込¥1,320,000と一本書きすると、源泉は¥167,444になり、区分した場合より¥24,504多く引かれます。金額が大きいほど、書き方の差も大きくなります。
未登録のフリーランスは「取引先の負担」も見積に出る
適格請求書発行事業者に登録していない免税事業者から仕入れた場合、取引先は消費税を全額は控除できません。国税庁のリーフレット(令和8年9月)によると、控除できる割合は2026年10月1日から80%から70%に下がりました。2028年10月1日から50%、2030年10月1日から30%、2031年10月1日からは控除できません。
上の例で消費税¥33,000のうち、取引先が控除できるのは目安で¥23,100、控除できずに自己負担になるのは¥9,900です。取引先から見た実質負担は¥339,900になります。値下げの相談を受けたとき、この数字を先に知っておくと話が早くなります。登録済みなら控除不可分は¥0です。
見積書はインボイスではない
見積書そのものは適格請求書(インボイス)ではありません。取引先が仕入税額控除に使うのは請求書側です。国税庁 No.6625 は、適格請求書の記載事項として次の6項目を挙げています。
- 発行者の氏名または名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名または名称
消費税の端数処理は、1枚の適格請求書につき税率ごとに1回です。明細の行ごとに切り捨てて足すと、合計が数円ずれることがあります。見積書の段階から同じ計算にしておけば、請求書に移したときに金額が変わりません。
交通費を取引先に直接手配してもらうと
同じ仕事で、新幹線とホテルを取引先が直接手配して支払う場合、交通費¥30,000は見積書から外れ、源泉の対象にもなりません。報酬¥300,000だけの見積になり、消費税¥30,000、見積金額¥330,000、源泉は¥300,000×10.21%で¥30,630、振込予定額は¥299,370です。立て替えて請求するか、直接手配してもらうかは、見積の前に取引先と決めておくと請求書で揉めません。計算機では交通費の欄を0にすると、この場合の数字になります。
法人あて・登録済の場合
あなたが法人として請けている、または源泉徴収のかからない仕事なら、源泉徴収の欄を「対象外」にします。源泉は¥0になり、振込予定額は見積金額と同じです。インボイス登録済みなら取引先は消費税を全額控除できるので、控除不可分も¥0になります。
使い方
- 報酬・制作費(税抜)と、あなたが立て替える交通費・宿泊費(税抜)を入れます。
- 源泉徴収の対象かどうかを選びます。個人へのデザイン料・原稿料・講演料などは対象、法人あてや源泉のかからない仕事は対象外です。
- インボイス登録の有無を選びます。
消費税、見積金額、源泉徴収税額、振込予定額、税込で一本書きした場合の源泉と差額、取引先が控除できる消費税と自己負担まで、11項目がその場で出ます。宛名と件名を入れれば、同じ画面から1枚の見積書として印刷やPDF保存もできます。計算はすべてブラウザの中で行い、数字はどこにも送られません。
結果の読み方
「振込予定額」は、見積金額から源泉徴収税額を引いた、実際に口座に入る見込みの額です。「余分に引かれる源泉」が¥0でなければ、見積書と請求書の消費税を別の行に書き直す価値があります。「取引先の自己負担」は、未登録のあなたと取引を続けるときに相手が負う消費税の目安で、正確な額は取引先の計算方法で変わります。
次に変わる日
取引先の控除割合は2028年10月1日に70%から50%に下がります。また国税庁は、2027年4月1日から2年間、飲食料品の消費税率が引き下げられると案内しています。打合せの飲食料品などを見積に載せる場合、有効期限がその日をまたぐなら税率欄を確認してください。計算機の割合と税率はどちらも入力欄なので、変わった日に書き換えて使えます。
15秒 — 実際に何をするか
よくある質問
この見積書計算で何がわかりますか?
報酬と立替交通費を入れ、源泉徴収の対象かどうかと適格請求書発行事業者の登録の有無を選ぶと、消費税、見積金額、源泉徴収税額、振込予定額が出ます。例: 報酬300,000円・交通費30,000円・源泉あり・未登録なら、消費税33,000円、見積金額363,000円、源泉徴収33,693円、振込予定額329,307円、取引先が控除できない消費税9,900円です。
誰のための見積書テンプレートですか?
法人の取引先に見積書を出す個人のフリーランス(デザイナー、イラストレーター、ライター、講師、カメラマンなど)のためです。デザイン料・原稿料・講演料は取引先が源泉徴収するので、見積金額と実際の振込額が違います。未登録の免税事業者は、取引先が控除できる消費税が2026年10月1日から70%に下がったことも見積の段階で確かめられます。
無料の見積書テンプレートやAIでは足りませんか?
無料テンプレートは金額と合計の欄だけで、源泉徴収の計算は入っていません。消費税を報酬と分けて書けば税抜額だけを源泉の対象にできますが(国税庁No.2795)、税込で一本書きすると消費税分にも10.21%がかかります。チャットAIは控除割合を旧80%のまま答えたり、100万円を超えた全額に20.42%を掛けたりすることがあります。
無料でどこまで使えますか?
見積1件分の計算は無料で最後まで出ます。消費税、源泉徴収税額、振込予定額、取引先の自己負担まで答えは隠しません。有料のExcelは、印刷・PDF保存できる見積書シート、同じ明細を引き継ぐ請求書シート(記載事項6項目チェック)、見積台帳シートで、毎回の見積を1つのファイルで作るためのものです。1回の支払いで、サブスクリプションではありません。
消費税を区分しないとどれくらい損ですか?
報酬300,000円・交通費30,000円で税込363,000円と一本書きすると、源泉は363,000円×10.21%で37,062円です。消費税33,000円を区分すれば330,000円×10.21%で33,693円なので、振込が3,369円少なくなります。多く引かれた分は翌年の確定申告で精算されるまで戻りません。報酬が100万円を超えると、超えた部分だけが20.42%です。
次にルールが変わるのはいつですか?
免税事業者からの仕入れについて取引先が控除できる割合は、国税庁のリーフレット(令和8年9月)によると2026年10月1日から70%、2028年10月1日から50%、2030年10月1日から30%、2031年10月1日からは控除できません。また国税庁は、2027年4月1日から2年間、飲食料品の消費税率が引き下げられると案内しています。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。