· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
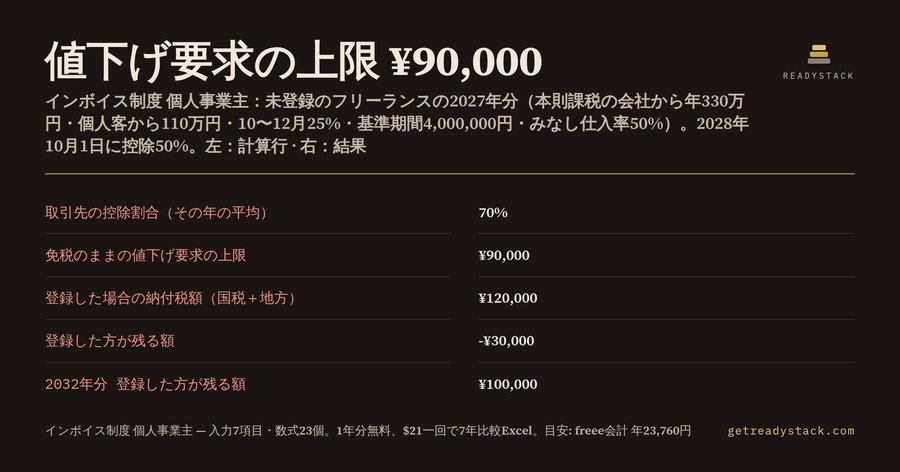
値下げ要求の上限は¥90,000——本則課税の会社から年330万円(税込)を受け取る、インボイス未登録の日本のフリーランスが2027年分に計算した答えです。同じ人が登録すると、3割特例で納付税額は¥120,000になり、免税のままの方が¥30,000多く残ります。
| 項目 | 2027年分 |
|---|---|
| 本則課税の取引先からの報酬(税込) | ¥3,300,000 |
| それ以外の報酬(消費者・簡易課税の取引先) | ¥1,100,000 |
| 取引先の控除割合(その年の平均) | 70% |
| 免税のままの値下げ要求の上限 | ¥90,000 |
| 登録した場合の納付税額(3割特例) | ¥120,000 |
| 登録した方が残る額 | -¥30,000 |
この数字はどう出たか
取引先が本則課税の会社なら、未登録のあなたに払った報酬の消費税相当額(税込額の10/110)を全部は控除できません。2026年10月1日から2028年9月30日までは70%控除なので、控除できないのは30%です。330万円×10/110×30%=¥90,000。これが、取引先が「消費税分を下げてほしい」と言うときの理屈の上限です。
一方で登録すると、報酬440万円全体に消費税がかかります。課税標準額は千円未満を切り捨てて¥4,000,000、国税7.8%で売上税額¥312,000。2027年分の3割特例では納付するのはその3割なので差引税額¥93,600、地方消費税(22/78)¥26,400、合計¥120,000です。
差は¥30,000。消費者や簡易課税の取引先からの110万円にも税がかかる分、登録の方が重くなります。
年が変わると答えが入れ替わる
同じ報酬のまま年だけ変えると、こうなります。
| 年分 | 取引先の控除割合(平均) | 値下げ要求の上限 | 登録した場合の納付税額 | 登録した方が残る額 |
|---|---|---|---|---|
| 2026年分 | 77.5% | ¥67,500 | ¥80,000(2割特例) | -¥12,500 |
| 2027年分 | 70% | ¥90,000 | ¥120,000(3割特例) | -¥30,000 |
| 2028年分 | 65% | ¥105,000 | ¥120,000(3割特例) | -¥15,000 |
| 2029年分 | 50% | ¥150,000 | ¥200,000(簡易課税) | -¥50,000 |
| 2030年分 | 45% | ¥165,000 | ¥200,000(簡易課税) | -¥35,000 |
| 2031年分 | 22.5% | ¥232,500 | ¥200,000(簡易課税) | ¥32,500 |
| 2032年分 | 0% | ¥300,000 | ¥200,000(簡易課税) | ¥100,000 |
この例では2031年分で初めて登録の方が多く残り、2032年分には差が¥100,000になります。7年合計は-¥10,000で、ほぼ互角です。
年平均の控除割合は、1〜9月分と10〜12月分を請求の割合で重みづけしています。例では10〜12月に年の25%を請求する前提です。国税庁「令和8年度税制改正特集」によると、免税事業者等からの仕入の控除は2026年9月30日まで80%、2026年10月1日から70%、2028年10月1日から50%、2030年10月1日から30%、2031年10月1日から控除不可です。
取引先が本則課税の会社だけなら
報酬440万円がすべて本則課税の会社からなら、2027年分は値下げ要求の上限¥120,000、登録した場合の納付税額¥120,000で、差はちょうど0円です。3割特例の「売上税額の3割」と、取引先が控除できない「30%」が同じだからです。2028年10月から取引先の控除が50%に下がると、この人は登録した方が残るようになります。
誰の計算か
基準期間(2年前)の課税売上高が1,000万円以下で、まだインボイス登録をしていない個人事業主・フリーランスです。2割特例と3割特例は、インボイス登録で免税事業者から課税事業者になった個人だけの制度です。基準期間の売上が1,000万円を超える人は、この表では簡易課税のみなし仕入率で計算します。
2029年分からは2割・3割特例がないので、表は簡易課税(第5種サービス業ならみなし仕入率50%)で計算します。みなし仕入率は事業区分ごとに90%から40%まであり、入力で変えられます。
なぜ解説記事や会計ソフトでは出ないのか
解説記事の多くは「2割特例なら納税は売上税額の2割」という1年分の例で終わります。取引先側の控除が70%→50%→30%→0%と下がる年と、自分の側が2割特例→3割特例→簡易課税と変わる年は、ずれています。この2本を自分の報酬で重ねないと、どの年に登録すべきかは決まりません。
会計ソフトは登録した後の申告書を作る道具です。freee会計の個人向けで消費税申告がついたスタンダードは年23,760円(税抜)で、登録するかどうかの損得の比較は出しません。
端数の扱い
課税標準額は千円未満切捨て、差引税額と地方消費税は百円未満切捨てです。表の納付税額は申告書と同じ手順で出しています。値下げ要求の上限は円未満を四捨五入しています。
入力の選び方
本則課税の取引先からの報酬には、請求書を出している会社のうち、一般課税で消費税を申告している会社の分を入れます。わからなければ、法人の取引先をまずここに入れて計算し、あとで一部を「それ以外」に移して差を見ます。
それ以外の報酬には、個人のお客さん、簡易課税や2割特例で申告している取引先の分を入れます。この人たちはあなたのインボイスがなくても税額が変わらないので、未登録でも値下げの理屈が立ちません。
10〜12月に請求する割合は、控除割合が10月1日に変わる年(2026年・2028年・2030年・2031年)の平均に効きます。毎月同じ額なら25%です。
基準期間の課税売上高は、2027年分なら2025年、2028年分なら2026年の売上(税抜)です。1,000万円を超えると2割特例・3割特例は使えません。
無料でできること
ブラウザで1年分の判定が最後までできます。対象年、本則課税の取引先からの報酬、それ以外の報酬、10〜12月に請求する割合、基準期間の売上、みなし仕入率の6つを入れると、取引先の控除割合、値下げ要求の上限、登録した場合の納付税額、差額がその場で変わります。入力した数字は外に送られません。
2026〜2032年の7年分を一度に並べ、7年合計と一般課税の参考額(例では¥360,000)も出す.xlsxは有料版です。数式は23個、入力は7項目です。
次に確かめる日
2027年1月1日から個人事業者は3割特例に変わり、2028年10月1日に取引先の控除割合が70%から50%に下がります。どちらの日も、その前に対象年を変えて計算し直してください。値下げを求められたら、その年の控除割合と控除できない額を取引先に示して話し合う材料になります。
15秒 — 実際に何をするか
よくある質問
この計算表は何を出しますか?
インボイス未登録の個人事業主が、免税のままの場合に取引先が控除できない消費税額(=値下げ要求の上限)と、登録した場合の納付税額(2026年分は2割特例、2027・2028年分は3割特例、2029年分からは簡易課税)を同じ報酬で並べ、どちらが年いくら手元に残るかを円で出します。端数は申告書と同じく千円・百円未満切捨てです。
誰のための計算表ですか?
基準期間の課税売上高が1,000万円以下で、まだインボイス登録をしていない(または登録を続けるか迷っている)日本の個人事業主・フリーランスです。デザイナー、エンジニア、ライター、講師など、会社からの報酬と個人客からの売上が混ざっている人ほど、登録の損得が年ごとに入れ替わります。
無料の解説記事や会計ソフトでは足りませんか?
解説記事は「2割特例なら納税は売上税額の2割」と1年分の例を載せるだけで、取引先側の控除割合が2026年10月70%、2028年10月50%、2030年10月30%、2031年10月0%と下がる年ごとの比較はしません。会計ソフトは登録した後の申告書を作る道具で、登録するかどうかの損得は出しません。
無料版で何ができますか?
ブラウザで1年分の判定が最後までできます。対象年と、本則課税の取引先からの報酬、それ以外の報酬などを入れると、取引先の控除割合、値下げ要求の上限、登録した場合の納付税額、その差額がすぐ出ます。答えを隠すことはなく、入力した数字は外に送られません。
有料版は何が違い、いくらですか?
有料版は2026〜2032年の7年分を一度に比べ、7年合計と一般課税の参考額も出す.xlsxです。登録すると2割・3割特例から簡易課税へ毎年条件が変わるため、1年だけでは決められません。freee会計の消費税申告つきプランは年23,760円(税抜)で、登録の損得比較は含みません。この計算表は一度払いです。
次に数字が変わるのはいつですか?
2027年1月1日から個人事業者は3割特例(売上税額の3割を納付)に変わり、2028年10月1日には取引先の控除割合が70%から50%に下がります(国税庁「令和8年度税制改正特集」)。その日の前に対象年を変えて計算し直してください。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。