· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
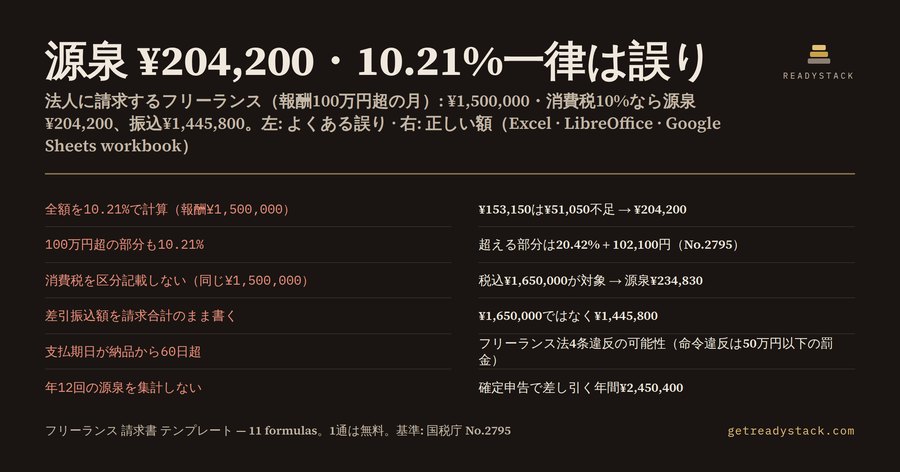
法人に請求書を出すフリーランスが、いちばん間違えやすいのは消費税ではなく源泉徴収です。デザイン料、原稿料、翻訳料、講演料のように所得税法204条に当たる報酬は、支払う側の法人が所得税と復興特別所得税を差し引いてから振り込みます。請求書の「差引振込額」が取引先の計算と合わないと、経理で差し戻され、入金は次の支払日まで遅れることがあります。
国税庁のタックスアンサーNo.2795が示す式は二段階です。支払金額が100万円以下なら、支払金額×10.21%。100万円を超えるなら、(支払金額−100万円)×20.42%+102,100円。102,100円は、最初の100万円に10.21%を掛けた額です。1円未満は切り捨てます。
この二段目を知らないと、どれだけずれるのか。テンプレートで実際に計算した数字で見ます。
報酬150万円(税抜)、消費税10%の請求書です。消費税は150,000円、請求金額の合計は1,650,000円。消費税を請求書に区分して書いているので、源泉の対象は税抜の1,500,000円です。源泉徴収税額は(1,500,000−1,000,000)×20.42%+102,100=204,200円。差引振込額は1,650,000−204,200=1,445,800円になります。
ここで全額に10.21%を掛けると153,150円です。正しい額より51,050円少なく、請求書の差引振込額は51,050円多く書かれることになります。取引先の経理は20.42%で計算するので、数字が合いません。
二つ目の落とし穴は、消費税の書き方です。国税庁No.2795では、請求書で報酬と消費税がはっきり区分されていれば、報酬の額だけを源泉の対象にしてよいとしています。逆に言えば、税込で一括して書くと税込額が対象になります。同じ報酬150万円でも、区分記載しなければ対象は1,650,000円、源泉徴収税額は(1,650,000−1,000,000)×20.42%+102,100=234,830円。差引振込額は1,415,170円で、区分記載した場合より30,630円少なく振り込まれます。源泉は確定申告で差し引かれる前払いなので損とは限りませんが、その月の手取りは確実に減ります。
100万円以下なら話は単純です。報酬30万円なら源泉は30,630円、差引振込額は330,000−30,630=299,370円。このとき一律10.21%との差は0円です。つまり「いつもは合っていたのに、大きな案件だけずれた」という形で間違いが表に出ます。
請求書と一緒に確認したいのが支払期日です。2024年11月1日に施行されたフリーランス・事業者間取引適正化等法(フリーランス法)の4条は、発注事業者に対し、納品(給付の受領)の日から60日以内のできるだけ短い期間で支払期日を定めるよう求めています。期日までに払わなければ公正取引委員会の勧告の対象になり、勧告に従わず出された命令に違反すると、24条により50万円以下の罰金です。テンプレートの「支払期日と年間」シートでは、納品から支払期日までの日数を入れると、60日を何日超えているかが出ます。
請求書の書き方も確認しておきます。源泉徴収がある請求書では、上から「報酬(税抜)」「消費税」「請求金額合計」「源泉徴収税額」「差引振込額」の順に並べると、取引先の経理が一目で照合できます。報酬150万円の例なら、1,500,000円、150,000円、1,650,000円、−204,200円、1,445,800円です。源泉徴収税額をマイナスで書き、振込先に差引振込額を明記します。
インボイス(適格請求書)発行事業者として登録している場合は、登録番号(Tから始まる13桁)、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額を記載します。消費税の1円未満の端数は、1枚の請求書につき税率ごとに1回だけ処理します。テンプレートの消費税額は1円未満切り捨てで計算しています。
源泉がかかるかどうかは、業務の種類で決まります。所得税法204条と国税庁No.2795に並ぶのは、原稿料、デザイン料、講演料、翻訳料、写真の報酬などです。一覧にない業務の報酬には、原則として源泉徴収はかかりません。また、支払う側が源泉徴収義務者(法人や、従業員に給与を払っている個人事業者など)でなければ差し引かれません。自分の業務が当たるかは国税庁No.2795の一覧で確かめ、当たらなければテンプレートの「源泉徴収の対象か」を0にします。0にすれば、源泉徴収税額は0円、差引振込額は請求金額合計と同じになります。
最後は年間の集計です。源泉徴収税額は、確定申告で所得税から差し引く前払い分です。報酬150万円の請求を年12回なら、年間の報酬は18,000,000円、源泉徴収税額は2,450,400円になります。取引先から支払調書が届いた場合にその数字と突き合わせるとき、自分の側にも同じ集計があると確認が早く済みます。
2026年分の確定申告の期限は2027年3月15日です。申告書の「源泉徴収税額」欄には、1年間に差し引かれた額の合計を書きます。毎月の請求書をこのシートに記録しておけば、年明けに通帳と請求書を一枚ずつ見返す作業がなくなります。
なぜ無料の請求書テンプレートでは足りないのか。多くは報酬と消費税を足して合計を出すだけで、源泉徴収の欄がないか、あっても10.21%を掛けるだけです。100万円の境目も、区分記載の有無で対象額が変わることも、数式に入っていません。
このテンプレートの中身は、入力6項目と数式11個です。入力は報酬額(税抜)、消費税率、源泉徴収の対象か、消費税を区分記載するか、納品から支払期日までの日数、年間の請求回数。「請求書の計算」シートの7つの数式が、消費税額、請求金額合計、源泉の対象額、源泉徴収税額、差引振込額、全額10.21%で計算した場合の源泉、その不足額を出します。「支払期日と年間」シートの4つの数式が、60日ルールを超える日数と、年間の報酬額・源泉徴収税額・差引振込額を出します。
ファイルは.xlsxです。Excel、Googleスプレッドシート、LibreOfficeでそのまま開け、Airtableのアカウントは要りません。Airtableで管理したい場合は、シートごとにCSVで書き出し、Add a base ▸ Import data ▸ CSV で取り込めます。ただしAirtableの数式フィールドやリンク、自動化はCSVでは移らないので、取り込み後に設定し直す必要があります。メニュー名はバージョンと表示言語で変わります。表計算ソフトで使う限り、数式はすべて生きたセルなので、報酬額を書き換えるだけで全シートが計算し直されます。
無料のウェブ版では、請求書1通分の計算が最後までできます。報酬額や区分記載の有無を変えると、源泉徴収税額と差引振込額がその場で変わります。登録もアップロードも不要です。有料版は同じ式を.xlsxで保存して毎月使うためのもので、年間の源泉徴収税額と60日ルールの超過日数まで集計します。一回払いで、サブスクではありません。
次の請求書を送る前に、自分の報酬額を入れて、差引振込額が取引先の計算と一致するかを一度確かめてください。
15秒 — 実際に何をするか
よくある質問
このフリーランス請求書テンプレートは何を計算しますか?
入力6項目(6 inputs)と数式11個(11 formulas)で、報酬額(税抜)と消費税率から消費税額・請求金額合計・源泉徴収税額・差引振込額を計算します。源泉は国税庁No.2795の式で、100万円以下は10.21%、超える部分は20.42%に102,100円を足します。区分記載しない場合は税込額が対象になる点も自動で切り替わります。
誰のためのテンプレートですか?
法人に請求書を出す日本のフリーランス・個人事業主のうち、デザイン料・原稿料・翻訳料・講演料など所得税法204条の報酬を受け取る人向けです。1件の報酬が100万円を超えることがある人、取引先の支払サイトが長く60日ルールを確かめたい人に特に役立ちます。
無料の請求書テンプレートではだめですか?
無料テンプレートの多くは報酬と消費税を足すだけで、源泉徴収を一律10.21%で引くか、まったく計算しません。150万円の報酬なら正しい源泉は204,200円、一律10.21%だと153,150円で、51,050円ずれます。ずれた請求書は取引先の経理で差し戻され、入金が遅れます。
無料で何ができますか?
ブラウザで請求書1通分を最後まで計算できます。報酬額・消費税率・源泉の対象かどうか・区分記載の有無を変えると、消費税・合計・源泉徴収税額・差引振込額がすぐ変わります。登録もアップロードも不要です。有料版は同じ式の.xlsxで、1年分の源泉徴収税額と60日ルールの超過日数を集計します。
間違えると何が起きますか?
源泉の計算が違う請求書は取引先の経理で差し戻され、入金が次の支払日まで遅れることがあります。年間の源泉徴収税額は確定申告で所得税から差し引く前払い分なので、集計がずれると申告額もずれます。支払期日が納品から60日を超えるなら、フリーランス法4条違反の可能性があり、命令違反は50万円以下の罰金です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。