· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
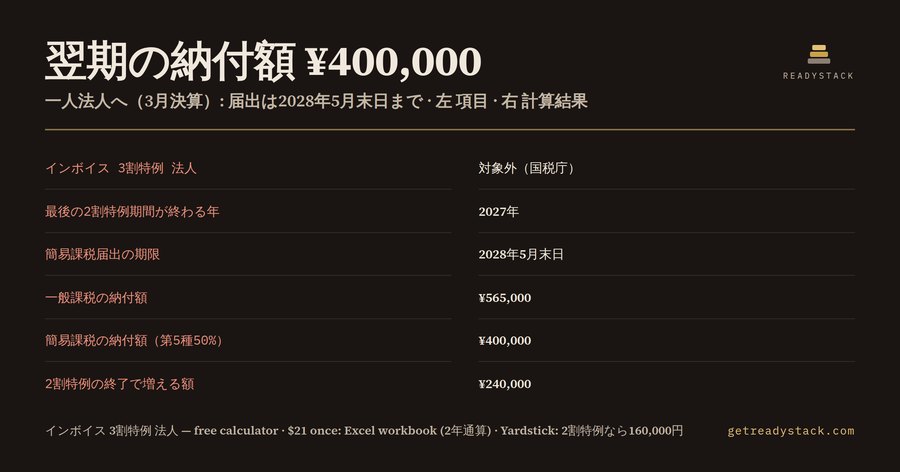
2割特例で消費税を申告してきた法人の代表者が、いま一番取り違えやすいのは「2割特例が終わったら3割特例に移る」という話です。国税庁の「令和8年度税制改正特集」を読むと、3割特例は「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者」のための制度で、図の法人の欄には「法人は3割特例適用不可」と書かれています。法人は、最後の2割特例期間の次から、一般課税か簡易課税のどちらかで申告します。
最後の2割特例期間は決算月で決まる
2割特例が使えるのは、令和8年9月30日を含む課税期間までです。個人事業者なら2026年分で終わりますが、法人は事業年度ごとに数えます。9月決算なら2026年9月期が最後、12月決算なら2026年12月期が最後です。3月決算なら、2026年4月から2027年3月までの事業年度が9月30日を含むので、2027年3月期が最後の2割特例期間になります。決算月が1月から8月の法人は最後の期が2027年に終わり、9月から12月の法人は2026年に終わります。
簡易課税の届出には「円滑な移行措置」がある
簡易課税制度を使うには、原則として、適用を受けたい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を出す必要があります。ただし2割特例を使った課税期間の翌課税期間に限っては、その翌課税期間の申告期限までに届出書を出せば、その期から簡易課税で申告できます。国税庁の3月決算法人の例では、2027年3月期に2割特例で申告し、2028年3月期に簡易課税を使う場合、届出は2028年5月31日まで(令和10年5月31日)で間に合います。申告期限の延長特例を受けている法人は、延長後の期限が届出の期限になります。
法人の消費税の申告期限は、課税期間の末日の翌日から2か月以内です。そのため届出の期限は「最後の2割特例期間の翌期の決算日から2か月後の月末」になります。9月決算なら2027年11月末、12月決算なら2028年2月末です。
同じ売上でも、方法で納付額がこれだけ変わる
このツールで、3月決算・サービス業(第5種、みなし仕入率50%)の一人法人を計算しました。翌期の税込売上は8,800,000円、インボイスのある経費・仕入は税込2,200,000円、免税事業者からの仕入は税込550,000円です。
- 売上の消費税額(国税7.8%): 課税標準額8,000,000円 × 7.8% = 624,000円
- 2割特例のままなら: 差引124,800円 + 地方消費税35,200円 = ¥160,000
- 一般課税: 仕入税額156,000円と、免税事業者からの仕入の70%控除27,300円を引いて差引440,700円、地方消費税と合わせて ¥565,000
- 簡易課税: 624,000円 × 50% を引いて312,000円、地方消費税と合わせて ¥400,000
有利な簡易課税を選んでも、2割特例のままより ¥240,000 増えます。届出期限を逃すと一般課税しか選べず、その場合は ¥405,000 増えます。
免税事業者からの仕入は2026年10月から70%
一般課税で計算するときは、免税事業者など登録のない相手からの仕入も確認が必要です。同じ国税庁の資料によると、この経過措置は2026年10月1日から70%控除になり、2028年10月1日から50%、2030年10月1日から30%に下がります。最後の2割特例期間の翌期は、どの決算月でもこの70%の期間に収まります。ツールでは、その仕入を別の欄に入れると70%だけを控除して計算します。
簡易課税は2年やめられない
簡易課税は、選んだら原則2年間続けなければなりません。翌期は簡易課税が有利でも、翌々期に大きな設備投資があれば、一般課税の還付を受けられなくなります。有料のExcelブックには、翌々期の見込みも入れて2年合計を比べるシートを入れています。上の例で翌々期も同じ売上と経費なら、2年合計は一般課税 ¥1,165,000、簡易課税 ¥800,000で、差は ¥365,000です。
事業区分で答えは逆になる
みなし仕入率は、第1種(卸売業)90%、第2種(小売業など)80%、第3種(建設業・製造業など)70%、第4種60%、第5種(サービス業など)50%、第6種(不動産業)40%です。12月決算の小売業(80%)、税込売上11,000,000円、経費8,800,000円で試すと、2割特例なら ¥200,000、一般課税も ¥200,000、簡易課税は ¥100,000で、2割特例のときより減ります。だから「2割特例が終わると必ず増える」とも言えません。御社の決算月と事業区分で計算するまで、答えは決まりません。
届出を出すか迷ったときの順番
- 決算月を確かめる。最後の2割特例期間と届出の期限は、決算月だけで決まります。
- 基準期間(前々事業年度)の課税売上高が5,000万円以下かを見る。超えていれば、簡易課税は選べません。
- 事業区分を決める。複数の事業がある場合は区分ごとの計算になります。このツールの1つの率は、主な事業の目安として使ってください。
- 翌期と翌々期の売上・経費の見込みを入れ、2年合計で比べる。設備投資の予定があるなら、一般課税の還付も考えに入れます。
- 簡易課税にすると決めたら、表示された月末日までに届出書を所轄の税務署に出す。e-Taxでも提出できます。
一般課税で行くなら、翌期の初日からインボイスを保存し、仕入税額を集計する帳簿が要ります。2割特例の間は仕入の集計が要らなかったので、最初の決算で慌てないよう、期首から準備を始めてください。
決算月ごとの期限(このツールの計算)
申告期限の延長特例を受けていない法人の場合です。
- 1月決算: 最後の2割特例期間は2027年1月期、簡易課税届出の期限は2028年3月末日
- 2月決算: 最後の2割特例期間は2027年2月期、簡易課税届出の期限は2028年4月末日
- 3月決算: 最後の2割特例期間は2027年3月期、簡易課税届出の期限は2028年5月末日
- 4月決算: 最後の2割特例期間は2027年4月期、簡易課税届出の期限は2028年6月末日
- 5月決算: 最後の2割特例期間は2027年5月期、簡易課税届出の期限は2028年7月末日
- 6月決算: 最後の2割特例期間は2027年6月期、簡易課税届出の期限は2028年8月末日
- 7月決算: 最後の2割特例期間は2027年7月期、簡易課税届出の期限は2028年9月末日
- 8月決算: 最後の2割特例期間は2027年8月期、簡易課税届出の期限は2028年10月末日
- 9月決算: 最後の2割特例期間は2026年9月期、簡易課税届出の期限は2027年11月末日
- 10月決算: 最後の2割特例期間は2026年10月期、簡易課税届出の期限は2027年12月末日
- 11月決算: 最後の2割特例期間は2026年11月期、簡易課税届出の期限は2028年1月末日
- 12月決算: 最後の2割特例期間は2026年12月期、簡易課税届出の期限は2028年2月末日
期限の日が土日祝日にあたる場合の扱いは、所轄の税務署で確かめてください。
計算のきまり
課税標準額は千円未満切捨て、差引税額と地方消費税(差引税額の22/78)は百円未満切捨てで計算しています。対象は10%の取引だけです。一般課税で還付になる場合は0と表示します。簡易課税は、基準期間の課税売上高が5,000万円以下のときだけ選べるものとして判定しています。
計算はブラウザの中だけで行い、入力した数字は外に送りません。決算月と翌期の数字を入れれば、届出の期限と納付額がその場で出ます。
15秒 — 実際に何をするか
よくある質問
このツールで何がわかりますか?
決算月を入れると、御社の最後の2割特例期間が終わる年と、簡易課税制度選択届出書の提出期限(円滑な移行措置)が出ます。翌期の売上・経費を入れると、一般課税と簡易課税の納付税額(国税+地方)を並べ、2割特例のままだった場合よりいくら増えるかを円単位で表示します。
誰のためのツールですか?
インボイス登録を機に課税事業者になり、2割特例で申告してきた小規模法人(一人社長の株式会社・合同会社など)の代表者と経理担当者です。3割特例は個人事業者だけの制度なので、法人は翌期から一般課税か簡易課税を選ぶ必要があります(国税庁 令和8年度税制改正特集)。
無料の解説記事やAIに聞くのではだめですか?
多くの解説は個人事業者向けで「2割特例の次は3割特例」と書いています。法人は3割特例の対象外です。届出期限は決算月ごとに変わり、免税事業者からの仕入は2026年10月から70%控除になります。この3つを御社の数字で同時に計算するには、決算月と金額を入れる計算式が必要です。
無料でどこまで使えますか?
翌期1期分の判定はブラウザで最後まで無料です。6 inputsを入れると9 formulasが計算し、最後の2割特例期間、届出期限の年月、一般課税・簡易課税・2割特例相当の納付額、増える額がすべて表示されます。入力はブラウザの外に送られません。登録も不要です。
有料版には何が入っていますか?
8 inputs · 12 formulasのExcelブック(.xlsx)です。簡易課税は一度選ぶと2年間やめられないため、翌々期の見込みも入れて2年通算で一般課税と比べる3 formulasのシートが付いています。保存して税理士や共同経営者に渡せます。一度払いで、サブスクではありません。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。