· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
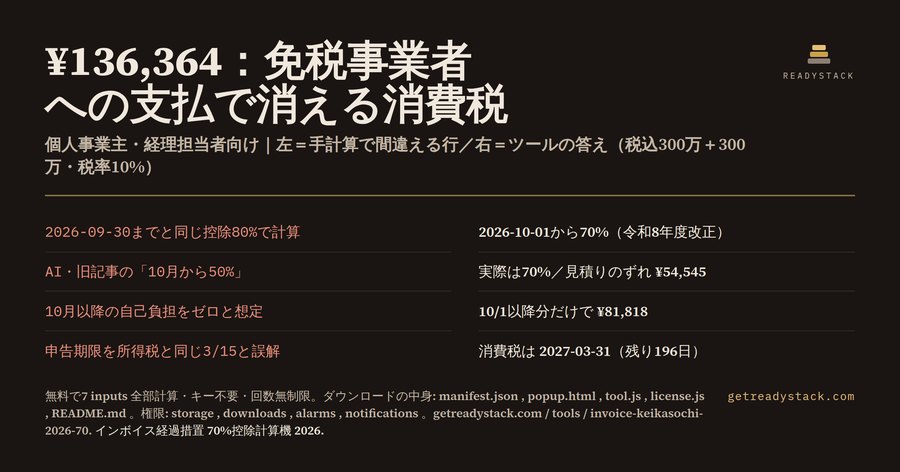
日本の個人事業主が免税事業者へ税込300万円を支払うと、2026年10月1日以降の分だけで¥81,818が自己負担の消費税になります。9月30日までの同額なら¥54,545でした。同じ相手に同じ金額を払っているのに、境目をまたいだだけで負担が1.5倍になります。
割合が変わったこと自体より、変わり方が変わったことが問題です
インボイス制度には、免税事業者(インボイス発行事業者以外)からの課税仕入れについて、一定割合だけ仕入税額控除を認める経過措置があります。制度開始から2026年9月30日までは80%でした。ここまでは広く知られています。
問題はその先です。当初の法律では、2026年10月1日に一気に50%へ下がる予定でした。ところが令和8年度税制改正でこのスケジュールが見直され、適用期間が2年延長されました。改正後はこうなります。
- 2026年10月1日〜2028年9月30日:70%
- 2028年10月1日〜2030年9月30日:50%
- 2030年10月1日〜2031年9月30日:30%
- 2031年10月1日以降:控除不可
つまり2026年10月1日からの正しい割合は70%であって、50%ではありません。50%が来るのは2年後です。
なぜAIに聞くと間違うのか
生成AIの学習データにも、検索で上位に出る解説記事にも、改正前のスケジュールがそのまま残っています。「インボイス 経過措置 2026年10月」と聞けば、今でも「50%になります」という答えが返ってきます。嘘をついているのではなく、改正前の正しい情報が古くなっただけです。しかし使う側にとって結果は同じで、見積りがずれます。
税込300万円の支払で比べてみます。消費税相当額は10%なら300万円×10/110=¥272,727です。控除70%なら自己負担は30%分の¥81,818。控除50%と思い込んでいれば50%分の¥136,363を見込むことになり、差は¥54,545です。年間の支払が10倍あれば、ずれも10倍になります。
過大に見積もる方向なら実害は小さいと思うかもしれません。逆向きもあります。9月30日までと同じ80%のつもりで10月以降も処理していれば、今度は不足します。どちらに転んでも、期末や申告直前に数字が合いません。
もう一つ、1社1億円の線があります
同一の免税事業者等からの課税仕入れが年間1億円を超える場合、その超えた部分には経過措置が適用されません。超過分は控除0%、つまり消費税相当額がまるごと自己負担になります。
外注先が分散している個人事業主には関係のない話ですが、特定の免税事業者に発注が集中している卸売業や制作会社では効いてきます。9月30日までに8,000万円、10月以降に6,000万円、同じ1社に年間1億4,000万円を支払う場合を計算すると、自己負担は合計¥5,844,156になります。うち4,000万円分は経過措置の対象外です。
簡易課税と2割特例なら、この計算は要りません
経過措置は、原則課税で仕入税額控除を計算している人にだけ関係します。簡易課税と2割特例は売上から控除額を出す方式なので、免税事業者へいくら払っても金額は変わりません。ツールで課税方式に「2割特例」を選ぶと、自己負担は0円と表示されます。
ただし、その画面にもう一行出ます。2割特例は令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象の時限措置で、個人事業者は2026年分の申告が最後です。2027年分からは原則課税か簡易課税を選ぶことになり、原則課税を選んだ人はその時点でこの経過措置の当事者になります。
ブラウザの中で終わる計算です
この拡張は、支払額を2026年9月30日までと10月1日以降に分けて入れ、税率、1社あたりの年間最大額、課税方式、あなたが想定していた控除率、申告期限の7項目を入力すると、8項目を返します。改定後の控除割合、前後それぞれの自己負担額、合計、想定率とのずれ、1億円超で対象外になる金額、課税方式の判定、そして申告期限までの残日数です。既定の入力なら申告期限まで196日と出ます。
計算はすべて無料で、ライセンスキーも回数制限もありません。金額を伏せることもしません。入力した数字はブラウザの外に出ず、外部へ出る通信はライセンスキーの検証だけです。有料版が足すのは軸の違う二つ、結果のCSV書き出しと、改定日と申告期限のアラーム登録だけです。
数字そのものより、どの年のどの割合を使っているかを一度確かめてください。この改定は2026年10月1日に来ます。
軽減税率8%の仕入れなら計算式はこう変わります
飲食店や食品を扱う事業では、免税事業者からの仕入れが軽減税率8%になることがあります。税込150万円なら消費税相当額は150万円×8/108=¥111,111です。原則課税で10月1日以降なら、控除70%で自己負担は30%分の¥33,333になります。税率の欄を8%に切り替えるだけで、同じ画面で計算できます。
税率が混ざっている事業者は、10%分と8%分を別々に入れて二回計算してください。ひとつの平均税率で丸めると、どちらの端数も合わなくなります。
帳簿の側では、控除できなかった分はどこへ行くのか
原則課税で経過措置を使う場合、仮払消費税として立てられるのは経過措置割合の分だけです。2026年10月1日以降なら70%分です。残りの30%は仕入れや経費の金額そのものに含めて処理します。つまり控除できなかった消費税は消えるのではなく、あなたの費用になります。だからこの計算は「税額の計算」であると同時に「来期の原価がいくら上がるか」の計算でもあります。
税込300万円の外注費が、10月1日を境に実質¥81,818だけ高くなる、と読み替えても構いません。発注単価の交渉や、インボイス登録済みの外注先への切り替えを検討するかどうかは、その金額を見てから決める話です。
10月1日までにやっておけること
一つ目は、継続的に発注している取引先のうち、インボイス発行事業者として登録していない相手を洗い出すことです。請求書に登録番号が入っていない相手が対象です。
二つ目は、その相手ごとの年間支払見込みを出すことです。1社で年1億円を超えるなら、超過分は経過措置がまったく使えません。金額が大きい取引ほど、線の上か下かで結果が変わります。
三つ目は、10月1日をまたぐ取引の計上日を確認することです。経過措置の割合は課税仕入れを行った日で決まります。9月に発注して10月に納品・検収された取引がどちらに入るのかで、適用される割合が80%と70%に分かれます。
期限の話
個人事業者の2026年分の消費税の確定申告期限は2027年3月31日です。既定の入力のままこの拡張を開くと、その日までの残日数が出ます。2026年9月16日時点では196日でした。所得税の申告期限とは日付が違うので、消費税の課税事業者は二つの期限を持つことになります。
簡易課税を選びたい場合は、適用したい課税期間の開始前日までに届出が必要です。2027年分から簡易課税にしたい個人事業主であれば、2026年12月31日が届出の期限になります。2割特例が2026年分で終わることを10月になってから知ると、この届出の時間が短くなります。
この拡張が答えないこと
課税事業者になるかどうかの判断、簡易課税の事業区分の選定、実際の申告書の作成はしません。これは金額の見当をつけるための計算機です。最終的な申告内容は税理士または所轄税務署に確認してください。
それでも、割合をひとつ取り違えたまま期末を迎えるよりはるかに安全です。改正があったのは事実で、2026年10月1日からの割合は70%です。
よくある質問
このツールは実際に何をしてくれますか?
免税事業者(インボイス発行事業者以外)へ支払った税込金額を2026-09-30まで分と2026-10-01以降分に分けて入力すると、仕入税額控除の経過措置割合が80%から70%へ下がることで自分が負担する消費税額を円単位で計算します。同一免税事業者への年間1億円超の部分、課税方式による分岐、申告期限までの残日数も同じ画面に出します。
誰のためのツールですか?
日本の個人事業主、小規模法人の経理担当者、そして免税事業者のフリーランスに継続発注している制作会社・工務店・卸売業の担当者のためのものです。原則課税で消費税を申告していて、取引先にインボイス登録していない相手が残っている人ほど、2026-10-01の改定で負担が変わります。税理士に渡す前の自己計算に使えます。
無料のAIチャットや既存の解説記事では足りないのですか?
足りません。当初の法律では2026-10-01から控除は50%でしたが、令和8年度税制改正で70%に見直され、50%は2028-10-01へ後ろ倒しになりました。学習データと記事の大半は改正前のままなので「10月から50%」と答えます。この割合を取り違えると支払額300万円あたりの見積りが約5万円ずれます。
無料でどこまで使えて、有料版は何が増えますか?
計算は全部無料です。ライセンスキーなし、回数制限なし、ウォーターマークなし、金額の伏せ字もありません。ポップアップでも無料ウェブ版でも同じ計算結果が最後まで出ます。有料版が足すのは軸の違う二つ、つまり結果を持ち出すCSV書き出しと、改定日と申告期限を知らせるブラウザアラーム登録です。
人に頼むといくらかかりますか?
2026年の相場では、税理士のスポット相談は30分5,000〜15,000円、時間あたり1万円前後が目安です。消費税申告を含む確定申告の代行を単発で頼むと10万〜20万円が目安とされます。経過措置の割合を一度確認するだけでも相談枠を一コマ使うことになります。本ツールは完全版が買い切り$60です。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。