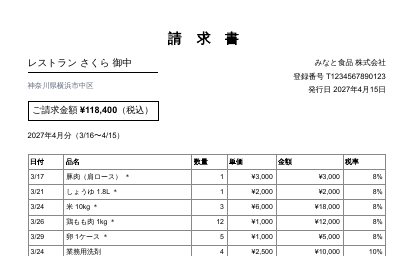
1 · 締め日と税率
例として、15日締めの食品卸が飲食店に出す「2027年4月分」の請求書が入っています(架空の例。税率別の合計は国税庁Q&A 問2-2の例と同じ)。自分の取引に書き換えてください。
2 · 明細(納品日・品名・区分・数量・単価)
税率は納品した日で決まります。返品・値引きは数量をマイナスにして、日付は元の販売日を入れてください(3月31日以前に売った食品の返品は8%のまま)。
| 納品日 | 品名 | 区分 | 数量 | 単価(円) | 金額 | 税率 |
|---|
3 · 宛名・発行者・振込先
4 · 毎月の請求を続ける(有料)
1枚の請求書を作って税率を区分し、印刷・PDF保存・CSV書き出しするところまでは無料です。毎月請求する人のために、取引先台帳(締め日・宛名を保存)・請求書の保存と連番・「翌月分を作る」(明細の日付を1か月送り、4月1日以後の食品は自動で1%)・品目マスタとCSV読み込み・全データのバックアップの5つがあります。年 $29.99(per year)、または月 $5.99(per month)。
取引先台帳
保存した請求書
品目マスタ
根拠(2026年10月28日に読んだもの)
- 国税庁「飲食料品に係る2年間の消費税率引下げについて」リーフレット・Q&A(令和8年9月):2027年4月1日〜2029年3月31日、飲食料品1%・新聞の定期購読8%・その他10%。法案が可決・成立した場合の内容。
- 同Q&A 問1-5:3月31日以前に販売した飲食料品の4月1日以後の返品は8%。問1-6:2027年1月1日前の定期供給契約・通信販売の経過的な取扱いは8%。問2-2:締め日をまたぐ請求書は分けて発行するか、同じ請求書の中で区分する。
- 国税庁 タックスアンサー No.6625:インボイスの記載事項6つ(登録番号・取引年月日・取引内容(軽減税率の対象である旨)・税率ごとの合計と適用税率・税率ごとの消費税額・宛名)。
税率と計算方法を入力にそのまま当てはめる道具で、税務相談ではありません。