· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
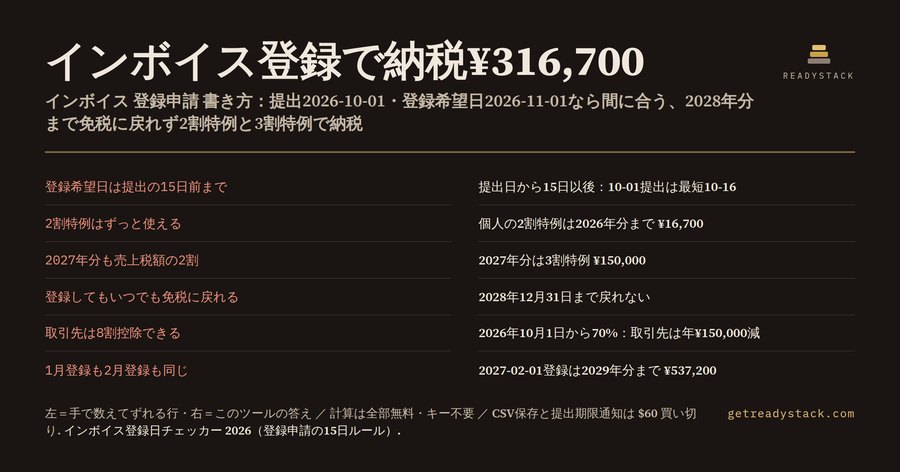
2026-10-01に登録申請書を出し、登録希望日を2026-11-01と書いた免税事業者の個人事業主(税込の課税売上¥5,500,000・簡易課税の第5種)は、2028年分まで免税事業者に戻れず、2026〜2028年分の消費税の納税額は合計¥316,700になります。日本でインボイス登録を迷っているフリーランスのデザイナー、ライター、エンジニア、講師、ひとり親方に向けて、この数字がどこから出るのかを順に書きます。
登録希望日は「提出日から15日以後」
免税事業者が年の途中からインボイス発行事業者になるときは、登録申請書に登録希望日を書きます。国税庁の事例集では、登録希望日は「提出する日から15日を経過する日以後の日」です。2026-10-01に出すなら、最短の登録日は2026-10-16です。同じ提出日で登録希望日を2026-10-15と書くと、このツールは「間に合わない:最短 2026-10-16」と答えます。
逆に、登録希望日を先に決めて、いつまでに出せばいいかも出します。2026-11-01を登録希望日にするなら最終提出日は2026-10-17、2027-01-01なら2026-12-17です。ネットの記事やAIの答えには「15日前まで」とだけ書かれているものがあり、何日を数えるのかがあいまいです。ツールは日付を入れるだけで両方の向きを計算します。
なお、実際に登録の通知が届くのが登録希望日より後になっても、登録希望日に登録を受けたものとみなされます。この15日ルールの経過措置は、個人なら2029年分までです。2030年分以後の日付を入れると、課税事業者選択届出書も必要だと表示します。
2年縛り:どの年分まで戻れないか
経過措置で登録した免税事業者は、登録日から2年を経過する日の属する年分まで、免税事業者に戻れません。2026-11-01登録なら、2年を経過する日は2028-10-31なので、2028年12月31日までです。2029年分から戻るには、登録取消届出書が別に要ります。
ここで登録日を1か月ずらすと結果が大きく変わります。2027-01-01登録なら2年を経過する日は2028-12-31で、縛りは2028年分まで。ところが2027-02-01登録だと2029-01-31になり、縛りが2029年分まで1年延びます。
年分ごとの納税額:2割特例と3割特例
令和8年度税制改正で、個人の2割特例は2026年分で終わり、2027年分と2028年分は売上税額の3割を納める3割特例になりました。2029年分からはどちらもありません。このツールは、2029年分以後を簡易課税で数え、簡易課税の業種の納付割合(第1種10%〜第6種60%)の方が低い年はそちらを使います。
最初の例で計算すると、2026年分は登録日2026-11-01から年末までの日割りで、¥5,500,000の61日分の売上税額に2割を掛けて¥16,700(100円未満切り捨て)。2027年分は売上税額¥500,000の3割で¥150,000、2028年分も¥150,000。合計¥316,700です。
同じ売上で登録日だけ変えると、次のようになります。
- 2026-12-10提出・2027-01-01登録:2027〜2028年分、合計¥300,000
- 2027-01-10提出・2027-02-01登録:2027〜2029年分、合計¥537,200(2027年分¥137,200、2029年分は第5種の簡易課税で¥250,000)
1か月の違いで、縛りが1年延び、合計が¥237,200増えます。登録希望日を「月初なら同じ」と考えると、ここを落とします。
業種でも変わります。卸売業の第1種(納付10%)なら、2026-11-01登録の合計は¥108,300です。3割特例より簡易課税の方が低いので、ツールは簡易課税の割合で数えます。業種ごとに、同じ2026-10-01提出・2026-11-01登録・税込¥5,500,000で並べると次のとおりです。
- 第1種 卸売業(納付10%):2026年分¥8,300、2027年分¥50,000、合計¥108,300
- 第2種 小売業など(納付20%):2026年分¥16,700、2027年分¥100,000、合計¥216,700
- 第3種〜第6種(納付30%〜60%):2026年分¥16,700、2027年分¥150,000、合計¥316,700
第2種では2027年分と2028年分で3割特例より簡易課税の方が低くなるので、合計が¥100,000下がります。第3種以上では3割特例が同じか低いので、合計は第5種と同じです。
簡易課税を使うには簡易課税制度選択届出書が要るので、登録と同じ年分に出すかどうかも一緒に確かめてください。
登録しない場合:取引先の控除は70%
登録しない選択もあります。ただし2026年10月1日から2028年9月30日まで、取引先が免税事業者からの仕入れで控除できるのは税額の70%です(それまでは80%)。税込¥5,500,000の取引なら、取引先は年に¥150,000の控除を失います。その後は2030年9月30日まで50%、2031年9月30日まで30%と下がっていきます。取引先から値下げや登録を求められるのは、この金額があるからです。
申請書に書く前に確かめる3つ
1つ目は和暦です。申請書の日付は和暦で書くので、2026-11-01は令和8年11月1日、2027-01-01は令和9年1月1日、2027-02-01は令和9年2月1日になります。このツールの答えは西暦なので、書き写すときに年を取り違えないようにしてください。
2つ目は登録番号です。個人事業主の登録番号は「T」と13桁の数字で、マイナンバーとは別の番号が付きます。登録されると、氏名と登録番号が国税庁の公表サイトに載ります。屋号や事務所の所在地は、申出をしたときだけ載ります。
3つ目は2026年分の計算の中身です。最初の例の¥16,700は、¥5,500,000に61/365を掛けて¥919,178、その10/110で売上税額¥83,561、その2割で¥16,712、100円未満を切り捨てて¥16,700です。実際の申告では登録日以後の売上を帳簿で分けて数えるので、日割りはあくまで見込みです。登録日の前の売上には消費税はかかりません。
何を入れて、何が出るか
入れるのは4つです。登録申請書の提出予定日、登録希望日、年間の課税売上(税込・標準税率10%)、簡易課税の業種。出てくるのは、15日ルールの判定、最終提出日、登録日、2年縛りの終わり、2026年分と2027年分の納税額、縛りの年分の合計、取引先の控除減です。
計算はブラウザの中だけで行い、入力は外に送りません。ポップアップも無料ウェブ版も同じ計算で、キーも回数制限もありません。有料キーでは、複数の登録希望日の比較をCSVに保存し、最終提出日の前にブラウザ通知で知らせます。税理士に登録申請の代行を頼むと、顧問契約がない場合で¥30,000〜¥100,000程度が相場です。
出典:国税庁「インボイス制度において事業者が注意すべき事例集(令和8年4月改訂)」、国税庁「令和8年度税制改正特集」。2026-09-24に確認しました。軽減税率8%の売上、基準期間の売上が1,000万円を超える場合、法人は計算の対象外です。
15秒 — 実際に何をするか
全体の流れ
よくある質問
インボイス登録日チェッカーは何をしてくれますか?
登録申請書の提出予定日と登録希望日を入れると、登録希望日が提出日から15日以後という条件を満たすかを判定し、間に合わなければ最短の登録日を出します。あわせて免税事業者に戻れない年分(2年縛り)と、2026年分の2割特例・2027〜2028年分の3割特例での納税額、未登録のままで取引先が失う控除額を計算します。
誰のためのツールですか?
インボイス登録を迷っている日本の免税事業者の個人事業主・フリーランス向けです。取引先から登録番号を求められたデザイナー、ライター、エンジニア、講師、ひとり親方などが、登録申請書に書く登録希望日を決める前に、いつから課税事業者になり何年分でいくら納めるかを確かめるために使います。
AIや無料の記事で調べるだけではだめですか?
インボイスの特例は令和8年度税制改正で変わりました。個人の2割特例は2026年分まで、2027年と2028年分は3割特例、免税事業者からの仕入れの控除は2026年10月1日から70%です。古い記事やAIの答えはこの改正前の数字のままのことが多く、15日ルールも「15日前まで」と数え違えやすいので、日付と金額を計算で確かめる必要があります。
無料でどこまで使えますか?有料版は何が増えますか?
15日ルールの判定、最終提出日、登録日、2年縛りの終わる年、年分ごとの納税額、取引先の控除減まで、計算はすべて無料でキーも回数制限もありません。有料キーでは、複数の登録希望日の比較をCSVに保存し、最終提出日の前にブラウザ通知で知らせる機能が使えます。
税理士に頼むといくらかかりますか?
インボイス登録申請の代行は、顧問契約がない場合でおおよそ3万円から10万円程度が相場です(請求ABCの相場記事、2026年9月24日確認)。このツールは申請書を代わりに出すものではありませんが、登録希望日と納税額の見込みを自分で決めるための計算を、ブラウザだけで無料で行えます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。