· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
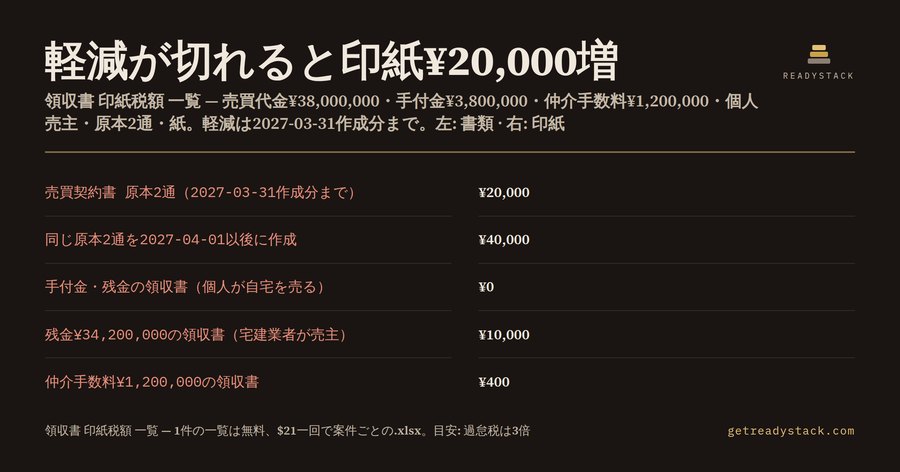
不動産を売る個人の売主と宅建業者の方へ。売買代金¥38,000,000の売買契約書は、軽減が切れる2027年4月1日以後に作ると原本2通で印紙が¥20,000増え、¥20,000が¥40,000になります。同じ取引でも、手付金¥3,800,000と残金¥34,200,000の領収書は、個人が自宅を売るなら¥0、宅建業者が売主なら¥1,000と¥10,000です。
この計算表で、売買代金¥38,000,000・手付金¥3,800,000・中間金なし・仲介手数料¥1,200,000(税抜)・原本2通・紙の領収書として出した一覧はこうなります。
| 書類 | 個人が自宅を売る | 宅建業者が売る |
|---|---|---|
| 売買契約書 1通(2026年11月20日作成) | ¥10,000 | ¥10,000 |
| 売買契約書 原本2通 | ¥20,000 | ¥20,000 |
| 手付金¥3,800,000の領収書 | ¥0 | ¥1,000 |
| 残金¥34,200,000の領収書 | ¥0 | ¥10,000 |
| 仲介手数料¥1,200,000の領収書 | ¥400 | ¥400 |
| この取引の印紙・合計 | ¥20,400 | ¥31,400 |
契約書の作成日を2027年4月1日にすると、1通¥20,000・原本2通で¥40,000になり、合計は個人売主で¥40,400、宅建業者が売主なら¥51,400です。
契約書は第1号、領収書は第17号
国税庁の「印紙税額の一覧表」は、売買契約書を第1号文書(No.7140)、領収書を第17号文書(No.7141)として別々のページに載せています。売買契約書の本則税額は、1千万円超5千万円以下が2万円、5千万円超1億円以下が6万円です。ただし2014年4月1日から2027年3月31日までに作成する不動産の譲渡に関する契約書は軽減され(No.7108・租税特別措置法91条)、1千万円超5千万円以下は1万円、5千万円超1億円以下は3万円です。
領収書は売上代金の受取書として、5万円未満が非課税、100万円以下が200円、3千万円超5千万円以下が1万円と、10億円超の20万円まで15段階あります。国税庁は売上代金に「手付けを含みます」と書いているので、手付金の領収書も同じ表で判定します。
誰が受け取るかで領収書は0円になる
迷いやすいのが、売主が誰かです。国税庁 No.7125 によると、営業に関しない受取書は非課税で、個人の「事業を離れた私的日常生活に関するもの」は営業になりません。個人が自宅を売って受け取る手付金や残金の領収書は、この扱いで金額にかかわらず印紙は不要です。一方、株式会社などの営利法人の行為は営業になるので、宅建業者が売主なら残金¥34,200,000の領収書に¥10,000の印紙が要ります。
仲介手数料の領収書は仲介会社が出すもので、仲介会社は営業として受け取るため、売主が個人でも¥1,200,000(税抜)なら¥400です。消費税を「うち消費税額等」と区分記載した場合は、税抜の金額で判定します(No.7124)。建物部分に消費税がかかる業者売主の取引では、契約書・領収書に消費税額を書き分けたうえで、税抜の金額を入力してください。書き分けずに税込だけを書くと、税込の金額で判定されます。
注意したいのは、個人がアパートや駐車場など事業用の資産を売る場合です。営業に関する受取書として課税とする解説がある一方、税理士の回答には非課税とするものもあり、答えが分かれています。この計算表では売主の種類を切り替えられるので、事業として売る側で印紙を出しておき、税務署に確認するのが安全です。
紙かPDFかでも変わる
領収書をPDFやメールで送る場合は、紙の課税文書を作っていないので印紙は要りません。計算表で「PDF・メールで送る」を選ぶと、宅建業者が売主でも領収書の印紙はすべて¥0になり、契約書の¥20,000だけが残ります。
貼り忘れたときの過怠税
印紙を貼らずに税務調査で指摘されると、過怠税は本来の印紙税額の3倍で、合計が1,000円に満たないときは1,000円です(印紙税法20条)。調査の前に自分から申し出れば1.1倍で済みます。今回の売主の契約書1通(¥10,000)を貼り忘れて指摘されると過怠税は¥30,000、2027年4月1日以後に作った契約書なら¥60,000です。逆に、非課税の残金領収書に¥10,000の印紙を貼ってしまえば、その¥10,000は払いすぎです。
金額が大きいほど差が開く
売買代金¥120,000,000・手付金¥12,000,000・中間金¥30,000,000で宅建業者が売主の場合、契約書は本則¥100,000が軽減で¥60,000になり、原本2通で¥80,000安くなります。手付金の領収書は¥4,000、中間金は¥6,000、残金¥78,000,000は¥20,000で、取引全体の印紙は¥150,400です。
原本を1通にした場合
売主と買主が原本を1通ずつ持つと、印紙も2通分要ります。原本を1通だけ作り、もう一方は署名押印のない単なるコピーを持つ形なら、コピーは課税文書に当たらないとされます(印紙税法基本通達19条)。計算表で原本通数を1にすると、売買代金¥38,000,000の契約書の印紙は¥10,000、作成日が2027年4月1日以後なら¥20,000です。ただし、コピーに署名や押印をしたり「原本と相違ない」と証明したりすると、それも課税文書になります。
使い方は3ステップ
- 契約予定日を8桁(例 20261120)で入れ、売買代金・手付金・中間金・仲介手数料を入れます。
- 売主が個人の自宅売却か、宅建業者・会社かを選び、領収書を紙で渡すかPDFで送るかを選びます。
- 結果の一覧で、契約書と各領収書に貼る収入印紙の額面を確認し、決済日までに用意して消印を押します。
無料で使える範囲
ブラウザ版では、売買代金・手付金・中間金・仲介手数料・売主の種類・契約書の作成日・原本通数・紙か電子かの8つを入れると、契約書の本則と軽減、1通に貼る印紙、通数分、手付金・中間金・残金・仲介手数料それぞれの領収書、合計、軽減で安くなる額、過怠税の12項目がその場で出ます。何度でも使えます。
有料版は、同じ12項目の生きた数式が入った .xlsx です。決済のたびに案件ごとに複製して保存し、売主・買主・司法書士に「この取引で用意する印紙」として印刷して渡せます。一回払いで、定期購読ではありません。
次に変わる日
軽減措置は2027年3月31日までに作成した契約書が対象です。延長されるかどうかは令和9年度の税制改正で決まります。決済が2027年4月以後になる取引でも、契約書の作成日が3月31日までなら軽減が使えるので、作成日を先に入れて確かめてください。
出典: 国税庁 タックスアンサー No.7105・7108・7124・7125・7140・7141(令和8年4月1日現在法令等)、印紙税法20条。
15秒 — 実際に何をするか
よくある質問
この計算表で何がわかりますか?
不動産売買1件について、売買契約書(第1号)の本則と軽減の印紙、作成日で決まる1通の印紙、手付金・中間金・残金・仲介手数料それぞれの領収書(第17号)の印紙、取引全体の合計、軽減で安くなる額、貼り忘れたときの過怠税の12項目を、国税庁の一覧表の段階どおりに出します。
誰のための計算表ですか?
土地・建物の売買の決済書類を準備する宅建業者の営業担当や事務の方と、自宅や相続した家を売る個人の売主のためです。個人が自宅を売るときの手付金・残金の領収書は営業に関しない受取書として非課税(国税庁 No.7125)ですが、宅建業者や会社が売主なら同じ金額でも課税されます。
国税庁の一覧表や無料の計算サイトではだめですか?
国税庁の一覧表は第1号と第17号が別ページで、無料の計算サイトも1通ずつ金額を入れる形です。手付金・残金・仲介手数料の領収書を売主が誰かで0円に切り替え、契約書の作成日で軽減か本則かを決め、1件の取引の印紙をまとめて一覧にするところまではしません。
無料でどこまで使えますか?
ブラウザ版では8つの値を入れると12項目すべてがその場で出て、回数の制限もありません。有料版は同じ12項目の生きた数式が入った .xlsx で、案件ごとに複製して保存し、売主・買主・司法書士に印刷して渡せます。一回払いで、定期購読ではありません。
間違えるといくら損しますか?
売買代金3,800万円の契約書を貼り忘れて調査で指摘されると、過怠税は1通1万円の3倍で3万円になり、経費にもなりません(印紙税法20条)。逆に、個人売主が非課税の残金領収書に1万円の印紙を貼れば、その1万円は払い損です。軽減措置の期限後に作成すると、原本2通で印紙が2万円増えます。
この税額は次にいつ変わりますか?
不動産譲渡契約書の軽減措置は、2027年3月31日までに作成された契約書が対象です(租税特別措置法91条・国税庁 No.7108)。2027年4月1日以後に作成すると本則税額になり、3,800万円なら1通1万円が2万円になります。延長されるかは令和9年度の税制改正で決まります。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。