· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
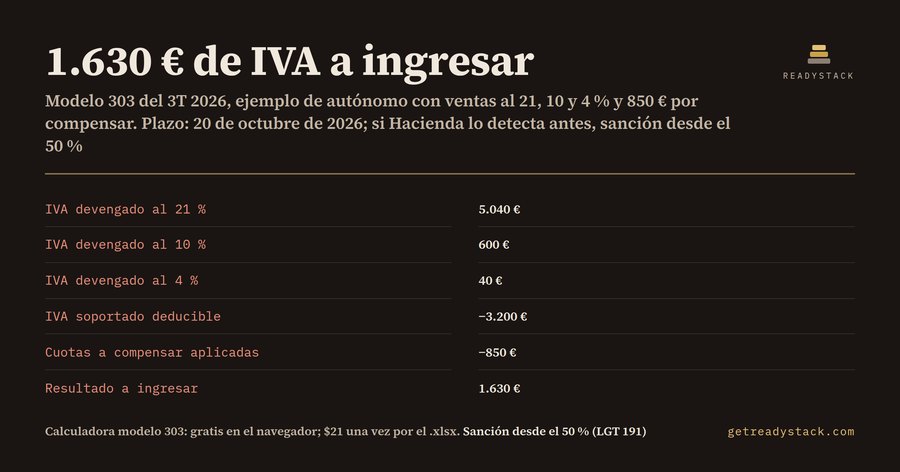
¿Eres autónomo en régimen general de IVA? El modelo 303 del tercer trimestre de 2026 se presenta del 1 al 20 de octubre. Si domicilias el pago, el plazo acaba antes: el 15 de octubre. Aquí va un ejemplo real hecho con la calculadora, cifra a cifra, y las dos reglas que más errores provocan.
El ejemplo: un autónomo con 24.000 € de ventas al 21 %, 6.000 € al 10 % y 1.000 € al 4 % en el trimestre. Ha pagado 3.200 € de IVA en sus facturas de gastos y arrastra 850 € de un trimestre anterior con resultado negativo.
Paso 1, el IVA devengado por tipo. Al 21 %: 5.040 €. Al 10 %: 600 €. Al 4 %: 40 €. Total devengado: 5.680 €.
Paso 2, restar el IVA soportado deducible. 5.680 € menos 3.200 € deja una diferencia de 2.480 €.
Paso 3, aplicar lo que tienes pendiente de compensar. Los 850 € de trimestres anteriores se restan ahora. Resultado a ingresar: 1.630 €. Saldo que pasa al trimestre siguiente: 0 €.
Aquí está el primer error típico. Mucha gente se olvida de los 850 € pendientes y paga 2.480 € en lugar de 1.630 €. El dinero no se pierde, pero sale de tu cuenta un trimestre antes de lo necesario. Un simulador genérico de IVA no te pregunta por ese saldo: multiplica por el 21 % y resta gastos.
El segundo error típico es esperar una devolución que no llega. Del primer al tercer trimestre, un resultado negativo no se devuelve: se compensa en los trimestres siguientes (artículo 115 de la Ley del IVA), salvo que estés inscrito en el REDEME. En el mismo ejemplo, si el trimestre tuviera una inversión grande y el IVA soportado subiera a 7.000 €, la diferencia sería de −1.320 €. Resultado a ingresar: 0 €. Y el saldo para el cuarto trimestre sería de 2.170 €: los 850 € que ya tenías más los 1.320 € nuevos.
¿Qué pasa si llegas tarde? Si presentas el 303 fuera de plazo por tu cuenta, sin que Hacienda te lo haya pedido, pagas un recargo del 1 % más otro 1 % por cada mes completo de retraso. Pasados 12 meses, el recargo es del 15 % más intereses de demora (artículo 27 de la Ley General Tributaria). El recargo se reduce un 25 % si pagas a tiempo. En el ejemplo, con un mes completo de retraso: recargo de 32,60 €, que se queda en 24,45 € con la reducción. Total: 1.654,45 €. Con 13 meses de retraso, el recargo sube a 244,50 € (183,38 € con la reducción), sin contar intereses.
Lo caro es que Hacienda lo detecte antes que tú. Dejar de ingresar la cuota es una infracción con sanción que parte del 50 % (artículo 191 de la Ley General Tributaria), antes de reducciones. Sobre los 1.630 € del ejemplo, son 815 €.
Cómo usarla gratis: abre la calculadora en el navegador y escribe seis cifras. Van tus bases al 21, 10 y 4 %, tu IVA soportado deducible y el saldo pendiente de compensar. Si llegas tarde, pon los meses de retraso. El resultado aparece mientras escribes y nada sale de tu navegador. Sirve también para comprobar la cifra que te pasa tu gestor.
Qué no hace: no calcula la prorrata, el recargo de equivalencia, el régimen simplificado ni las operaciones intracomunitarias. Si tienes alguno de esos casos, revísalo con tu gestor.
La versión de pago es el archivo .xlsx con las 12 fórmulas vivas en 3 hojas. Sirve para guardar una copia por trimestre, del 1T al 4T, y entregarla a tu gestor. Incluye también la calculadora en un solo archivo .html, que funciona sin internet.
15 segundos — lo que hace de verdad
El recorrido completo
Preguntas frecuentes
¿Qué calcula esta calculadora del modelo 303?
Con tus bases al 21, 10 y 4 %, tu IVA soportado deducible y el saldo pendiente de trimestres anteriores, calcula el IVA devengado por tipo, la diferencia, las cuotas que compensas ahora, el resultado a ingresar y el saldo que pasa al trimestre siguiente. Si llegas tarde, añade el recargo del artículo 27 LGT o la sanción base del 50 %.
¿Para quién es?
Para autónomos y pequeñas empresas en régimen general de IVA en España que presentan el modelo 303 cada trimestre: tiendas, hostelería, oficios y profesionales. Sirve si lo presentas tú mismo o si quieres comprobar la cifra que te pasa tu gestor antes del 20 de octubre de 2026.
¿Por qué no basta un simulador de IVA gratuito?
Un simulador genérico multiplica bases por el 21 % y resta gastos. No aplica el saldo a compensar de trimestres anteriores, no mezcla los tipos del 10 y el 4 %, y no te avisa de que del 1T al 3T un resultado negativo no se devuelve: se compensa en los trimestres siguientes (artículo 115 LIVA).
¿Qué puedo hacer gratis?
Todo el cálculo de un trimestre, en el navegador y sin registro: resultado a ingresar, saldo para el trimestre siguiente, recargo por presentarlo tarde y sanción base si Hacienda lo detecta antes. Cambia las cifras cuantas veces quieras. De pago es el archivo .xlsx para guardar una copia por trimestre y entregarla a tu gestor.
¿Cuánto cuesta equivocarse o llegar tarde?
Si Hacienda detecta la cuota sin ingresar, la sanción parte del 50 % (artículo 191 LGT): con 1.630 € a ingresar, 815 €. Si lo presentas tú fuera de plazo, el recargo es del 1 % más 1 % por mes completo (artículo 27 LGT): con un mes de retraso, 32,60 €, o 24,45 € con la reducción del 25 %.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.