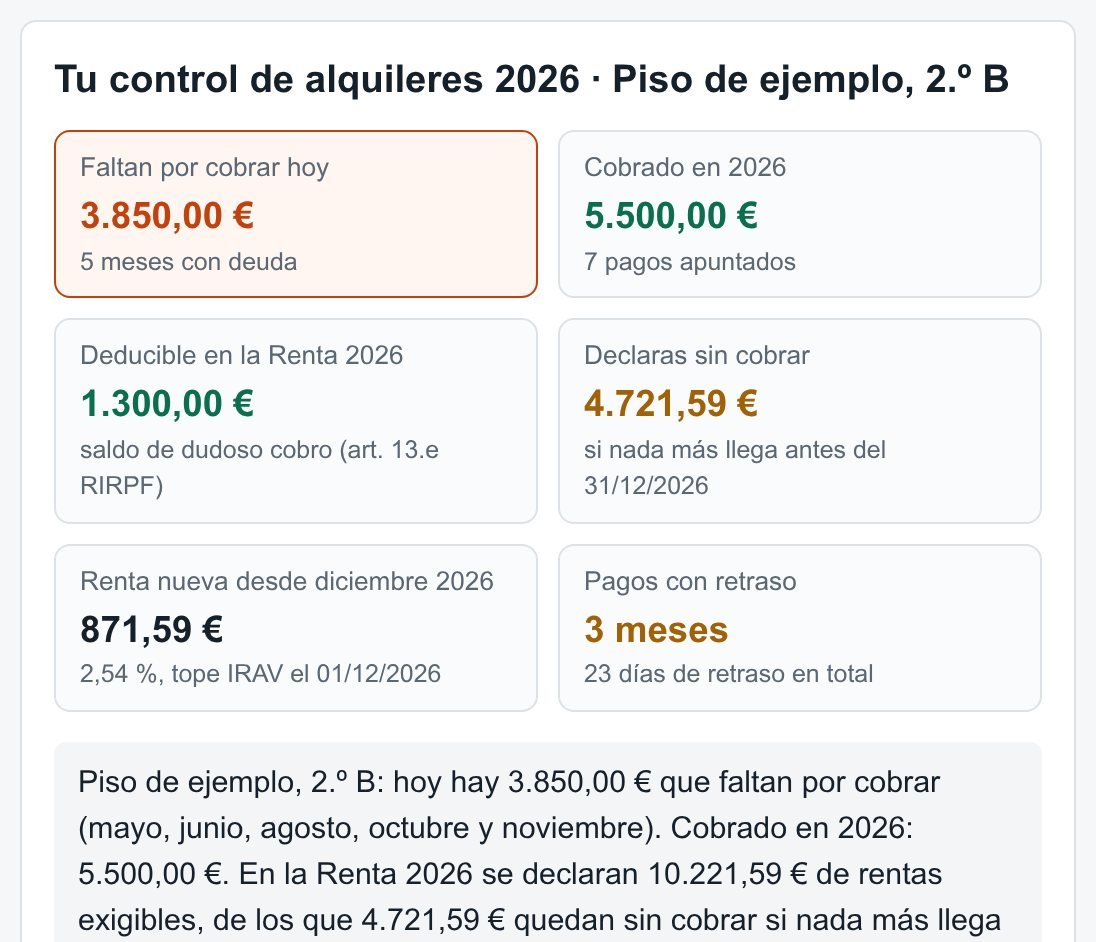
Ejemplo (inventado): un piso alquilado por 850,00 € al mes. En 2026 hay 3.850,00 € que faltan por cobrar, y en la Renta 2026 se declaran 4.721,59 € no cobrados: dinero perdido dos veces si no se reclama a tiempo. Contrato desde el 01/12/2024; el inquilino pagó tarde abril, julio y septiembre, pagó 400,00 € de mayo y no pagó junio, agosto, octubre ni noviembre. Los 4.721,59 € suponen que nada más llega antes del 31/12. Solo 1.300,00 € (mayo y junio, reclamados el 10/06/2026) se pueden restar como saldo de dudoso cobro.
Las hojas de control de alquileres apuntan “pagado / pendiente” y se quedan ahí. Aquí cada mensualidad tiene su vencimiento (día 7 salvo pacto, art. 17.2 LAU), sus días de retraso y su primera reclamación, y la página te dice qué deuda cuenta en la Renta de este año y cuál en la del siguiente (art. 13.e del Reglamento del IRPF), con la subida de la renta calculada con el tope IRAV del INE.
Tu control de alquileres 2026
Mes a mes
Renta (IRPF) del año
Actualización y fianza
Pro, 9,99 US$ al mes (o 79 US$ al año), sin precio por inmueble: todos tus pisos e inquilinos en una lista con la deuda de cada uno · recibos de cada mes con los conceptos por separado, la renta en vigor y la nota de actualización (art. 17.4 y 18.2 LAU), para imprimir o guardar en PDF · carta de actualización de renta y carta de reclamación de pago · avisos en tu calendario (.ics): día de cobro, aviso de actualización y 30 de junio para reclamar · importar el extracto del banco · pasar a 2027 con la renta nueva y la deuda pendiente · exportar CSV · copia de seguridad.
Pro: 9,99 US$ al mes o 79 US$ al añoTus datos
Pro: todos los pisos, recibos, cartas y avisos
Los datos se quedan en este navegador. Nada se envía a nosotros ni a Hacienda.
Mis pisos
Todavía no has guardado ningún piso.
Preguntas
¿Por qué declaro rentas que no he cobrado?
Porque el IRPF imputa los rendimientos del capital al año en que son exigibles, no al año en que se cobran (art. 14.1.a de la Ley del IRPF). Cada mensualidad vencida en 2026 entra en la Renta 2026 aunque el inquilino no la haya pagado. La deuda solo se resta como gasto cuando es un saldo de dudoso cobro.
¿Cuándo es deducible un impago?
Cuando entre la primera gestión de cobro y el 31 de diciembre pasan más de seis meses sin renovación del crédito, o si el inquilino está en concurso (art. 13.e del Reglamento del IRPF). Para la Renta 2026, la reclamación debe ser como tarde del 30/06/2026. Si se cobra después, se declara como ingreso el año del cobro.
¿Cuánto puedo subir la renta?
Solo en el aniversario del contrato y como se haya pactado. La subida no puede pasar de la variación del IRAV publicada por el INE (art. 18.1 LAU, redacción del Real Decreto-ley 29/2026, en vigor desde el 08/10/2026 y pendiente de convalidación el 12/11/2026). La renta nueva se cobra desde el mes siguiente a la notificación por escrito (art. 18.2).
¿Cuánta fianza y garantía puedo pedir?
Fianza de una mensualidad en vivienda y dos en otros usos (art. 36.1 LAU). En vivienda, la garantía adicional no puede pasar de dos mensualidades, una en alquiler temporal, y no se puede exigir un seguro de impago (art. 36.5). La fianza no se actualiza los cinco primeros años, siete si el casero es empresa.
Fuentes leídas el 12/11/2026: Ley 29/1994 de Arrendamientos Urbanos, texto consolidado BOE-A-1994-26003 (arts. 17, 18 y 36; última actualización 07/10/2026) · Real Decreto-ley 29/2026, BOE-A-2026-20823 · Ley 35/2006 del IRPF, BOE-A-2006-20764, art. 14 · Reglamento del IRPF, BOE-A-2007-6820, art. 13 · INE, IRAV, serie “Total Nacional. Índice general. Variación anual”. No es asesoramiento legal ni fiscal.
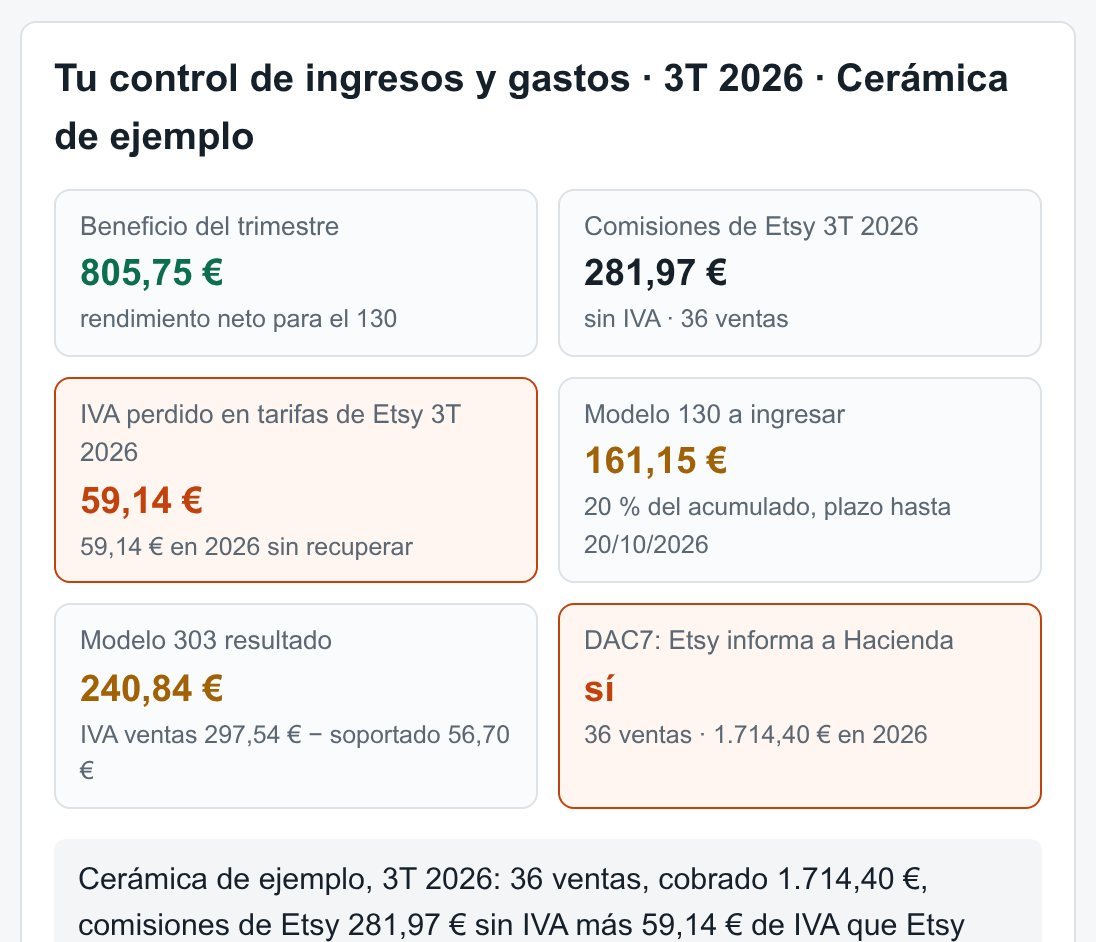
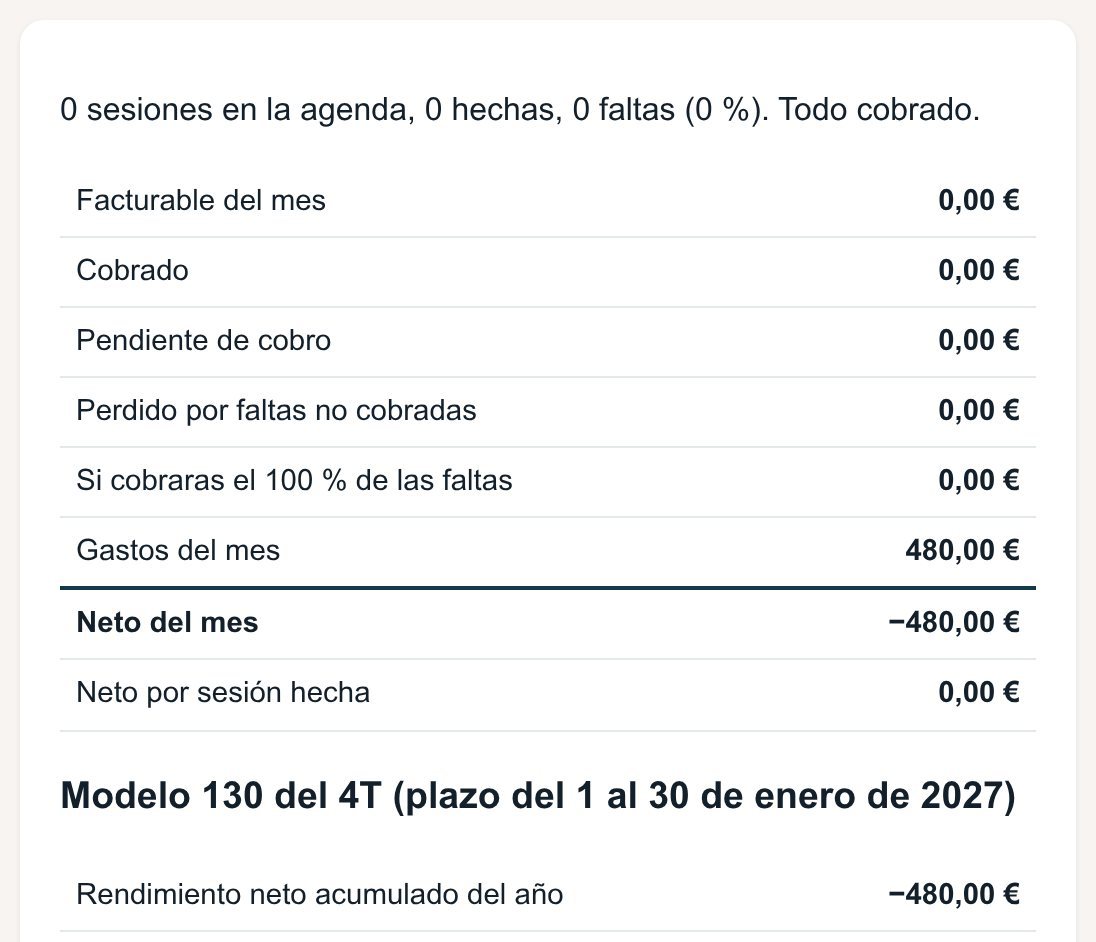 hoja de cálculo para psicólogos: de tu agenda fija a lo cobrado, lo perdido por ausencias y el modelo 130
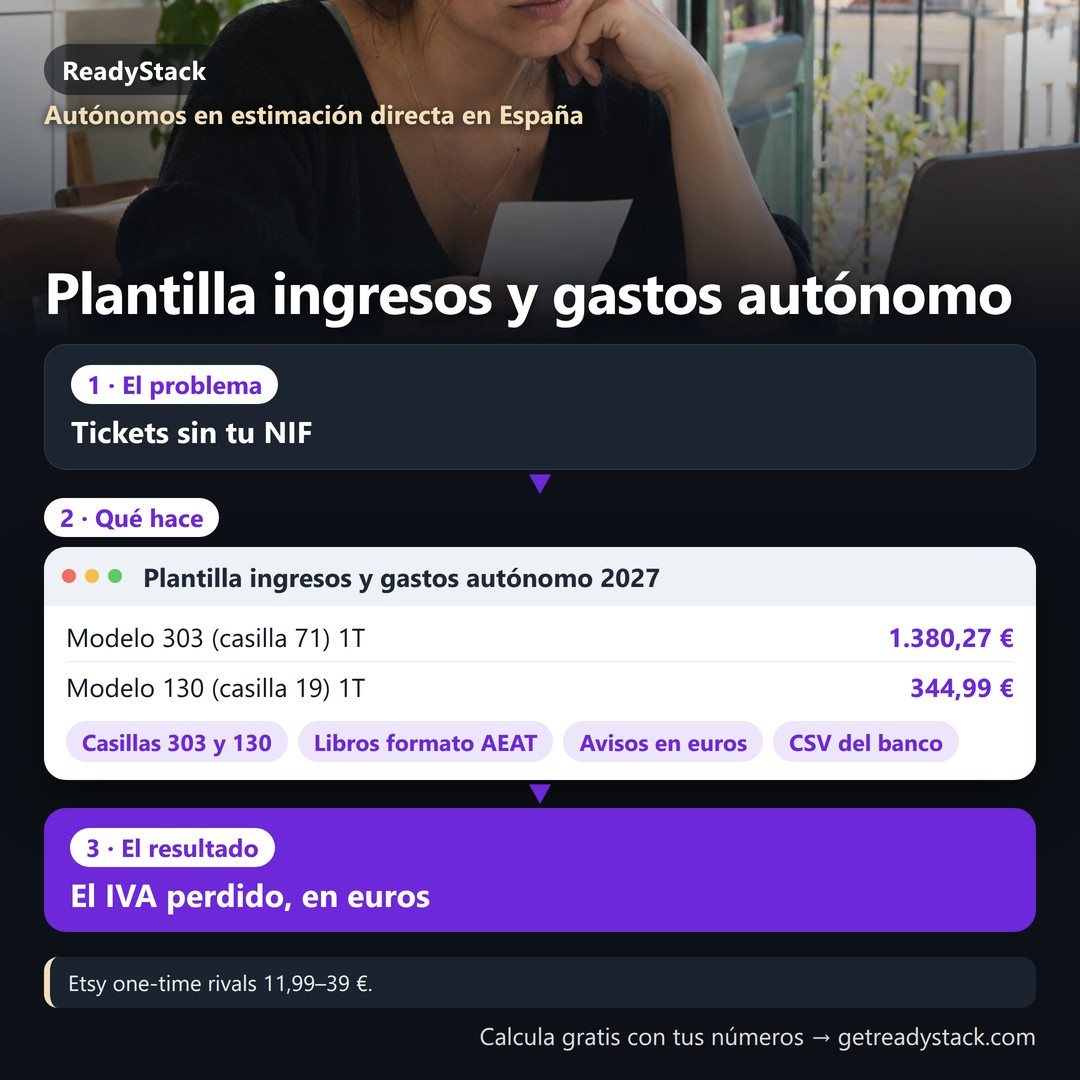 Plantilla ingresos y gastos autónomo 2027: libro de ingresos y gastos con IVA e IRPF que cuadra con el 303 y el 130
 Tu modelo 390 de 2026, sacado de tus cuatro 303 y cuadrado al céntimo