· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
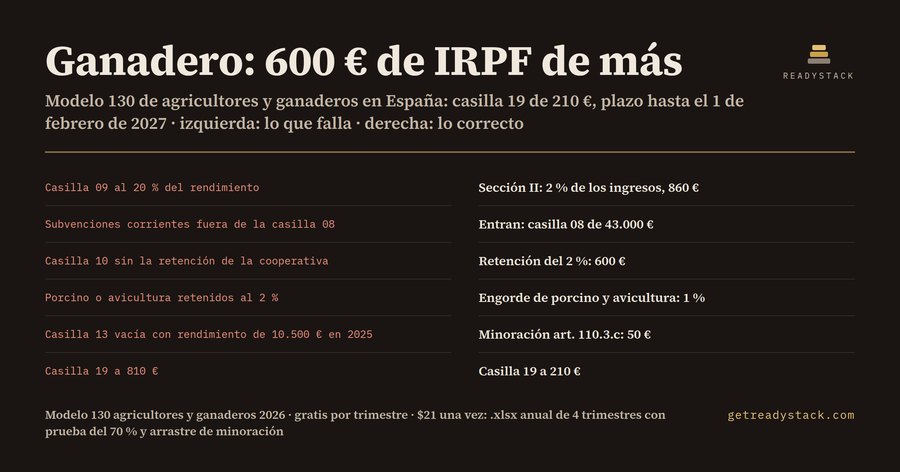
Si eres ganadero o agricultor en España y vendes a una cooperativa que te retiene el 2 %, olvidar esa retención en el modelo 130 te hace adelantar 600 € de IRPF de más en un solo trimestre. Con 40.000 € de ventas, 30.000 € de ellos con retención, y 3.000 € de subvenciones corrientes, la sección II queda así:
| Casilla | Importe |
|---|---|
| 08 · volumen de ingresos | 43.000 € |
| 09 · 2 % de la casilla 08 | 860 € |
| 10 · retenciones del trimestre | 600 € |
| 11 · 09 − 10 | 260 € |
| 13 · minoración art. 110.3.c | 50 € |
| 19 · a ingresar | 210 € |
Si no restas las retenciones, pagas 810 € en vez de 210 €. Esos 600 € no se pierden, pero no vuelven hasta la renta 2026.
Lo que cambia en la sección II
Un profesional paga el 20 % de su rendimiento neto acumulado. Una explotación agrícola o ganadera paga otra cosa: el 2 % del volumen de ingresos del trimestre (art. 110.1.c del Reglamento del IRPF). La base no lleva gastos y no es acumulada. Cada trimestre empieza de cero.
En esa base entran las subvenciones corrientes. Las de capital y las indemnizaciones no entran. En cambio, la retención de la cooperativa se calcula sin ninguna subvención (art. 95.4). Por eso la casilla 08 y la base de la retención casi nunca coinciden.
Porcino y avicultura: 1 %, no 2 %
En el engorde de porcino y en la avicultura, la retención es del 1 %. Con 60.000 € vendidos, todos con retención, la casilla 10 es 600 €, no 1.200 €. Si tu rendimiento neto de 2025 pasó de 12.000 €, no hay minoración y la casilla 19 queda en 600 €.
La prueba del 70 %
El art. 109.3 dice que no estás obligado a presentar el 130 si en el año anterior el 70 % o más de los ingresos de la explotación llevó retención, sin contar subvenciones ni indemnizaciones. Con el 75 %, la calculadora pone «No» y la casilla 19 en 0 €. Si no llegas al 70 %, presentas aunque el resultado sea cero: es la declaración negativa del art. 111.
Minoración y Ceuta y Melilla
Si tu rendimiento neto de 2025 fue de 12.000 € o menos, restas 100, 75, 50 o 25 € por trimestre. La parte que no cabe pasa a los trimestres siguientes del mismo año. En Ceuta y Melilla, el porcentaje baja un 60 % y queda en el 0,8 % (art. 110.2).
Por qué no basta con lo gratuito
El formulario de la AEAT copia las cifras que le das. Las calculadoras genéricas del 130 aplican el 20 % de la sección I. Ninguno separa las subvenciones ni aplica el 1 %.
Qué es gratis y qué no
La calculadora web hace el trimestre completo, con tus cifras y sin registro, y da 11 resultados. El .xlsx, de pago único, guarda los 4 trimestres de 2026, arrastra la minoración sobrante y aplica la prueba del 70 % a todo 2026 para saber si en 2027 sigues obligado. En el año de ejemplo del .xlsx, el 2T deja 30 € de minoración sin usar y el 3T los resta, así que paga 60 € en vez de 90 €. Además, 111.000 € de 135.000 € en ventas llevaron retención, el 82,22 %, así que en 2027 no tendría que presentar el 130.
Plazo
El 4T 2026 se presenta del 1 al 30 de enero de 2027. Como el día 30 es sábado, el último día es el lunes 1 de febrero de 2027.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué calcula este modelo 130 para agricultores y ganaderos?
Calcula la sección II del modelo 130 de un trimestre: casilla 08 con ventas y subvenciones corrientes, casilla 09 al 2 % (0,8 % en Ceuta y Melilla), casilla 10 con las retenciones del 2 % o del 1 % de la cooperativa, la minoración del art. 110.3.c con su arrastre y el resultado de la casilla 19.
¿Para quién es?
Para agricultores, ganaderos y gestorías rurales en España que presentan el modelo 130 por una explotación agrícola o ganadera, en estimación directa normal o simplificada. Si eres profesional o comercio en estimación directa, tu cálculo es el 20 % del rendimiento neto de la sección I, no este.
¿Por qué no basta con el formulario de la AEAT o una calculadora genérica?
El formulario de la AEAT solo recoge las cifras que tú le das: no te dice que las subvenciones corrientes entran en la casilla 08, que la retención del porcino y la avicultura es del 1 % ni que con un 70 % de ingresos retenidos el año anterior no estás obligado. Las calculadoras genéricas del 130 usan el 20 % del rendimiento neto.
¿Qué es gratis y qué incluye la versión completa?
Gratis, en el navegador y sin registro, calculas el trimestre completo, con casillas 08 a 19 y la prueba del 70 %. La versión completa es el archivo .xlsx para tu ordenador: guarda los 4 trimestres de 2026, arrastra la minoración sobrante de un trimestre a otro y calcula con el año entero si en 2027 seguirás obligado a presentar el 130.
¿Cuánto cuesta frente a una gestoría?
Es un pago único de 29 US$ por el archivo .xlsx, sin suscripción. Antes de pagar puedes comprobar gratis tu propio trimestre en la web. Una gestoría cobra el 130 dentro de su cuota trimestral de autónomo. Este archivo sirve para comprobar sus cifras y tener a mano cada trimestre del año.
¿Cuándo vuelve a cambiar el plazo?
El 4T 2026 se presenta del 1 al 30 de enero de 2027 (art. 111 RIRPF). El 30 de enero de 2027 cae en sábado, así que el plazo pasa al lunes 1 de febrero de 2027. El siguiente es el 1T 2027, del 1 al 20 de abril de 2027.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.