4T 2026 · modelo 303 y 130 · plazo hasta el lunes 1 de febrero de 2027
Usar la versión gratuitaDesbloquear la versión completa
También en: Whop
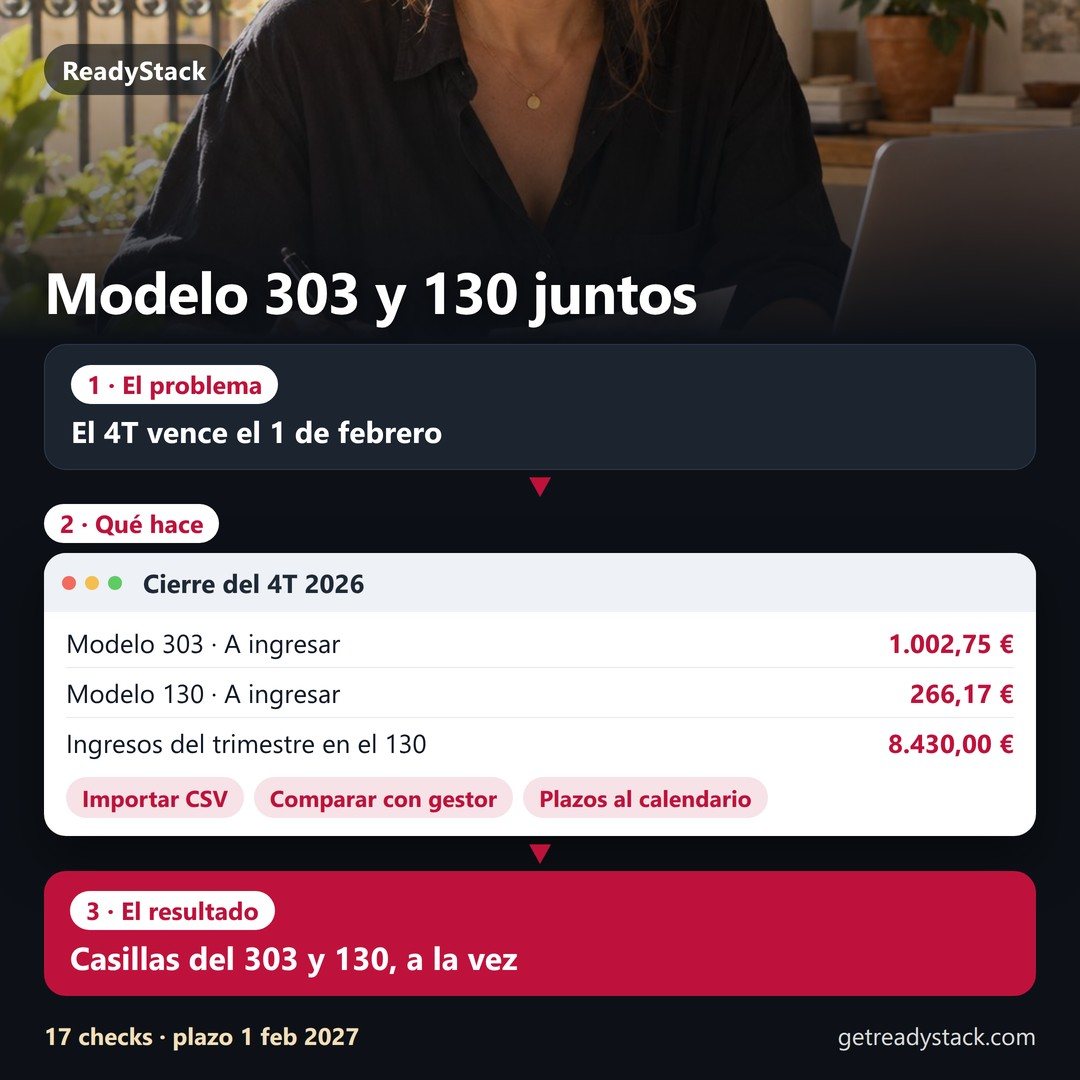
Cierre del 4T 2026: tu 303 y tu 130 con los mismos datos — y lo que te costaría presentarlo tarde
Apunta tus facturas y gastos del 4T 2026 una vez y obtén las casillas del modelo 303 y del 130 a la vez, con comprobaciones, el recargo en euros si presentas tarde (art.
— días hasta el último día del plazo (30 de enero de 2027 es sábado: pasa al lunes 1 de febrero)
- Un solo registro, los dos modelos. Apuntas cada factura y cada gasto una vez y salen a la vez las casillas del 303 (01–09, 27, 28–31, 45, 46, 71 y 120) y del 130 (01–07 y 12–19), con 17 comprobaciones sobre los mismos datos: retenciones del 15/7 %, coche al 50 %, equipos que se amortizan, cuota de autónomos sin IVA, duplicados y fechas fuera del trimestre.
- El recargo en euros, para tu importe y tu fecha. 1 % más 1 % por cada mes completo de retraso, 15 % pasado un año (art. 27 LGT), y la multa de 100 € si el modelo sale a cero o a devolver (art. 198 LGT). Lo ves antes de que pase.
- Cada mes, cuánto apartar. Apuntas o importas del banco las facturas del mes y te dice cuánto IVA e IRPF guardar para el 1T 2027 (plazo: 20 de abril); los acumulados del 130 pasan solos de un trimestre al siguiente.
- Sin cuenta. Tus facturas no salen de este navegador. No se sube nada.
Gratis: el cierre del trimestre con hasta 20 apuntes, comprobaciones y recargo. Pro: 9,90 € el cierre del 4T 2026 · 4,99 €/mes · 39 €/año. Una gestoría online cobra 29,95–39,90 € al mes.
1Tu situación
Para autónomos en estimación directa y régimen general del IVA. Todo se guarda en este navegador mientras escribes.
2Facturas y gastos — se apuntan una vez
Importes sin IVA (base imponible). El 303 usa las del trimestre; el 130 suma desde el 1 de enero.
Acumulado de los trimestres anteriores del año (para el 130)
Cópialo de tu 130 del trimestre anterior. Con Pro se calcula solo desde tus apuntes de esos trimestres.
3Resultado: casillas del 303 y del 130
4Comprobaciones sobre los mismos datos
5¿Y si lo presentas tarde?
Sin requerimiento previo de Hacienda: recargo del art. 27 LGT sobre lo que sale a ingresar; si sale a cero o a devolver, multa fija del art. 198 LGT.
6Calendario hasta el 1 de febrero de 2027 (y los trimestres de 2027)
7Cada mes: cuánto apartar para HaciendaPro
IVA del mes (repercutido − soportado) + 20 % del rendimiento del mes − retenciones. Aparta esa cantidad y el trimestre no te pilla sin dinero.
8Comparar con el borrador de tu gestorPro
Escribe las casillas que te ha pasado tu gestoría. Te decimos dónde está la diferencia y, si coincide con un apunte, cuál.
9Guardar y llevar
10Gratis y Pro
Gratis cierra un trimestre con hasta 20 apuntes. Pro guarda el año entero y lo rehace cada mes.
- Apuntes sin límite de 2026 e importación CSV
- Acumulado del 130 desde tus trimestres
- Comparar con tu gestor · hoja imprimible · CSV · .ics
- Todo lo del cierre 4T, también para los 4 trimestres de 2027
- Cada mes: cuánto apartar de IVA e IRPF
- Acumulados del 130 que pasan solos de trimestre
- Lo mismo que el plan anual, mes a mes
- Cancelas cuando quieras en tu cuenta de Whop
Pago seguro con Whop · recibes al instante una clave que pegas aquí. Si cancelas, tus apuntes siguen en tu navegador y la copia de seguridad sigue disponible.
Preguntas frecuentes
¿Hasta cuándo se presenta el 303 y el 130 del 4T 2026?
Durante los treinta primeros días naturales de enero (art. 71.4 RIVA) y entre el 1 y el 30 de enero (art. 111 RIRPF). El 30 de enero de 2027 es sábado, así que por la regla general el plazo pasa al lunes 1 de febrero de 2027; la AEAT lo confirmará en su calendario de 2027, que aún no está publicado. Si domicilias el pago, ese plazo acaba unos días antes: presenta como tarde el viernes 29 de enero y vas sobre seguro.
¿Cómo se calcula el 130?
El 20 % del rendimiento neto desde el 1 de enero hasta el final del trimestre, menos los pagos fraccionados de los trimestres anteriores y las retenciones de todo ese periodo (art. 110 RIRPF). Si tu rendimiento neto de 2025 fue de 12.000 € o menos, restas una minoración de 25 a 100 € por trimestre. Si sale negativo, presentas una declaración negativa.
¿Qué recargo pagaría si lo presento tarde?
Sin requerimiento: 1 % más 1 % por cada mes completo de retraso sobre lo que sale a ingresar; pasados 12 meses, 15 % más intereses de demora (art. 27.2 LGT). El recargo se reduce un 25 % si pagas la deuda al presentar y el recargo en su plazo (art. 27.5). Si sale a cero o a devolver, la multa es de 200 €, que se queda en 100 € si lo presentas tarde sin requerimiento (art. 198 LGT).
¿La herramienta presenta el modelo por mí?
No. Calcula las casillas para que las copies en el formulario de la Sede Electrónica de la AEAT o las compares con lo que te prepara tu gestor.
¿Dónde van mis datos?
A ningún sitio. Se quedan en este navegador. La única petición que hace la página es comprobar la clave de Pro que tú escribes.
Fuentes (leídas el 25.10.2026): Reglamento del IVA, art. 71.4 · Reglamento del IRPF, arts. 30, 108–111 · Ley General Tributaria, arts. 27 y 198.
Calculadora con la normativa publicada: no presenta ningún modelo ni sustituye a tu gestor o asesor.