· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
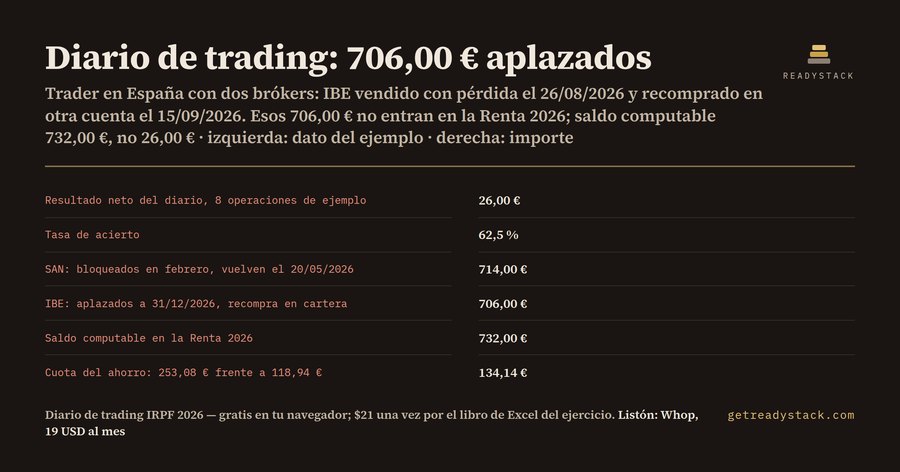
Si operas en bolsa desde España, el resultado de tu diario de trading no es lo que declaras. La diferencia tiene nombre: la regla de los dos meses del artículo 33.5.f de la Ley del IRPF. No computan las pérdidas por la venta de valores cotizados si compraste valores homogéneos dentro de los dos meses anteriores o posteriores a esa venta. La pérdida no desaparece: se integra a medida que vendes los valores que siguen en tu patrimonio.
El problema aparece cuando usas más de una cuenta. Vendes Santander con pérdida en un bróker y, tres semanas después, vuelves a comprar en otro. Cada bróker ve solo sus propias operaciones, y un diario de trading normal suma el resultado tal cual. Tú crees que tienes una pérdida que restar. Hacienda no.
Lo medimos con un ejemplo de 8 operaciones cerradas en 2026 y 600 € de dividendos. El diario dice: resultado neto 26,00 €, tasa de acierto 62,5 % (5 de 8). Parece un año en tablas, sin nada que pagar por las ventas. Pero hay dos ventas con recompra. SAN se vendió con pérdida el 11/02/2026 y se recompró en el Bróker 2 el 02/03/2026: 714,00 € no computan hasta que se vende lo recomprado, el 20/05/2026, y ese día entran. IBE se vendió el 26/08/2026 y se recompró el 15/09/2026; esas acciones siguen en cartera, así que 706,00 € esperan a un ejercicio posterior.
Al vender se bloquean 1.420,00 €. Los 714,00 € de SAN vuelven a contar en mayo y los 706,00 € de IBE quedan aplazados a 31/12/2026, así que el saldo computable en la Renta 2026 es de 732,00 €, no de 26,00 €. Con los 600 € de dividendos, la base del ahorro sube a 1.332,00 € y la cuota del ahorro a 253,08 €, frente a los 118,94 € que saldrían con el resultado del diario. Son 134,14 € que dejarías sin ingresar. Si Hacienda lo regulariza, la multa leve es el 50 % de lo no ingresado (art. 191 LGT), además de la propia cuota.
La fecha importa ahora. Una venta con pérdidas el 15/12/2026 seguida de una recompra hasta el 15/02/2027 no rebaja tu Renta 2026. Es el mes en que muchos venden para compensar plusvalías y vuelven a entrar en enero.
Cuando el año sale en negativo entra otra regla, la del artículo 49: el saldo negativo de ganancias y pérdidas se compensa con dividendos e intereses solo hasta el 25 % de su saldo positivo. Lo que sobra se arrastra a los cuatro años siguientes. Con 1.200 € de dividendos, como mucho 300 € de pérdida se restan este año.
La escala del ahorro de 2026 es la de los artículos 66 y 76, tras la Ley 7/2024: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima.
Para revisarlo, pega tus operaciones en la página gratuita: fecha de venta, valor, cuenta, tipo, lado, cantidad, fecha de compra, precios y comisiones. Sirven fechas dd/mm/aaaa y decimales con coma. Las posiciones abiertas se escriben sin fecha de venta para que cuenten como recompra. Todo se calcula en tu navegador y no se sube nada. Verás el resultado, la tasa de acierto, el R medio, el resultado por mes, cada venta bloqueada y el saldo computable. La regla se aplica a acciones y ETF en largo; los CFD, futuros y opciones no son valores homogéneos de una acción.
Si quieres guardar todo el ejercicio, el libro de Excel lleva un diario de 500 filas con el aviso de los dos meses en cada fila, la tabla de los 12 meses y una hoja Resumen IRPF para tu gestor. Es una ayuda de cálculo, no asesoramiento fiscal.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué hace este diario de trading?
Pegas tus operaciones cerradas del bróker y ves el resultado neto, la tasa de acierto y el resultado por mes. Además marca cada venta con pérdida en la que compraste el mismo valor dentro de los dos meses anteriores o posteriores, en cualquier cuenta, y separa la pérdida que no computa en la Renta 2026 (art. 33.5.f LIRPF) de la que sí.
¿Para quién es?
Para inversores y traders residentes en España que compran y venden acciones y ETF cotizados, sobre todo si usan dos brókers o venden en diciembre para compensar. Una venta con pérdidas el 15/12/2026 seguida de una recompra antes del 15/02/2027 no rebaja tu Renta 2026: la pérdida espera a que vendas lo recomprado.
¿Por qué no basta con una plantilla gratis o con lo que dice el bróker?
Una plantilla o un diario gratis suma tu resultado, pero no busca recompras del mismo valor en tus otras cuentas ni aplaza la pérdida como exige el art. 33.5.f LIRPF. Tampoco aplica el límite del 25 % del art. 49 para compensar pérdidas con dividendos e intereses. Si declaras la pérdida entera y Hacienda regulariza, la multa leve es el 50 % de lo no ingresado.
¿Qué es gratis y qué es de pago?
Gratis en tu navegador, sin subir nada: pegas las operaciones y ves resultado, acierto, resultado por mes, pérdidas bloqueadas por recompra, saldo computable, compensación del 25 % y cuota del ahorro estimada. De pago es el libro de Excel que guarda todo el ejercicio: diario de 500 filas, 12 meses y hoja Resumen IRPF para tu gestor. Es un solo pago.
¿Cuánto cuesta frente a la alternativa?
El diario de trading que más vende en Whop cuesta 19 USD al mes, 228 USD al año, y no aplica el IRPF español. Este libro de Excel es un único pago de 21 USD que vuelves a usar cada ejercicio. Equivocarte cuesta el 50 % de la cuota no ingresada como multa leve del art. 191 LGT, más la propia cuota.
¿Qué muestra el ejemplo?
Ejemplo con 8 operaciones cerradas en 2026 y 600 € de dividendos: resultado neto del diario 26,00 €, tasa de acierto 62,5 % (5 de 8). SAN vendido con pérdida el 11/02/2026 y recomprado en el Bróker 2 el 02/03/2026: 714,00 € no computan hasta vender lo recomprado el 20/05/2026. IBE vendido el 26/08/2026 y recomprado el 15/09/2026, aún en cartera: 706,00 € quedan aplazados a 31/12/2026. Al vender se bloquean 1.420,00 €, de los que 714,00 € vuelven a contar en mayo; saldo computable en la Renta 2026 732,00 €; cuota del ahorro 253,08 € frente a 118,94 €: 134,14 € sin ingresar.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.