· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
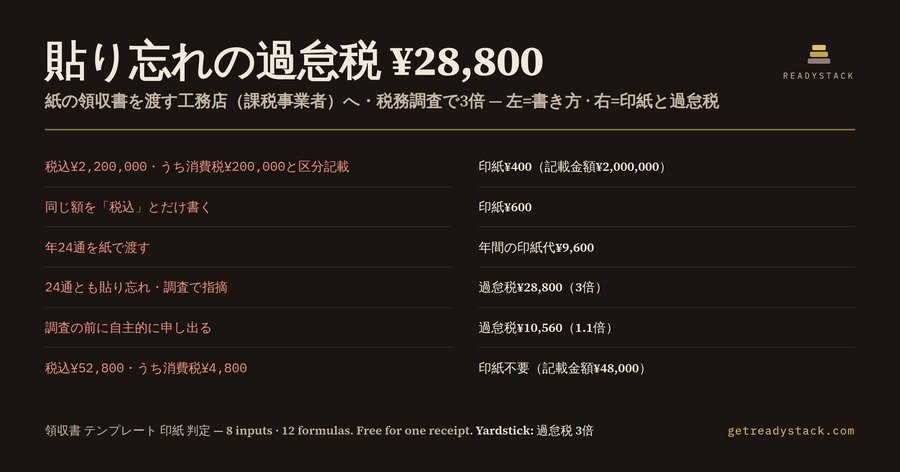
紙の領収書を手渡しするたびに、収入印紙を貼るかどうかで手が止まる。工務店やリフォーム業のように、工事代金を数十万〜数百万円単位で受け取る仕事なら、なおさらです。この記事では、国税庁のタックスアンサーと印紙税法の条文で確かめた判定の手順と、実際にこの計算表で出した数字だけを書きます。
■ まず「記載金額」を決める 領収書は印紙税法の第17号文書「金銭又は有価証券の受取書」です(国税庁 No.7105)。売上代金の受取書なら、記載金額が5万円未満は非課税、5万円以上100万円以下は200円、100万円超200万円以下は400円、200万円超300万円以下は600円、と段階的に上がり、10億円超は20万円まで15段階あります(No.7141、令和8年4月1日現在)。
迷うのは、この「記載金額」が税込か税抜かです。国税庁 No.7124 によれば、消費税の課税事業者が「うち消費税額等○円」と区分記載するか、税込価格と税抜価格を両方書いて消費税額が明らかな場合は、その消費税額は記載金額に含めません。No.7124 自身が挙げる例が、商品代金48,000円・消費税額等4,800円・合計52,800円の領収書です。記載金額は48,000円なので、5万円未満で非課税になります。
ところが同じ No.7124 には注があります。免税事業者はそもそも消費税を納める立場にないので、領収書に「消費税」と書き分けても、その金額は記載金額に含めます。つまり同じ52,800円の領収書でも、課税事業者なら印紙0円、免税事業者なら200円です。この計算表で「課税事業者か」を0にすると、記載金額が52,800円に戻り、印紙の額が200円に変わるのを確かめられます。
■ 印紙が要らない受取 紙を渡さない場合、たとえばPDFやメールで送る電子の領収書は、紙の文書を交付していないので印紙を貼る対象になりません。また、営業に関しない受取書は非課税です(No.7125)。医師・歯科医師・弁護士・公認会計士など個人の業務や、公益法人の受取、事業を離れた私物の売却などが該当します。計算表では「紙で渡すか」「営業に関する受取か」のどちらかを0にすると、印紙の額は0円になります。
■ 境目で起きること 税込220万円(うち消費税20万円)の工事代金を例にします。区分記載した課税事業者なら記載金額は200万円で、印紙は400円です。消費税を書き分けずに「220万円(税込)」とだけ書くと、記載金額は220万円になり600円。1通で200円の差ですが、同じ金額帯の領収書を年24通出すなら、区分記載するだけで年4,800円の印紙代が変わります(年間の印紙代は9,600円)。No.7124 は「消費税額等10パーセントを含む」や「(税込)」という書き方では消費税額が明らかとは言えず、税込金額が記載金額になるとしています。書き方ひとつで額面が変わるのはこのためです。
■ 貼り忘れたとき 印紙税法20条1項により、印紙を貼らなかった場合は、納付しなかった印紙税の額とその2倍、合わせて3倍の過怠税が徴収されます。同条4項で、過怠税の合計額が1,000円に満たないときは1,000円になります。200円の印紙を1通貼り忘れただけでも、調査で指摘されれば1,000円です。
ただし同条2項により、調査を予知する前に「印紙税不納付事実申出書」を出して自主的に申し出れば、過怠税は1.1倍に軽くなります。そして見落とされがちなのが5項で、この1.1倍だけの場合には1,000円の最低額が適用されません。200円の貼り忘れなら、自主申出の過怠税は220円です。
さきほどの220万円の領収書24通をすべて貼り忘れていた場合、貼るべきだった印紙税は9,600円。調査で指摘されると過怠税は28,800円、自主申出なら10,560円です。国税庁 No.7131 のとおり、過怠税は全額が法人税の損金にも所得税の必要経費にもなりません。印紙を貼っていれば経費にできた金額が、経費にならない3倍の支出に変わります。
なお、印紙を貼っても消印をしなかった場合は、消印されていない印紙の額面と同じ額の過怠税がかかります(印紙税法20条3項)。貼ったら、印章か署名で消すところまでが一組です。
■ この計算表でできること 入力は8項目です。税込金額、うち消費税額等、区分記載するか、課税事業者か、紙で渡すか、営業に関する受取か、年間の発行枚数、貼り忘れた枚数。数式は12個で、「印紙の判定」シートの7個が領収書1通分の答え(記載金額、印紙が必要か、貼る印紙の額、税込のみの場合の印紙の額、区分記載で減る額、その1通の過怠税3倍と1.1倍)を出し、「年間と過怠税」シートの5個が年間の印紙代と貼り忘れ全体の過怠税を集計します。
ブラウザ版では1通分の判定がその場で無料で完結します。答えを隠すことはありません。1年分を台帳として残したい人、貼り忘れが複数見つかって申出書を出すか税理士と相談したい人は、同じ式の入った.xlsxを保存して使ってください。
判定表は令和8年4月1日現在の国税庁タックスアンサーに基づいています。個別の取引が売上代金に当たるか、営業に当たるかで迷うときは、所轄の税務署や税理士に確認してください。
■ インボイスとしての領収書と印紙は別の話 インボイス制度の下では、小売業や飲食店、タクシーなど不特定多数を相手にする事業者は、領収書やレシートを適格簡易請求書として交付できます。そこに書く登録番号、取引年月日、取引内容、税率ごとに区分した対価の額、税率ごとの消費税額等または適用税率、発行者の名称は、消費税の仕入税額控除のための記載事項です。一方で印紙を貼るかどうかは印紙税法の話で、判定の基準は記載金額です。インボイスの記載事項を満たすために税率ごとの消費税額を書いておくと、それがそのまま No.7124 の「区分記載」にもなり、課税事業者なら税抜額で印紙を判定できます。二つの制度を一枚の領収書で同時に満たす書き方が、「税抜金額・消費税額等・合計」を並べる形です。
■ 渡す前の三つの確認 一つ目は、その受取が売上代金で、しかも営業に関するものかどうか。借入金や保険金、損害賠償金の受取書は売上代金以外の受取書で、5万円以上なら一律200円です(No.7105)。二つ目は、自分が消費税の課税事業者かどうか。インボイス登録をしていれば課税事業者です。免税事業者なら、区分記載しても税込金額で判定します。三つ目は、紙で渡すのか電子で送るのか。この三つが決まれば、記載金額と印紙の額は No.7141 の表で一つに決まります。この計算表は、その三つを0と1で入れるだけで判定を切り替えます。
■ 過去の貼り忘れに気づいたら 過去の領収書の控えを見直して貼り忘れが見つかったら、税務調査の連絡が来る前かどうかで過怠税が大きく変わります。例の24通なら、指摘されてからでは28,800円、その前に申し出れば10,560円で、差は18,240円です。控えの枚数と金額帯を「年間と過怠税」シートに入れれば、申し出た場合と指摘された場合の金額を並べて、税理士や税務署に相談するときの材料にできます。
15秒 — 実際に何をするか
よくある質問
この領収書テンプレートは何を計算しますか?
入力8項目(8 inputs)と数式12個(12 formulas)で、領収書の税込金額と消費税額から印紙税法上の記載金額、貼る収入印紙の額、区分記載しない場合の印紙の額、その1通を貼り忘れたときの過怠税を出します。国税庁No.7141の15段階で判定し、.xlsxでは年間の印紙代と貼り忘れ全体の過怠税(3倍と自主申出の1.1倍)も集計します。
誰のためのものですか?
工事代金・修理代・納品代金の領収書を紙で手渡しする工務店・リフォーム業・設備工事業などの個人事業主と小規模法人の経理担当向けです。5万円前後や100万円・200万円の境目の領収書をよく出す人、免税事業者か課税事業者かで判定が変わるのを確かめたい人に役立ちます。
無料の領収書テンプレートではだめですか?
無料テンプレートは印紙の枠を描くだけです。税込52,800円でも消費税4,800円を区分記載した課税事業者なら記載金額は48,000円で非課税(国税庁No.7124)ですが、免税事業者は区分記載しても税込で判定します。貼り忘れの過怠税は3倍で最低1,000円、自主申出の1.1倍には最低額がない点も計算しません。
無料でどこまで使えますか?
ブラウザ版で領収書1通分の判定が最後まで無料です。記載金額・貼る印紙の額・区分記載しない場合の額・その1通の過怠税(3倍・最低1,000円と1.1倍)まで、答えを隠さずに表示します。有料の.xlsxは同じ判定式を保存し、1年分の発行枚数と貼り忘れ全体を集計して税理士に渡せる台帳にするためのものです。
貼り忘れると実際にいくら払いますか?
印紙税法20条により、貼らなかった印紙税額の3倍が過怠税です。例として税込220万円(うち消費税20万円)の領収書24通なら印紙は1通400円、合計9,600円で、調査で指摘されると過怠税28,800円。調査の前に自主申出すれば10,560円です。過怠税は損金にも必要経費にもなりません(国税庁No.7131)。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。