· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
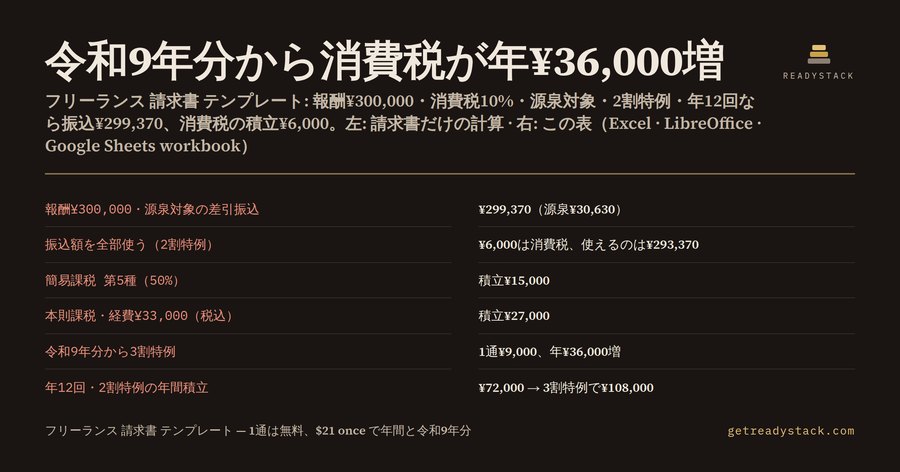
報酬30万円の請求書を送って、振込が¥299,370。この数字を見て「今月使えるのは29万9千円」と考えると、翌年3月に困ります。インボイス登録をしたフリーランスにとって、振込額の一部は最初から自分のお金ではないからです。
この記事では、請求書1通ごとに「振込額のうち、いくら消費税として残すか」を、消費税の計算方式ごとに数字で確かめます。数字はすべて、この計算表(.xlsx・数式12個)を既定値で動かした結果です。
1. 請求書1通の中身
条件は、報酬¥300,000(税抜)、消費税10%、源泉徴収の対象(デザイン料・原稿料・翻訳料・講演料などを法人に請求する場合)です。
- 消費税額: ¥30,000
- 請求金額合計: ¥330,000
- 源泉徴収税額: ¥30,630
- 差引振込額: ¥299,370
源泉徴収は国税庁タックスアンサー No.2795 の式で計算しています。1回の支払いが100万円以下なら10.21%、100万円を超える部分は20.42%で、102,100円を足します。報酬¥1,500,000の月なら源泉は¥204,200です。消費税を請求書に区分記載していれば、源泉の対象は税抜の報酬額でかまいません。
ここまでは、多くの請求書テンプレートが計算してくれます。問題はこの先です。
2. 振込額のうち、消費税として残す額
受け取った¥30,000の消費税は、翌年の消費税申告で一部を納めます。いくら納めるかは、計算方式で変わります。
2割特例(令和8年分まで) インボイス登録で課税事業者になった小規模なフリーランスは、売上の消費税額の2割を納めればよい特例が使えます。報酬¥300,000なら積立は¥6,000、使ってよい額は¥293,370です。
簡易課税 第5種(サービス業) みなし仕入率50%なので、消費税の半分を納めます。積立は¥15,000、使ってよい額は¥284,370です。
本則課税 受け取った消費税から、経費に含まれる消費税を差し引きます。この請求に対応する経費が¥33,000(税込)なら、経費の消費税は¥3,000、積立は¥27,000、使ってよい額は¥272,370です。
同じ¥299,370の振込でも、手元に残してよい額は¥272,370から¥293,370まで、方式で¥21,000の幅があります。請求書の合計だけを見ていると、この差が見えません。
3. 令和9年分から何が変わるか
2割特例は、令和8年9月30日を含む課税期間までの措置です。個人事業者なら令和8年分(2026年分)が最後です。
令和8年度税制改正で、個人事業者向けに3割特例が作られました。令和9年分と令和10年分は、売上の消費税額の3割を納めます(国税庁の説明では、基準期間の課税売上高1,000万円以下で、インボイス登録をしていることなどが要件です)。
報酬¥300,000の請求書1通で見ると、積立は¥6,000から¥9,000に、1通あたり¥3,000増えます。同じ額を年12回請求するなら、年間の積立は¥72,000から¥108,000へ、年¥36,000増えます。
2027年1月からの入金は、この3割で積み立てる必要があります。2026年と同じ感覚で使っていると、令和9年分の申告(2028年3月)でその差がまとめて出てきます。
4. なぜ無料の請求書テンプレートでは足りないか
無料の請求書テンプレートや請求書作成ソフトが出すのは、報酬・消費税・源泉・振込額までです。たとえば請求書作成ソフトの Misoca プラン15 は年額8,800円(弥生公式 料金プラン)で、請求書をきれいに作って送れます。一方で「その入金のうち、いくらを消費税として別口座に移すか」は、自分の申告方式を知っている本人が計算するしかありません。
この計算表は、その一段先を1通ごとに出します。
- 「入力」シート: 報酬額(税抜)、消費税率、源泉の対象か、消費税の方式(1=2割特例、2=簡易課税 第5種、3=本則課税)、本則課税用の経費、年間の請求回数の6項目
- 「請求書と積立」シート: 消費税・請求合計・源泉・差引振込・経費の消費税・消費税の積立・使ってよい額の7つの数式
- 「令和9年分と年間」シート: 3割特例の積立、1通あたりの増加額、年間の積立、年間の増加額、年間の使ってよい額の5つの数式
どのセルも数式なので、自分の報酬額に書き換えれば全部が計算し直されます。Excel、LibreOffice、Googleスプレッドシートで開けます。Airtableで管理したい場合は、シートごとにCSVで書き出して Add a base ▸ Import data ▸ CSV で取り込めます(連結フィールドや自動化は移りません)。
5. 入金日にやること
- 請求書を作る前に、報酬額と方式を入れて差引振込額を確かめる
- 請求書に差引振込額を書いて送る
- 入金があった日に、振込額と「使ってよい額」の差(消費税の積立)を別口座に移す
- 年末に「令和9年分と年間」シートの年間積立を見て、翌年3月の消費税申告に備える
所得税・住民税の予定額はこの表に入っていません。源泉徴収された¥30,630は所得税の前払いとして確定申告で精算されます。
6. 報酬が100万円を超える月
大きな案件で報酬が¥1,500,000になった月も、同じ表で確かめられます。条件は消費税10%、源泉対象、2割特例です。
- 消費税額: ¥150,000
- 請求金額合計: ¥1,650,000
- 源泉徴収税額: ¥204,200(100万円を超える¥500,000の部分は20.42%)
- 差引振込額: ¥1,445,800
- 消費税の積立: ¥30,000
- 使ってよい額: ¥1,415,800
振込額が大きい月ほど、積立の額も大きくなります。源泉を全額10.21%で計算すると源泉額そのものが違ってくるので、請求書を送る前にこの表で確かめておくと、取引先の経理とのやり取りが一度で済みます。
7. 方式を選び直すときの見方
2割特例が終わったあと、令和9年分・10年分は3割特例を使うか、簡易課税や本則課税に移るかを選ぶことになります。この表では方式の欄を1・2・3と書き換えるだけで、同じ請求書の積立額が並べて比べられます。経費が多い仕事なら本則課税、経費が少ないサービス業なら3割特例や簡易課税 第5種、というように、自分の数字で差を見てから税理士に相談できます。どの方式が使えるかの要件は、国税庁の説明で確かめてください。
まとめ
- 報酬¥300,000・源泉対象の振込は¥299,370。2割特例なら、そのうち¥6,000は消費税
- 簡易課税 第5種なら¥15,000、本則課税(経費¥33,000)なら¥27,000
- 2割特例は令和8年分まで。令和9年分・10年分の3割特例では1通¥9,000、年12回で年¥36,000増
まず自分の報酬額で、請求書1通分をブラウザで計算してみてください。登録もアップロードも不要です。
15秒 — 実際に何をするか
全体の流れ
よくある質問
このフリーランス請求書テンプレートは何を計算しますか?
入力6項目と数式12個で、税抜報酬から消費税・請求合計・源泉徴収税額・差引振込額を出し、その振込額のうち消費税として積み立てる額と使ってよい額を分けます。報酬30万円・2割特例なら振込¥299,370、積立¥6,000、使ってよい額¥293,370です。令和9年分からの3割特例で積立が¥9,000になることも出します。
誰のためのテンプレートですか?
インボイス登録をして法人に請求書を出す日本のフリーランス・個人事業主向けです。デザイン料・原稿料・翻訳料・講演料など源泉徴収される報酬を受け取り、消費税を2割特例・簡易課税・本則課税のどれかで申告する人が、入金のたびに残す額を知るために使います。
無料の請求書テンプレートではだめですか?
無料テンプレートは報酬と消費税を足し、源泉を引いて請求額を出すところで終わります。振込額のうち消費税としていくら残すかは出ません。2割特例は令和8年分(2026年分)で終わり、令和9年分・10年分は3割特例なので、同じ報酬30万円でも積立は¥6,000から¥9,000に、年12回で年¥36,000増えます。
無料で何ができますか?
ブラウザで請求書1通分を最後まで計算できます。報酬額・消費税率・源泉の対象か・方式・経費を変えると、消費税・源泉徴収税額・差引振込額・消費税の積立・使ってよい額がすぐ変わります。登録もアップロードも不要です。有料版は同じ式の.xlsxで、年間の積立と3割特例で増える額を集計します。
間違えると何が起きますか?
入金額を全部使うと、翌年3月の消費税申告で納めるお金が手元に残りません。報酬30万円を年12回なら、2割特例で年¥72,000、令和9年分からの3割特例では年¥108,000です。請求書作成ソフトのMisoca プラン15は年額8,800円ですが、この積立額は自分で計算する必要があります。この表は$21の一回払いです。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。