· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
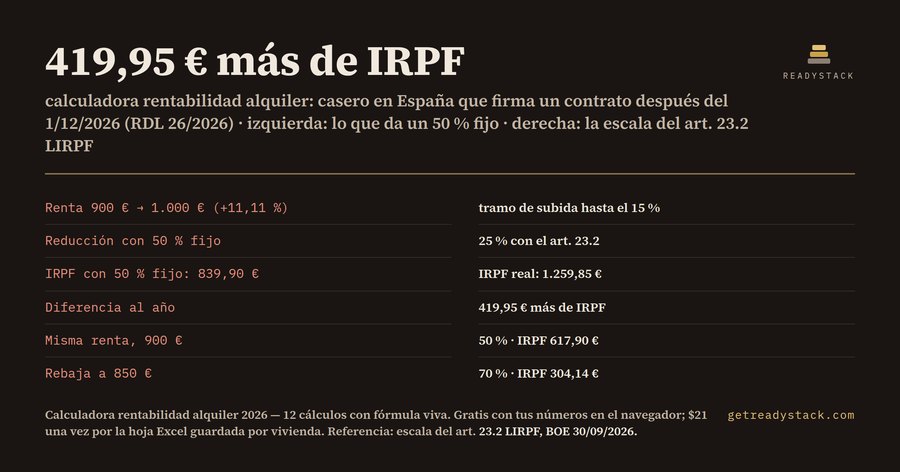
Un casero sube la renta de 900 € a 1.000 € al firmar un contrato nuevo. Con un rendimiento neto de 4.540,00 € y un tipo marginal del 37 %, paga 1.259,85 € de IRPF por ese alquiler, frente a 839,90 € con la reducción del 50 %. Son 419,95 € más cada año que dure el contrato.
La causa es el Real Decreto-ley 26/2026, de 29 de septiembre, publicado en el BOE el 30/09/2026 y en vigor desde el 01/10/2026. Cambia el apartado 2 del artículo 23 de la Ley del IRPF, la reducción del rendimiento neto del alquiler de vivienda.
Hasta ahora, el casero particular aplicaba una reducción general del 50 %. Con la nueva redacción, en un contrato nuevo del mismo arrendador que no sea gran tenedor, el porcentaje depende de cuánto cambia la renta frente al contrato anterior. Si la mantienes, 50 %. Si la subes hasta un 5 %, 40 %. Hasta un 10 %, 30 %. Hasta un 15 %, 25 %. Hasta un 20 %, 20 %. Por encima del 20 %, solo el 15 %. Si la rebajas más de un 5 %, el 70 %, y del 85 % al 100 % si además hay inquilino de 18 a 35 años, zona tensionada o renta bajo el índice de referencia.
¿Desde cuándo te afecta? La disposición transitoria 38.ª dice que los contratos firmados entre la Ley 12/2023 y el 1/12/2026 siguen con la redacción vigente a 31/12/2025, es decir, el 50 % general. Los anteriores a la Ley 12/2023 conservan el 60 %. La nueva escala es para los contratos que firmes después del 1/12/2026. Por eso conviene hacer la cuenta antes de fijar la renta del próximo contrato, no al preparar la declaración de la renta, cuando el contrato ya está firmado y el tramo ya no se puede cambiar.
Las calculadoras de rentabilidad que circulan aplican un 60 % o un 50 % fijo. Ninguna pregunta por la renta anterior, que ahora es el dato que decide el tramo. Con una subida de más del 20 %, el 85 % del rendimiento neto tributa a tu tipo marginal.
La calculadora gratuita pide siete datos tuyos y una reducción de comparación: precio de compra, gastos de compra, el porcentaje de construcción que figura en el recibo del IBI, la renta anterior, la renta nueva, los gastos deducibles del año y tu tipo marginal. Con ellos calcula doce resultados: ingresos anuales, coste total, rentabilidad bruta, amortización del 3 % sobre la construcción, rendimiento neto, variación de la renta, porcentaje de reducción, IRPF con la nueva escala, IRPF con la reducción de comparación, IRPF de más, beneficio neto y rentabilidad neta.
Con el mismo piso, el resultado cambia con la renta. A 900 € la reducción es del 50 % y el IRPF, 617,90 €. A 1.000 €, el 25 % y 1.259,85 €. A 850 €, el 70 % y 304,14 €.
Dos avisos. Las reducciones solo se aplican si declaraste el rendimiento antes de que Hacienda abra una comprobación. Y un real decreto-ley debe ser convalidado por el Congreso en los 30 días siguientes a su promulgación (art. 86.2 de la Constitución).
La calculadora es gratis en el navegador y no envía tus datos. La versión de pago es la hoja Excel con las 12 fórmulas vivas, la tabla de tramos citada al BOE y una casilla para la fecha del cálculo: una copia por vivienda para tu gestor.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué calcula exactamente?
Calcula la rentabilidad bruta y neta de tu piso alquilado y el IRPF del rendimiento con la reducción del art. 23.2 LIRPF que te corresponde según cuánto subes la renta frente al contrato anterior: 40 %, 30 %, 25 %, 20 % o 15 % si la subes, 50 % si la mantienes y 70 % si la rebajas más de un 5 %.
¿Para quién es?
Para el casero particular que no es gran tenedor y va a firmar un contrato de alquiler de vivienda después del 1/12/2026. Los contratos firmados hasta esa fecha mantienen la reducción del 50 % (60 % si son anteriores a la Ley 12/2023), según la disposición transitoria 38.ª de la Ley del IRPF.
¿Por qué no me sirve una calculadora gratuita?
Las calculadoras de rentabilidad que circulan aplican una reducción fija del 60 % o del 50 %. Desde el RDL 26/2026 el porcentaje depende de la variación entre la renta anterior y la nueva, así que con una subida de más del 20 % el 85 % del rendimiento neto tributa y la cifra fija se queda corta.
¿Qué es gratis?
La calculadora web completa: metes tus 7 datos (precio, gastos de compra, % de construcción, renta anterior, renta nueva, gastos anuales y tipo marginal) y ves los 12 resultados en el navegador, sin registrarte. Lo que se paga es la hoja Excel con las fórmulas vivas que guardas por vivienda.
¿Cuánto me cuesta equivocarme?
En el ejemplo de la página, un rendimiento neto de 4.540,00 € con un tipo marginal del 37 %: subir la renta de 900 € a 1.000 € deja la reducción en el 25 % y el IRPF en 1.259,85 € al año, frente a 839,90 € con la reducción del 50 %. Son 419,95 € más cada año del contrato.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.