· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
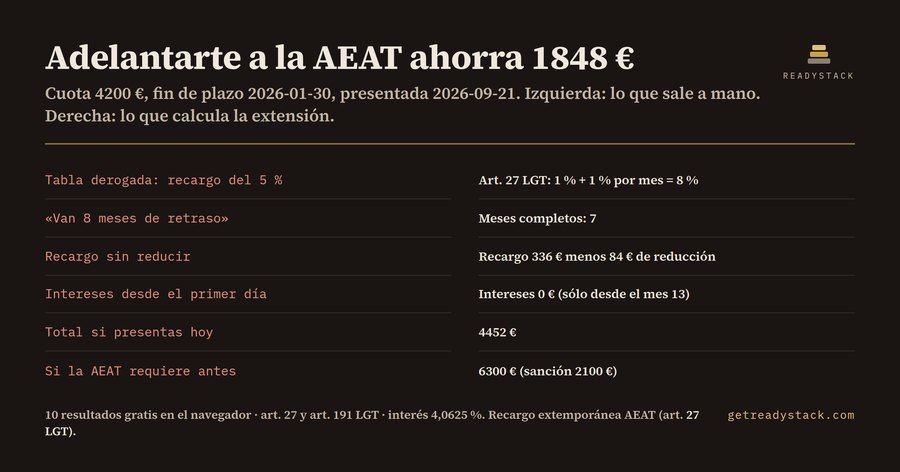
Una gestoría de Valencia se ahorró 1848 € en un solo cálculo: el modelo 303 del cuarto trimestre de 2025, con una cuota de 4200 €, presentado el 2026-09-21 con 7 meses completos de retraso, cuesta 4452 €; si la AEAT hubiera requerido antes, la factura habría sido de 6300 €.
La tabla que casi todo el mundo sigue citando ya no existe
Hasta la Ley 11/2021, el recargo por declaración extemporánea sin requerimiento previo era un escalón: 5 %, 10 %, 15 % y 20 % según el retraso. Esa tabla está derogada. El art. 27 de la Ley 58/2003, General Tributaria, en su redacción vigente, aplica un 1 % más otro 1 % adicional por cada mes completo de retraso. A los 7 meses completos son 8 %, no 10 %. Y una vez transcurridos 12 meses el recargo se queda fijo en el 15 %, más intereses de demora contados sólo desde el día siguiente a esos 12 meses.
Con la cuota de 4200 € del ejemplo: 8 % de recargo son 336 €. El art. 27.5 reduce el recargo un 25 % si se ingresa en el plazo voluntario de la notificación: 84 € menos. Total: 4452 €.
Contar los meses es donde se falla
El retraso se cuenta en meses completos, no en meses naturales. Del 30 de enero al 21 de septiembre han pasado 7 meses completos, no 8: el mes número 8 no se cierra hasta el 30 de septiembre. Un solo mes de diferencia son 42 € sobre esta cuota.
El coste real no es el recargo: es esperar
El recargo del art. 27 sólo existe si presentas de forma espontánea. En cuanto llega un requerimiento de la AEAT, el régimen cambia de puerta: ya no hay recargo, hay infracción del art. 191 LGT por dejar de ingresar en plazo, con una sanción mínima del 50 % de la cuota no ingresada. Sobre 4200 €, eso son 2100 €, y el total sube a 6300 €.
Presentar hoy: 4452 €. Esperar a que escriban: 6300 €. La diferencia, 1848 €, es lo que se paga por dejar el expediente en el cajón un mes más.
En un caso mayor la brecha crece. Una sociedad con 18000 € de cuota en el modelo 200, presentado con 13 meses completos de retraso, entra en el tramo del 15 %: 2700 € de recargo, 675 € de reducción y 114,20 € de intereses de demora al 4,0625 % anual, el tipo vigente en 2026. Total 20139,20 €, frente a 27000 € si la sanción del 50 % llega primero. Ahí la diferencia son 6860,80 €.
Por qué una calculadora gratuita no llega
Las calculadoras gratuitas de «intereses de demora» hacen una sola cosa: multiplicar el tipo por los días. No aplican la escalera del art. 27, no saben que a partir del mes 13 el recargo se congela en el 15 %, no descuentan la reducción del 25 % y no ponen al lado la sanción del 50 %, que es la cifra que de verdad decide si merece la pena presentar hoy.
Qué hace la extensión
Recargo extemporánea AEAT es una extensión de navegador (Chrome, Edge y Firefox) y una página web con el mismo cálculo. Escribes la cuota, el fin del plazo voluntario, la fecha en que vas a presentar, si ya ha llegado requerimiento, el tipo de interés y la fecha límite de pago. Devuelve diez cifras: meses completos, porcentaje de recargo, recargo, reducción del 25 %, intereses de demora, total si presentas hoy, sanción mínima del 50 %, total si esperas al requerimiento, total en tu caso y el ahorro por adelantarte.
Todo eso es gratis, sin clave y sin límite de usos, y los datos no salen del navegador. La versión completa añade la exportación a CSV con las fechas y las cifras que sustentan el importe ingresado, y un aviso antes de la fecha límite de pago.
Rehacer este cálculo con un asesor fiscal en España se factura entre 40 € y 150 €/hora (consulta puntual, tarifas 2026). El cálculo tarda un minuto.
Preguntas frecuentes
¿Qué calcula exactamente esta extensión?
Calcula lo que cuesta presentar una autoliquidación fuera de plazo en España. Con la cuota, el fin del plazo voluntario y la fecha de presentación devuelve los meses completos de retraso, el recargo del art. 27 LGT, la reducción del 25 %, los intereses de demora y el total. Además compara ese total con la sanción mínima del 50 % del art. 191 LGT.
¿Para quién está pensada?
Para gestorías, asesores fiscales y autónomos en España que descubren un modelo 303, 111, 130 o 200 sin presentar. También para el administrador de una pyme que quiere saber, antes de llamar al asesor, si le sale más caro presentar hoy o esperar a que la AEAT le escriba.
¿Por qué no me vale una calculadora gratuita de intereses?
Las calculadoras gratuitas de intereses sólo dan el interés de demora. No aplican la escalera del art. 27 LGT (1 % más 1 % por mes completo, 15 % a partir de los 12 meses), no descuentan la reducción del 25 % del art. 27.5 y no comparan el resultado con la sanción del 50 % del art. 191 LGT.
¿Qué es gratis y qué pide clave?
Los diez resultados se calculan gratis, sin clave y sin límite de usos, tanto en la extensión como en la página web. La clave de 29 dólares sólo aparece al exportar el cálculo a CSV para el expediente del cliente y al programar el aviso previo a la fecha límite de pago.
¿Cuánto costaría este cálculo hecho por una persona?
Rehacer este cálculo con un asesor fiscal en España se factura entre 40 € y 150 €/hora según las tarifas de consulta puntual de 2026. La extensión resuelve el caso en un minuto y deja el CSV con las fechas y las cifras que sustentan el importe ingresado.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.