· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
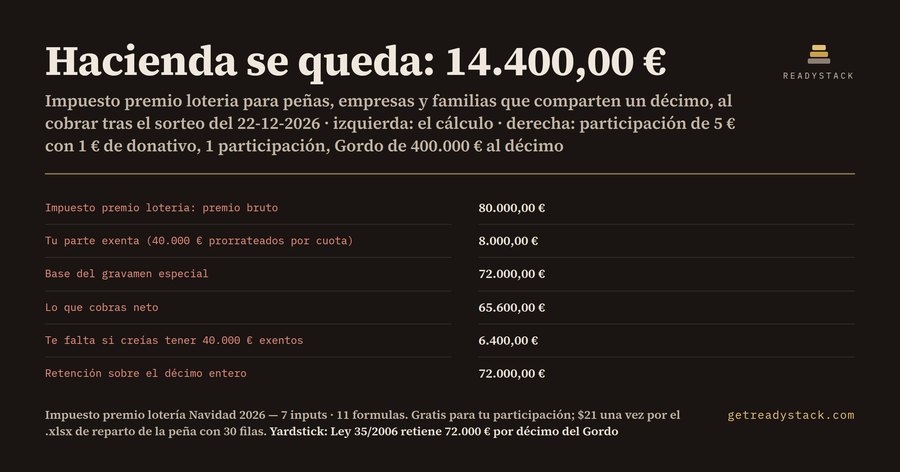
Hacienda se queda 14.400,00 € de una participación de 5 € (1 € de donativo) premiada con el Gordo, y eso le pasa a cualquier socio de una peña, compañero de empresa o familiar que comparte un décimo en España. Es el cálculo de la calculadora con los valores por defecto:
| Concepto | Importe |
|---|---|
| Importe jugado por participación (sin donativo) | 4,00 € |
| Tu cuota del décimo por participación | 20 % |
| Premio bruto que te corresponde | 80.000,00 € |
| Tu parte exenta (40.000 € prorrateados por cuota) | 8.000,00 € |
| Base del gravamen especial | 72.000,00 € |
| Hacienda se queda | 14.400,00 € |
| Lo que cobras neto | 65.600,00 € |
| Te falta si creías tener 40.000 € exentos | 6.400,00 € |
Si hubieras restado 40.000 € a tu participación, como hacen muchas calculadoras rápidas, esperarías pagar 8.000,00 € y cobrar 72.000,00 €. Cobras 65.600,00 €: te faltan 6.400,00 € que ya habías contado.
Por qué tu exención no es de 40.000 €
La disposición adicional 33ª de la Ley 35/2006 del IRPF fija un gravamen especial del 20 % sobre los premios de Loterías y Apuestas del Estado. Están exentos 40.000 € por décimo, y el gravamen se exige de forma independiente por cada décimo. Pero el apartado 2 añade que, si el premio es de titularidad compartida, la cuantía exenta se prorratea entre los cotitulares en función de su cuota. Una participación de 4 € jugados en un décimo de 20 € es una cuota del 20 %, así que su exención es el 20 % de 40.000 €: 8.000 €.
El donativo no juega
Muchas participaciones cuestan 5 € y llevan impreso «juega 4 €, donativo 1 €». El premio se calcula sobre los 4 € jugados, no sobre los 5 € pagados. Si calculas con 5 € te sale un premio bruto de 100.000 € que nunca vas a cobrar. La calculadora pide las dos cifras por separado y resta el donativo antes de calcular tu cuota.
Tres casos que cambian el resultado
- Gordo, participación de 4 € jugados: 80.000,00 € brutos, Hacienda se queda 14.400,00 €, cobras 65.600,00 €. Tipo efectivo: 18 %.
- Tercer premio (50.000 € al décimo), la misma participación: 10.000,00 € brutos. Parece que no llega a 40.000 € y no paga nada, pero tu parte exenta es 8.000,00 €: Hacienda se queda 400,00 €.
- Segundo premio (125.000 € al décimo) con un décimo entero: aquí sí tienes los 40.000 € enteros. Hacienda se queda 17.000,00 € y cobras 108.000,00 €.
Si cobras por toda la peña
El banco retiene sobre el décimo: con el Gordo, 72.000,00 € por décimo. Si cobra una sola persona y después reparte por transferencia, lo repartido puede tratarse como una donación. Antes de cobrar, identifica en el banco a todos los cotitulares con su DNI y su cuota. En el ejemplo de 5 socios de 4 € en un décimo, cada uno recibe 65.600,00 € netos y la suma de las cinco retenciones es exactamente 72.000,00 €.
Qué hace la calculadora
Tiene 7 inputs (premio por décimo entero, lo que pagaste por cada participación, donativo, número de participaciones, precio del décimo, exención de 40.000 € y gravamen del 20 %) y 11 formulas. Es gratis en tu navegador, no tiene registro y no sube nada. El libro .xlsx añade una hoja «Reparto de la peña» con 30 filas de cotitulares y dos cuadres contra la retención de los décimos, para quien organiza el cobro.
Fuente: Ley 35/2006, disposición adicional trigésima tercera (BOE-A-2006-20764). Sorteo Extraordinario de Navidad: 22 de diciembre de 2026, décimo de 20 €, Gordo de 400.000 € al décimo.
15 segundos — lo que hace de verdad
Preguntas frecuentes
¿Qué calcula esta calculadora del impuesto del premio de lotería?
Con 7 inputs (premio por décimo, precio de tu participación, donativo, número de participaciones, precio del décimo, exención de 40.000 € y gravamen del 20 %) aplica 11 formulas: importe jugado, cuota, premio bruto, parte exenta, base, lo que se queda Hacienda, neto, gravamen con el error, diferencia, tipo efectivo y retención del décimo entero.
¿Para quién es?
Para quien gana o comparte un décimo o una participación de la Lotería de Navidad del 22 de diciembre de 2026: socios de una peña, compañeros de una participación de empresa o familias que reparten un décimo. Sirve también para un décimo entero: escribe 20 € de precio y 0 de donativo.
¿Por qué no basta con restar 40.000 € y quitar el 20 %?
Porque eso solo vale para el décimo entero. La DA 33ª de la Ley 35/2006 dice que, si el premio es compartido, los 40.000 € exentos se prorratean entre los cotitulares por su cuota. Con una participación de 4 € de un décimo de 20 € tu exención es de 8.000 €, no de 40.000 €.
¿Qué es gratis y qué es de pago?
Gratis y sin registro: el cálculo completo de tu participación o décimo, con bruto, exención, lo que se queda Hacienda, neto y el error habitual. De pago, una sola vez y sin suscripción: el libro .xlsx con la hoja de reparto de 30 cotitulares, la calculadora .html sin conexión y el README, para quien organiza la peña y cobra en el banco.
¿Cuánto me cuesta equivocarme?
En el ejemplo, una participación de 5 € con 1 € de donativo en el Gordo (400.000 € al décimo) da 80.000 € brutos; Hacienda se queda 14.400 € y cobras 65.600 €. Si creyeras tener 40.000 € exentos esperarías pagar 8.000 €: te faltarían 6.400 € que ya habías contado.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.