· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
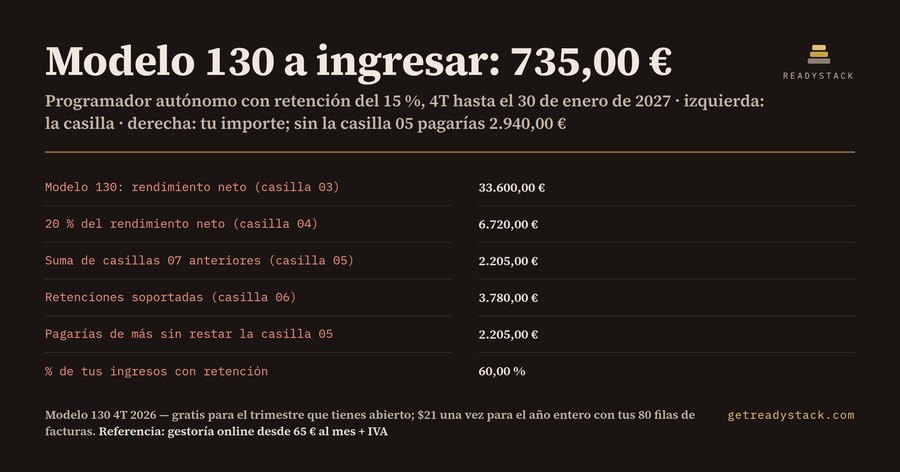
Un programador autónomo con retención del 15 % que facturó 42.000,00 € en 2026 tiene un modelo 130 del cuarto trimestre de 735,00 € a ingresar, y pagaría 2.940,00 € si olvidara restar la casilla 05. Este es su cálculo, casilla a casilla, con las cifras acumuladas desde el 1 de enero:
| Casilla | Valor |
|---|---|
| 01 Ingresos acumulados | 42.000,00 € |
| 02 Gastos deducibles acumulados | 8.400,00 € |
| 03 Rendimiento neto acumulado | 33.600,00 € |
| 04 20 % de la casilla 03 | 6.720,00 € |
| 05 Casillas 07 de 1T, 2T y 3T | 2.205,00 € |
| 06 Retenciones acumuladas | 3.780,00 € |
| 07 = 04 - 05 - 06 | 735,00 € |
| 19 Resultado | 735,00 € |
La diferencia entre 735,00 € y 2.940,00 € es exactamente la casilla 05: 2.205,00 € que ya ingresaste en abril, julio y octubre.
Por qué el 4T se calcula con todo el año
El artículo 110.1.a del Reglamento del IRPF dice que cada pago es el 20 % del rendimiento neto desde el primer día del año hasta el último día del trimestre. Por eso el 4T no mira solo octubre, noviembre y diciembre: mira los doce meses, y luego resta lo que ya adelantaste (casilla 05) y todas las retenciones que te practicaron tus clientes en el año (casilla 06). Si sacas el 20 % del rendimiento del año y solo restas las retenciones, Hacienda cobra dos veces lo de abril, julio y octubre, y no lo recuperas hasta la renta de 2026.
La regla del 70 %: quizá no tienes que presentarlo
El artículo 109.2 del Reglamento exime del pago fraccionado al profesional que, en el año anterior, tuvo al menos el 70 % de los ingresos de su actividad con retención o ingreso a cuenta. En el ejemplo, el 62 % de los ingresos de 2025 llevó retención, así que sí está obligado. Con un 75 % el importe a ingresar sería 0,00 € porque no tendría que presentar el 130. El año en que empiezas la actividad cuenta el porcentaje del propio período (art. 109.5).
La misma cuenta decide 2027: con 3.780,00 € de retenciones al 15 %, sus ingresos con retención en 2026 son 25.200,00 €, el 60 % de 42.000,00 €. Sigue por debajo del 70 %, así que en 2027 también presentará el 130.
La minoración si ganaste poco en 2025
El artículo 110.3.c resta cada trimestre 100 € si tu rendimiento neto de 2025 fue de hasta 9.000 €, 75 € hasta 10.000 €, 50 € hasta 11.000 € y 25 € hasta 12.000 €. Con 20.000,00 € de ingresos, 12.000,00 € de gastos, 900,00 € de retenciones, 300,00 € en la casilla 05 y un rendimiento de 8.500 € en 2025, la casilla 07 es 400,00 €, la minoración 100,00 € y, con 150,00 € de negativos anteriores en la casilla 15, el resultado es 150,00 €.
Plazo y lo que cuesta llegar tarde
El 130 del 4T se presenta del 1 al 30 de enero de 2027 (art. 111 RIRPF), también si sale 0 o negativo: entonces es una declaración negativa. Si presentas tarde un 130 con resultado a ingresar, el recargo es del 1 % más un 1 % por cada mes completo de retraso (art. 27.2 LGT).
Qué es gratis
La calculadora web hace este cálculo completo con tus cifras: casillas 03, 04, 07, 13, 14, 15 y 19, el importe a ingresar, lo que pagarías de más sin la casilla 05 y la regla del 70 % para 2026 y 2027. Nada se sube: se calcula en tu navegador. La versión de pago es un libro .xlsx con 80 filas de facturas que reparte cada una en su trimestre, encadena los cuatro modelos 130 del año y calcula con tus facturas el % con retención que decide 2027.
15 segundos — lo que hace de verdad
El recorrido completo
Preguntas frecuentes
¿Qué calcula esta calculadora del modelo 130?
Con 8 inputs (ingresos, gastos y retenciones acumulados de 2026, casilla 05, negativos pendientes, rendimiento 2025, % con retención de 2025 y tu tipo de retención) aplica 12 formulas: casillas 03, 04, 07, 13, 14, 15 y 19, obligación en 2026, importe a ingresar, lo que pagarías de más sin la casilla 05, % con retención de 2026 y obligación en 2027.
¿Para quién es?
Para autónomos profesionales en estimación directa en España (diseñadores, programadores, consultores, traductores) que facturan a empresas con retención del 15 % o del 7 % y presentan ellos mismos el modelo 130 del cuarto trimestre de 2026, del 1 al 30 de enero de 2027.
¿Por qué no basta con sacar el 20 % de lo que facturé en el trimestre?
Porque el 130 es acumulado: el 20 % se aplica al rendimiento neto desde el 1 de enero y se restan las casillas 07 de 1T-3T y todas las retenciones del año (art. 110 RIRPF). Si olvidas la casilla 05, en el ejemplo pagas 2.940,00 € en vez de 735,00 €.
¿Qué es gratis y qué es de pago?
Gratis y sin registro: el 130 del 4T completo con tus cifras, el error de la casilla 05 y la regla del 70 % para 2026 y 2027. De pago, una sola vez y sin suscripción: el libro .xlsx con 80 filas de facturas, los 4 trimestres encadenados y la prueba del 70 % calculada con tus facturas.
¿Cuánto cuesta frente a una gestoría?
Una gestoría online cobra desde 65 € al mes + IVA por llevar el 130 y el 303 (Billeo, tarifa 2026). Si presentas tarde un 130 a ingresar, el recargo es del 1 % más 1 % por cada mes completo de retraso (art. 27.2 LGT). Aquí ves gratis tu resultado antes de pagar nada.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.