· ReadyStack
Ejemplo resuelto
Números reales de esta herramienta, línea por línea.
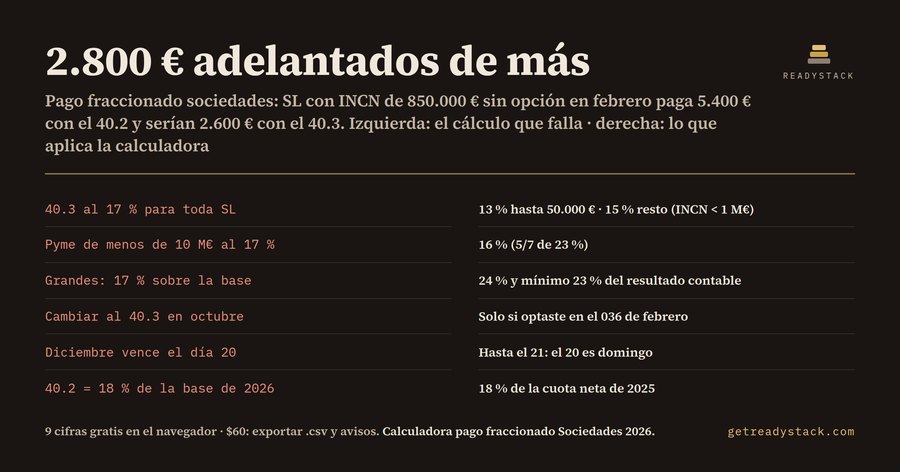
Una SL española con 850.000 € de cifra de negocios que no optó por el 40.3 en febrero ingresará 5.400 € en el Modelo 202 de octubre de 2026, cuando con la base real del año le tocarían 2.600 €: 2.800 € adelantados de más.
Este texto es para administradores de sociedades limitadas, contables internos y gestorías que presentan el pago fraccionado del Impuesto sobre Sociedades entre el 1 y el 20 de octubre de 2026.
Cómo salen esas cifras
El artículo 40 de la Ley 27/2014 ofrece dos modalidades. La del apartado 2 toma la cuota íntegra del último ejercicio declarado, menos deducciones, bonificaciones y retenciones, y le aplica el 18 %. En el ejemplo, la cuota neta de 2025 fue de 30.000 €, así que el pago es 18 % × 30.000 € = 5.400 €. Da igual que 2026 vaya peor: la base es el pasado.
La del apartado 3 mira el presente: la base imponible de los 9 primeros meses de 2026. En el ejemplo son 20.000 €. El porcentaje es cinco séptimos del tipo de gravamen, redondeado por defecto. Y aquí está el error más repetido: el 17 % solo sale con el tipo general del 25 %.
Los tipos de 2026
La disposición transitoria cuadragésima cuarta de la ley fija para los periodos que empiezan en 2026 una escala para entidades con cifra de negocios inferior a 1 millón de euros: 19 % hasta 50.000 € de base y 21 % el resto. Cinco séptimos de 19 son 13,57, que se redondea a 13 %; cinco séptimos de 21 son 15 %. Por eso el pago 40.3 del ejemplo es 13 % × 20.000 € = 2.600 €.
Para las entidades de reducida dimensión, por debajo de 10 millones, el tipo de 2026 es el 23 % y el porcentaje, 16 %. Por encima de 10 millones, la disposición adicional decimocuarta cambia la regla: diecinueve veinteavos del 25 %, redondeado por exceso, es decir 24 %, y un mínimo del 23 % del resultado contable positivo del periodo.
La trampa del calendario
El 40.3 no se elige en octubre. Si la cifra de negocios no supera 6 millones de euros, la opción se ejerce en la declaración censal durante el mes de febrero y vincula para todo el año. Quien no marcó la casilla en febrero de 2026 paga octubre y diciembre con el 40.2. Por encima de 6 millones, el 40.3 es obligatorio.
El dinero adelantado no se pierde, pero se inmoviliza. Vuelve al presentar el Modelo 200 en julio de 2027 y, si sale a devolver, la Agencia Tributaria dispone de 6 meses desde el fin del plazo de declaración para la liquidación provisional (artículo 127).
Otro detalle de fechas: el plazo de diciembre de 2026 no acaba el 20, que cae en domingo, sino el lunes 21.
Tres casos con la misma herramienta
Microempresa sin opción, octubre: 40.2 = 5.400 €, 40.3 = 2.600 €.
Empresa de 4,2 millones que sí optó: base de 180.000 €, retenciones de 1.500 € y 9.000 € ya pagados en abril. El 40.3 da 16 % × 180.000 € − 1.500 € − 9.000 € = 18.300 €, frente a 10.800 € con el 40.2. Le conviene renunciar en febrero de 2027.
Gran empresa de 12 millones, diciembre: base de 900.000 €, resultado contable de 1.200.000 € y 90.000 € ya pagados. El 24 % daría 126.000 €, pero el mínimo del 23 % del resultado obliga a 186.000 €.
Qué hace la calculadora
Extensión gratuita para Chrome, Edge y Firefox, también en la web. Escribes el pago, si optaste en febrero, la cifra de negocios, la cuota del año pasado, la base acumulada, retenciones, pagos previos y resultado contable. Devuelve 9 cifras: modalidad, tipo 2026, porcentaje 40.3, pago 40.2, pago 40.3, importe a ingresar, diferencia, plazo y qué hacer en febrero de 2027. Los cálculos no salen del navegador.
La versión completa exporta los pagos del año a .csv y programa un aviso antes del día límite.
15 segundos — lo que hace de verdad
El recorrido completo
Preguntas frecuentes
¿Qué calcula esta extensión del Modelo 202?
Calcula el pago fraccionado del Impuesto sobre Sociedades de 2026 en las dos modalidades del artículo 40 LIS: el 18 % de la cuota del último ejercicio (40.2) y el porcentaje sobre la base acumulada (40.3) con los tipos de 2026. Te dice cuál te toca, cuánto ingresar, la diferencia entre ambas y el plazo de abril, octubre o diciembre.
¿Para quién es?
Para administradores de sociedades limitadas españolas, contables internos y gestorías que presentan el Modelo 202 en octubre y diciembre de 2026. Sirve a microempresas con cifra de negocios inferior a 1 millón de euros, a entidades de reducida dimensión por debajo de 10 millones y a grandes empresas con el pago mínimo del 23 % del resultado contable.
¿Por qué no basta con una calculadora gratuita o un chatbot?
El 17 % del 40.3 solo vale con el tipo del 25 %. En 2026 una SL con INCN inferior a 1 M€ tributa al 19 % y 21 %, así que su pago es 13 % hasta 50.000 € y 15 % el resto; con menos de 10 M€ el tipo es 23 % y el pago 16 %. Además el 40.3 solo se aplica si optaste en febrero.
¿Qué es gratis y qué incluye la versión de pago?
Gratis, en la extensión y en la web, sin clave: las 9 cifras del cálculo (modalidad, tipo 2026, porcentaje 40.3, pago 40.2, pago 40.3, importe a ingresar, diferencia, plazo y consejo). La versión completa, $60 una vez, exporta los tres pagos de 2026 a .csv con su cálculo y activa un aviso antes del día límite.
¿Cuánto cuesta frente a una gestoría?
Una gestoría online publica tarifas para una SL desde 150 € al mes (Billeo, precios 2026), con el Modelo 202 incluido entre otros modelos. Esta extensión no sustituye a tu asesor: calcula gratis las dos modalidades para que llegues a la reunión con el número y detectes si el 40.2 te obliga a adelantar dinero de más.
Pregunta sobre esta herramienta
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.