· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
Wer ein Gewerbe hat und keine Bilanz aufstellen muss, ermittelt seinen Gewinn mit der Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG. Das Prinzip klingt einfach: Was im Jahr zugeflossen ist, minus was abgeflossen ist. Genau hier hören die meisten kostenlosen Vorlagen auf. Das Finanzamt hört dort nicht auf.
Drei Posten werden regelmäßig falsch angesetzt. Bewirtungskosten aus geschäftlichem Anlass sind nur zu 70 Prozent abziehbar (§ 4 Abs. 5 Nr. 2 EStG). Geschenke an Geschäftspartner sind gar nicht abziehbar, wenn sie zusammen mehr als 50 € je Empfänger und Jahr kosten (§ 4 Abs. 5 Nr. 1 EStG). Und die Homeoffice-Pauschale beträgt 6 € je Tag, höchstens 1.260 € im Jahr (§ 4 Abs. 5 Nr. 6c EStG). Bis 2022 galten 5 € und 600 € – viele Tabellen im Netz rechnen noch damit.
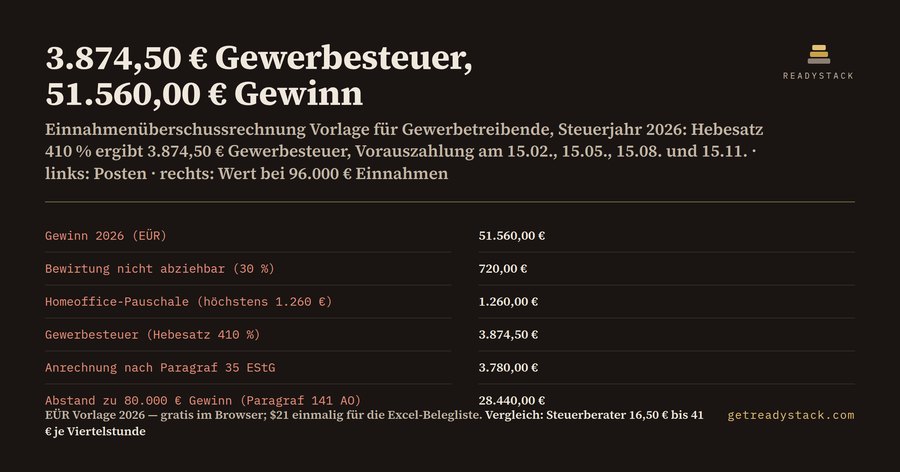
Ein Beispiel mit runden Zahlen: Ein Online-Händler in Berlin hat 96.000 € Einnahmen und 41.500 € übrige Ausgaben. Dazu kommen 2.400 € Bewirtung, ein Präsentkorb für 300 € und 230 Tage im Homeoffice. Abziehbar sind 1.680 € Bewirtung und 1.260 € Homeoffice – nicht 1.380 €, denn die Pauschale ist gedeckelt. Der Gewinn beträgt 51.560,00 €. Nicht abziehbar bleiben 1.020 €.
Jetzt kommt die Gewerbesteuer. Der Gewerbeertrag wird auf volle 100 € abgerundet, also 51.500 €. Davon geht der Freibetrag von 24.500 € für Einzelunternehmer ab (§ 11 GewStG). Auf die restlichen 27.000 € gilt die Messzahl von 3,5 Prozent: Messbetrag 945 €. Mal Hebesatz 410 Prozent ergibt 3.874,50 € Gewerbesteuer. Diese Steuer ist keine Betriebsausgabe (§ 4 Abs. 5b EStG) – sie mindert den Gewinn nicht.
Ein Teil kommt über die Einkommensteuer zurück. § 35 EStG rechnet das Vierfache des Messbetrags an, hier 3.780,00 €, höchstens die Gewerbesteuer selbst und den Teil der Einkommensteuer, der auf gewerbliche Einkünfte entfällt. Übrig bleiben im Beispiel 94,50 €. Bezahlt werden muss trotzdem zuerst die volle Gewerbesteuer – in Vorauszahlungen am 15.02., 15.05., 15.08. und 15.11. (§ 19 GewStG). Wer gleichmäßig zurücklegt, braucht 968,63 € je Termin.
Der Hebesatz macht den Unterschied. Derselbe Betrieb in einer Gemeinde mit 490 Prozent und 140.000 € Einnahmen: Gewinn 95.560,00 €, Gewerbesteuer 12.176,50 €, Anrechnung 9.940,00 €, Rest 2.236,50 €. Und der Gewinn liegt 15.560,00 € über der Grenze von 80.000 €.
Diese Grenze steht in § 141 AO. Wer als Gewerbetreibender mehr als 80.000 € Gewinn oder mehr als 800.000 € Umsatz im Jahr hat, kann vom Finanzamt verpflichtet werden, Bücher zu führen und eine Bilanz aufzustellen. Die Pflicht beginnt mit dem Wirtschaftsjahr nach der Mitteilung des Finanzamts. Wer den Abstand kennt, kann planen, statt überrascht zu werden.
Kleiner Betrieb, gleiche Regeln: Eine Agentur mit 48.000 € Einnahmen, 20.000 € Ausgaben, 1.200 € Bewirtung und 100 Homeoffice-Tagen kommt auf 26.560,00 € Gewinn. Nach dem Freibetrag bleibt ein Messbetrag von 70,00 €, die Gewerbesteuer beträgt 287,00 €.
Der kostenlose Rechner auf der Seite rechnet alle 12 Werte aus Ihren 6 Eingaben im Browser, ohne Konto. Die Excel-Datei führt dieselbe Rechnung mit Formeln und bringt eine Belegliste mit 300 Zeilen mit, die nach Kategorie in die Gewinnermittlung summiert, dazu eine Monatsübersicht. Nicht enthalten sind Hinzurechnungen nach § 8 GewStG und die Umsatzsteuer; Freiberufler zahlen keine Gewerbesteuer. Für die Beratung bleibt der Steuerberater zuständig – seine Zeitgebühr nach § 13 StBVV liegt bei 16,50 € bis 41 € je angefangene Viertelstunde.
15 Sekunden — was es wirklich tut
Häufige Fragen
Was rechnet diese Einnahmenüberschussrechnung Vorlage?
Aus 6 Eingaben (Einnahmen, Ausgaben, Bewirtung, Geschenke über 50 €, Homeoffice-Tage, Hebesatz) entstehen 12 Werte: der Gewinn 2026 nach § 4 Abs. 3 EStG mit Bewirtung zu 70 % und Homeoffice-Pauschale höchstens 1.260 €, die Gewerbesteuer mit Freibetrag 24.500 € und 3,5 % Messzahl, die Anrechnung nach § 35 EStG, die Rücklage je Vorauszahlungstermin und der Abstand zur Grenze von 80.000 € Gewinn nach § 141 AO.
Für wen ist das gedacht?
Für gewerbetreibende Einzelunternehmer mit EÜR: Handwerker, Online-Händler, Agenturen, Gastronomen. Freiberufler zahlen keine Gewerbesteuer – für sie zählen nur die Werte bis zum Gewinn. Kapitalgesellschaften bilanzieren immer und haben 5.000 € statt 24.500 € Freibetrag oder gar keinen; für sie ist die Vorlage nicht gemacht.
Warum reicht eine kostenlose EÜR-Vorlage nicht?
Kostenlose EÜR-Vorlagen rechnen nur Einnahmen minus Ausgaben: Sie kürzen die Bewirtung nicht auf 70 %, deckeln die Homeoffice-Pauschale nicht bei 1.260 € (bis 2022 galten 5 € je Tag und 600 €) und rechnen keine Gewerbesteuer mit Freibetrag 24.500 € und § 35 EStG-Anrechnung. Im Beispiel: 3.874,50 € Gewerbesteuer auf 51.560 € Gewinn.
Was ist kostenlos?
Die ganze Rechnung im Browser, so oft Sie wollen: alle 12 Werte aus Ihren 6 Eingaben, ohne Konto. Mit $21 einmal kommt die Excel-Datei mit Formeln dazu: Belegliste 2026 mit 300 Zeilen, die nach Kategorie in die Gewinnermittlung summiert, und Monatsübersicht 2026. Kein Abo.
Was kostet das beim Steuerberater?
Die Zeitgebühr nach § 13 StBVV beträgt 16,50 € bis 41 € je angefangene Viertelstunde. Die EÜR selbst rechnet der Steuerberater nach § 25 StBVV mit 5 bis 30 Zehntel einer vollen Gebühr nach Tabelle B ab, Gegenstandswert mindestens 17.500 €. Die Vorlage ersetzt keine Beratung, zeigt Ihnen aber vorher, welche Zahlen herauskommen müssen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.