· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
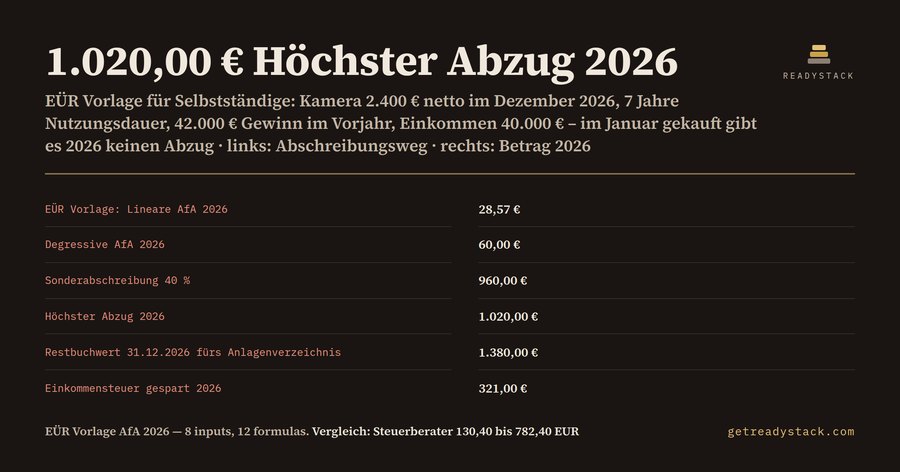
1.020,00 € Betriebsausgaben 2026 statt 28,57 € – so groß ist der Unterschied für eine selbstständige Fotografin in Deutschland, die im Dezember 2026 eine Kamera für 2.400 € netto kauft und ihren Gewinn per EÜR ermittelt. Bei 40.000 € zu versteuerndem Einkommen spart sie damit 321,00 € Einkommensteuer 2026, linear wären es 9,00 €.
| Weg | Abzug 2026 |
|---|---|
| Lineare AfA, 7 Jahre, 1 Monat | 28,57 € |
| Degressive AfA 30 %, 1 Monat | 60,00 € |
| Sonderabschreibung 40 % | 960,00 € |
| Degressiv plus Sonderabschreibung | 1.020,00 € |
| Restbuchwert 31.12.2026 | 1.380,00 € |
Warum die Kamera nicht einfach eine Ausgabe ist
Mit EÜR denkt man in Zahlungen: Geld raus, Ausgabe. Für Wirtschaftsgüter, die länger als ein Jahr genutzt werden, gilt das nicht. Liegen die Anschaffungskosten ohne Vorsteuer über 800 €, gehören sie ins Anlagenverzeichnis, die Anlage AVEÜR, und werden über die Nutzungsdauer abgeschrieben. Im Kaufjahr zählt die AfA nur ab dem Kaufmonat: Für jeden vollen Monat davor fällt ein Zwölftel weg (§ 7 Abs. 1 Satz 4 EStG). Ein Kauf im Dezember bringt linear also ein Zwölftel der Jahres-AfA – bei 2.400 € und 7 Jahren genau 28,57 €.
Die drei Regeln, die 2026 mehr bringen
Erstens die degressive AfA. Für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, darf statt linear mit fallenden Beträgen abgeschrieben werden – höchstens das Dreifache des linearen Satzes und höchstens 30 % (§ 7 Abs. 2 EStG). Bei 7 Jahren sind das 30 % statt 14,29 %, im Dezember 60,00 €.
Zweitens die Sonderabschreibung nach § 7g Abs. 5 EStG: bis zu 40 % der Anschaffungskosten, neben der linearen oder degressiven AfA, verteilbar auf das Kaufjahr und die vier Folgejahre. Sie hängt nicht am Kaufmonat. Voraussetzung: Der Gewinn des Vorjahres lag nicht über 200.000 €, und das Wirtschaftsgut wird im Kaufjahr und im Jahr danach ausschließlich oder fast ausschließlich betrieblich genutzt. Für die Kamera sind das 960,00 € schon 2026.
Drittens die kleinen Wirtschaftsgüter. Bis 800 € netto ist der Sofortabzug als geringwertiges Wirtschaftsgut möglich (§ 6 Abs. 2 EStG). Über 250 € bis 1.000 € gibt es alternativ den Sammelposten mit einem Fünftel pro Jahr, egal in welchem Monat gekauft wurde (§ 6 Abs. 2a EStG). Ein Bürostuhl für 640 € im März: 640,00 € sofort statt 106,67 € linear über 5 Jahre.
Wer erst im Januar kauft, hat 2026 keinen Abzug: Die AfA beginnt im Monat der Anschaffung.
Wenn der Gewinn zu hoch war
Eine Werkstatt mit 250.000 € Gewinn 2025 bekommt keine Sonderabschreibung. Kauft sie im Juli 2026 eine Maschine für 8.000 € mit 10 Jahren Nutzungsdauer, bleibt die degressive AfA: 1.200,00 € statt 400,00 € linear, bei 90.000 € zu versteuerndem Einkommen 504,00 € weniger Einkommensteuer.
So rechnen Sie Ihren eigenen Fall
Der kostenlose Rechner im Browser fragt sechs Werte ab: Anschaffungskosten netto, Kaufmonat, Nutzungsdauer aus der amtlichen AfA-Tabelle, Gewinn 2025, zu versteuerndes Einkommen 2026 und ob Sie einzeln oder zusammen veranlagt werden. Er zeigt alle fünf Wege, den höchsten Abzug, den Restbuchwert für die Anlage AVEÜR und die gesparte Einkommensteuer nach Tarif 2026, ohne Soli und Kirchensteuer. Die Arbeitsmappe zum Behalten rechnet zusätzlich den Investitionsabzugsbetrag für einen Kauf 2027: bis 50 % der geplanten Kosten schon 2026 abziehen (§ 7g Abs. 1 EStG).
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was rechnet diese EÜR Vorlage mit AfA?
Aus 8 inputs – Anschaffungskosten netto, Kaufmonat, Nutzungsdauer, Gewinn 2025, zu versteuerndes Einkommen 2026, Veranlagung, Gewinn 2026, geplante Anschaffung 2027 – rechnen 12 formulas: AfA-Monate, lineare AfA, degressive AfA, Sonderabschreibung 40 %, GWG, Sammelposten, höchster Abzug 2026, Mehr als linear, Restbuchwert, Einkommensteuer ohne und mit Abzug, gesparte Einkommensteuer.
Für wen ist das Anlagenverzeichnis gedacht?
Für Selbstständige und Kleingewerbetreibende in Deutschland, die ihren Gewinn mit einer Einnahmen-Überschuss-Rechnung ermitteln und 2026 Wirtschaftsgüter über 250 € kaufen – Kamera, Laptop, Werkzeug, Büromöbel. Diese gehören mit Kaufdatum, Kosten und AfA in die Anlage AVEÜR; das Finanzamt sieht dort, ob die Abschreibung zur Nutzungsdauer und zum Kaufmonat passt.
Warum reicht eine kostenlose EÜR-Vorlage nicht?
Kostenlose EÜR-Vorlagen summieren Einnahmen und Ausgaben. Ein Wirtschaftsgut über 800 € netto darf aber nicht sofort als Ausgabe abgezogen werden, sondern nur über die AfA – bei Kauf im Dezember linear nur ein Zwölftel. Die degressive AfA bis 30 % und die Sonderabschreibung 40 % nach § 7g EStG rechnen diese Vorlagen nicht.
Was ist kostenlos, was kostet Geld?
Kostenlos im Browser: ein Wirtschaftsgut mit allen 12 formulas – fünf Abschreibungswege, höchster Abzug, Restbuchwert und gesparte Einkommensteuer 2026, beliebig oft, ohne Konto. Einmal bezahlt wird die .xlsx-Arbeitsmappe zum Behalten mit Blatt „Investitionsabzug 2027“: 6 weitere formulas für den Investitionsabzugsbetrag nach § 7g Abs. 1 EStG und die Sonderabschreibung 2027.
Was kostet die Alternative?
Eine fertige EÜR-Excel-Vorlage 2026 für Kleinunternehmer kostet bei Digistore24 44,03 €, ihre Produktseite nennt keine AfA-Rechnung. Ein Steuerberater nimmt nach § 24 Abs. 1 Nr. 1 StBVV für die Einkommensteuererklärung 1/10 bis 6/10 der vollen Gebühr nach Tabelle A – bei 50.000 € Einkünften 130,40 € bis 782,40 € zzgl. USt, jedes Jahr.
Wann ändert sich die Regel wieder?
Die degressive AfA bis 30 % gilt nur für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden (§ 7 Abs. 2 EStG). Wer am 1. Januar 2028 oder später kauft, hat nur noch die lineare AfA, GWG, Sammelposten und die Sonderabschreibung nach § 7g EStG.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.