· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
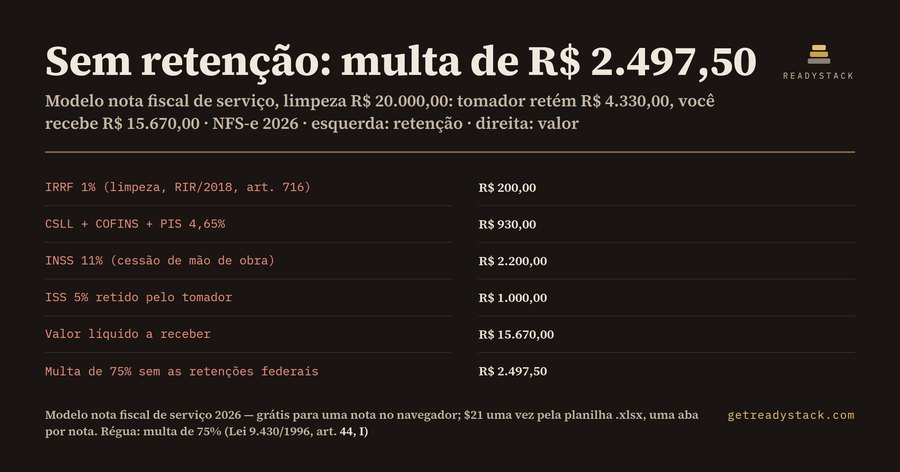
Uma empresa de limpeza emite uma NFS-e de R$ 20.000,00 para um condomínio comercial. O contrato é de cessão de mão de obra, o município exige que o tomador retenha o ISS de 5% e a empresa está no Lucro Presumido. Quanto cai na conta? R$ 15.670,00. O tomador retém R$ 4.330,00 — e cada centavo desse valor tem um artigo de lei por trás.
As seis retenções de uma nota de serviço
Quem procura um modelo nota fiscal costuma achar campos em branco: "IRRF", "PIS", "COFINS", "CSLL", "INSS", "ISS retido". O modelo não diz quanto vai em cada um. A regra muda com o tipo de serviço, com o regime da empresa e com o valor da nota.
No exemplo, as linhas ficam assim. IRRF de 1%: R$ 200,00, porque limpeza, conservação, segurança, vigilância e locação de mão de obra pagam 1% (RIR/2018, art. 716). Serviços profissionais, como consultoria, pagam 1,5% (RIR/2018, art. 714). CSLL, COFINS e PIS: 4,65% juntos, R$ 930,00, divididos em CSLL 1% (R$ 200,00), COFINS 3% (R$ 600,00) e PIS 0,65% (R$ 130,00), pela Lei 10.833/2003, art. 31. INSS de 11% sobre o valor bruto, R$ 2.200,00, porque há cessão de mão de obra (Lei 8.212/1991, art. 31). E ISS de 5%, R$ 1.000,00, retido pelo tomador.
Quando a regra muda
Se a mesma empresa de limpeza for optante pelo Simples Nacional, a nota muda. Os 4,65% não são exigidos (Lei 10.833/2003, art. 32, III) e o IRRF também sai. Mas o INSS de 11% continua quando há cessão de mão de obra. Na mesma nota de R$ 20.000,00, o tomador retém R$ 3.200,00 — INSS de R$ 2.200,00 e ISS de R$ 1.000,00 — e a empresa recebe R$ 16.800,00.
Uma consultoria no Lucro Presumido, com nota de R$ 8.000,00, sem cessão de mão de obra e com ISS de 2% pago pela própria empresa, tem outra conta. IRRF de 1,5%: R$ 120,00. Os 4,65%: R$ 372,00. Total retido: R$ 492,00. Líquido: R$ 7.508,00.
E nas notas pequenas há uma dispensa que quase ninguém aplica. A retenção dos 4,65% de valor igual ou inferior a R$ 10,00 é dispensada (Lei 10.833/2003, art. 31, § 3º). Numa nota de R$ 200,00, os 4,65% dariam R$ 9,30 — e não são retidos.
O que custa errar
Quem responde pela retenção é o tomador. Se ele não retém ou não recolhe o IRRF, os 4,65% ou o INSS, a Receita cobra o tributo com multa de ofício de 75% (Lei 9.430/1996, art. 44, I), além de juros. Na nota de R$ 20.000,00, as retenções federais somam R$ 3.330,00; a multa chega a R$ 2.497,50. Para o prestador, o erro aparece de outro jeito: um valor líquido errado na nota, uma cobrança que não bate com o que foi pago e um comprovante de retenção que ninguém sabe conferir.
A virada de 2027
A LC 214/2025, que regulamenta a reforma tributária, reescreve os arts. 30 e 31 da Lei 10.833/2003. A partir de 01/01/2027 (art. 509, com efeitos pelo art. 544, III), a retenção deixa de ser 4,65% e passa a ser só CSLL de 1%, porque PIS e COFINS dão lugar à CBS. Na nota de limpeza do exemplo, a retenção federal cai R$ 730,00. Na consultoria de R$ 8.000,00, cai R$ 292,00. Quem copiar o modelo de 2026 para janeiro vai reter a mais.
Como a planilha resolve
Você preenche 6 dados da nota: valor bruto, alíquota de ISS do município, se o tomador retém o ISS, a alíquota de IRRF, se é optante do Simples e se há cessão de mão de obra. A planilha calcula as 6 retenções, o total retido, o valor líquido, a multa em risco e a retenção de 2027. Cada linha traz o artigo de lei.
A calculadora no navegador é grátis e completa para uma nota, sem cadastro, e nada é enviado. A planilha .xlsx é para guardar: uma aba por nota para copiar a cada mês e cliente, e o CSV para quem usa Airtable.
Perguntas frequentes
O que este modelo de nota fiscal de serviço calcula?
Você digita o valor bruto da NFS-e e 5 dados do serviço. A planilha calcula as 6 retenções — IRRF, CSLL, COFINS, PIS, INSS e ISS — o total retido e o valor líquido a receber. Exemplo: nota de R$ 20.000,00 de limpeza com cessão de mão de obra, ISS de 5% retido: total retido R$ 4.330,00, líquido R$ 15.670,00.
Para quem é esta planilha?
Para empresas de serviço no Lucro Presumido ou Real — limpeza, conservação, vigilância, consultoria, engenharia — que emitem NFS-e para outras empresas, e para o contas a pagar do tomador, que responde pela retenção. Quem precisa preencher o valor líquido da nota ou conferir o comprovante de retenção do cliente vê cada linha com a lei ao lado.
Por que um modelo de nota fiscal grátis não resolve?
Os modelos grátis trazem campos em branco para retenções. Eles não dizem que limpeza retém 1% de IRRF e consultoria 1,5%, que os 4,65% de CSLL/COFINS/PIS são dispensados até R$ 10,00 (Lei 10.833/2003, art. 31, § 3º), que optante do Simples não sofre os 4,65% e que a partir de 2027 sobra só a CSLL de 1% (LC 214/2025).
O que é grátis e o que é pago?
Grátis no navegador, sem cadastro: o cálculo completo de uma nota, com as 6 retenções, o total retido, o valor líquido, a multa de 75% em risco e a retenção federal de 2027. Nada é enviado a servidor. O pago é a planilha .xlsx para guardar, com fórmulas vivas, uma aba por nota para copiar a cada mês e cliente e o passo a passo do Airtable.
Quanto custa errar a retenção?
Se o tomador não retém ou não recolhe o IRRF, os 4,65% ou o INSS, a Receita cobra o tributo com multa de ofício de 75% (Lei 9.430/1996, art. 44, I), além de juros. Na nota de R$ 20.000,00 do exemplo, as retenções federais somam R$ 3.330,00 e a multa chega a R$ 2.497,50. A planilha custa $21, pagamento único, sem assinatura.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.