· ReadyStack
Exemplo resolvido
Números reais desta ferramenta, linha por linha.
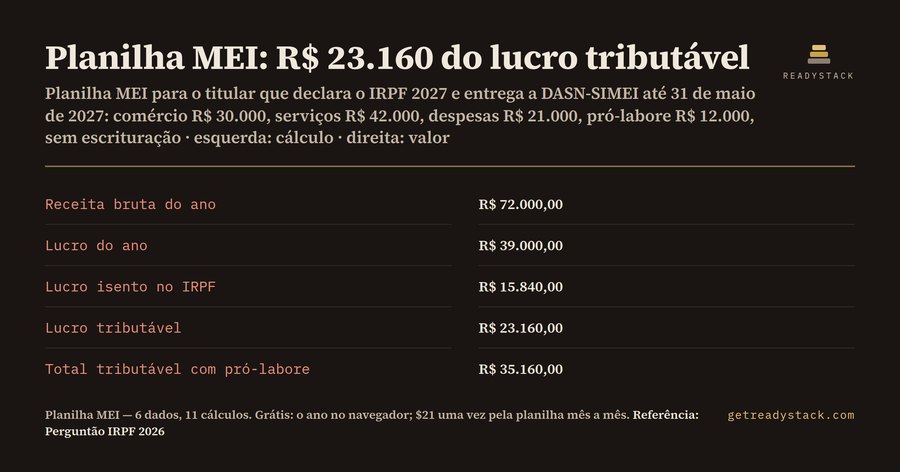
Um MEI com R$ 72.000 de receita e R$ 39.000 de lucro em 2026 tem R$ 23.160 do lucro tributável no IRPF — só R$ 15.840 podem ir como isentos. É o caso de quem vende acessórios e faz conserto de celular no Brasil: R$ 30.000 de comércio, R$ 42.000 de serviços, R$ 21.000 de despesas e R$ 12.000 de pró-labore no ano.
| Item | Valor |
|---|---|
| Receita bruta do ano | R$ 72.000,00 |
| Lucro (receita − despesas − pró-labore) | R$ 39.000,00 |
| Isento do comércio (8% de R$ 30.000) | R$ 2.400,00 |
| Isento dos serviços (32% de R$ 42.000) | R$ 13.440,00 |
| Lucro isento (código 13) | R$ 15.840,00 |
| Lucro tributável | R$ 23.160,00 |
| Total tributável com o pró-labore | R$ 35.160,00 |
De onde vem essa conta
O lucro que o MEI tira da empresa é isento, mas só até um limite. Sem escrituração contábil, esse limite é a receita bruta do ano vezes o percentual de presunção: 8% para comércio e indústria, 16% para transporte de passageiros e 32% para serviços em geral. A regra está na Lei Complementar 123, artigo 14, que manda usar os percentuais da Lei 9.249, artigo 15.
O ponto que mais confunde: o percentual vai sobre a receita, não sobre o lucro. O próprio Perguntão IRPF 2026 da Receita Federal, na pergunta 184, mostra um MEI de comércio com R$ 80.000 de receita e R$ 60.000 de lucro. O isento é R$ 80.000 × 8% = R$ 6.400. O resto do lucro vai para a ficha "Rendimentos Tributáveis Recebidos de PJ pelo Titular", junto com o pró-labore.
O erro que custa caro
Muita gente lança o lucro inteiro como isento. Outros aplicam 32% sobre o lucro. As duas contas deixam rendimento tributável fora da declaração. Se a Receita lançar a diferença de ofício, a multa é de 75% sobre o imposto que faltou (Lei 9.430, artigo 44, inciso I), além do próprio imposto.
Quem tem escrituração contábil (livro diário) que mostra um lucro maior pode lançar o lucro inteiro como isento. É o parágrafo 2º do mesmo artigo 14. A calculadora tem essa opção: troque "Não" por "Sim" e o isento passa a ser o lucro todo.
Três casos
- Comércio + serviços: R$ 30.000 + R$ 42.000, lucro de R$ 39.000 → R$ 15.840 isentos e R$ 35.160 tributáveis com o pró-labore.
- Só comércio, o exemplo da Receita: R$ 80.000 de receita, R$ 60.000 de lucro → R$ 6.400 isentos e R$ 65.600 tributáveis com R$ 12.000 de pró-labore.
- Taxista: R$ 60.000 de transporte de passageiros, R$ 24.000 de despesas, sem pró-labore → R$ 9.600 isentos (16%) e R$ 26.400 tributáveis.
O DAS de 2026 na mesma tela
A calculadora também mostra o DAS-MEI do mês. Em 2026 o INSS do MEI é R$ 81,05, que são 5% do salário mínimo de R$ 1.621,00. Somam-se R$ 1,00 de ICMS para comércio e indústria e R$ 5,00 de ISS para serviços. Quem faz as duas coisas paga R$ 87,05 por mês. Em 1º de janeiro de 2027 o salário mínimo novo muda esse valor.
Grátis e pago
No navegador, a conta do ano inteiro é grátis: digite as receitas por atividade, as despesas e o pró-labore e leia os 11 itens. A planilha paga serve para lançar o ano mês a mês: 12 meses com e sem nota, o Relatório Mensal das Receitas Brutas pronto para imprimir e uma aba que soma tudo para a DASN-SIMEI (até 31 de maio de 2027) e para o IRPF 2027.
Faça a conta com os seus números antes de declarar.
15 segundos — o que ela faz de verdade
Perguntas frequentes
O que esta planilha MEI calcula?
Separa o lucro de 2026 do seu MEI em isento e tributável para o IRPF 2027. Exemplo: R$ 30.000 de comércio e R$ 42.000 de serviços, R$ 21.000 de despesas e R$ 12.000 de pró-labore dão lucro de R$ 39.000; só R$ 15.840 são isentos e R$ 35.160 vão para os tributáveis.
Para quem é?
Para o titular de MEI que declara o IRPF sem contador: quem vende produtos, presta serviços ou faz os dois, como assistência técnica de celular, salão de beleza, loja online ou táxi. Serve para quem precisa saber quanto do lucro pode ir no código 13 sem cair na malha fina.
Por que não usar uma calculadora grátis ou um chatbot?
Muitas calculadoras e respostas de chatbot aplicam os 32% sobre o lucro, ou mandam lançar o lucro inteiro como isento. O Perguntão IRPF 2026 da Receita, pergunta 184, aplica 8%, 16% ou 32% sobre a receita bruta e manda o resto do lucro para a ficha de rendimentos tributáveis recebidos de PJ.
O que é grátis e o que é pago?
No navegador, grátis, você faz a conta inteira de um ano: os 11 itens do isento e do tributável, com o DAS-MEI 2026. A planilha paga é para lançar o ano mês a mês: 12 meses com e sem nota, Relatório Mensal das Receitas Brutas para imprimir e o resumo para a DASN-SIMEI e o IRPF.
Quanto custa comparado com outras opções?
Pagamento único, sem assinatura. Uma planilha do MEI vendida na Hotmart custa R$ 49,90 e faz o relatório mensal, mas não separa isento e tributável. Errar a separação é declaração inexata: a multa de ofício é de 75% sobre o imposto que deixou de ser declarado (Lei 9.430, art. 44, I).
Quando estes valores mudam?
Em 1º de janeiro de 2027 o salário mínimo novo muda o DAS-MEI, porque o INSS do MEI é 5% do salário mínimo (Lei 8.212, art. 21, § 2º, II, a). Em 2026 são R$ 81,05 sobre R$ 1.621,00 (Decreto 12.797/2025). A DASN-SIMEI de 2026 vence em 31 de maio de 2027.
Pergunte sobre esta ferramenta
Uma pergunta, respondida por quem a construiu. Email só se quiser a resposta por correio.