· ReadyStack
計算例
このツールが実際に出した数字を一行ずつ。
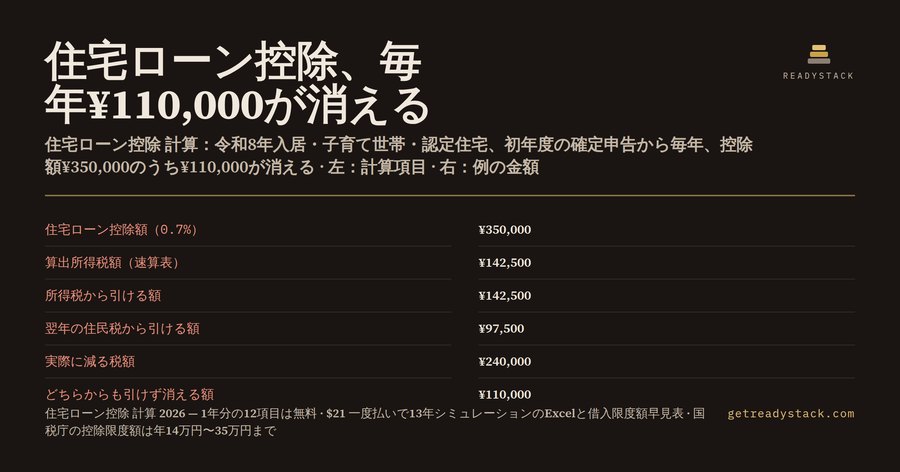
令和8年(2026年)に家を買って入居した人が、2027年の確定申告の前に必ず確かめておきたいのが「住宅ローン控除は実際にいくら戻るのか」です。よく見る説明は「年末残高×0.7%」ですが、これは控除の上限にすぎません。実際に税金が減るのは、所得税から引けた額と、翌年の住民税から引けた額の合計だけです。
住宅ローン控除はまず所得税から引かれます。所得税が控除額より少ないと、引ききれない分が残ります。その残りは翌年の住民税から引かれますが、住民税から引けるのは所得税の課税総所得金額等の5%まで、しかも上限は97,500円です(地方税法附則5条の4の2。市町村民税58,500円と道府県民税39,000円の合計)。この上限を超えた分は、その年の分としては消えます。翌年に繰り越すこともできません。
例で見てみます。認定長期優良住宅を新築した子育て世帯で、借入限度額は5,000万円。年末残高は5,200万円、取得対価は5,800万円です。年末残高等は、年末残高・取得対価・限度額のうち最も小さい額なので5,000万円。控除額は5,000万円×0.7%で¥350,000になります。
次に所得税です。源泉徴収票の「給与所得控除後の金額」が430万円、「所得控除の額の合計額」が190万円なら、課税総所得金額は240万円。所得税の速算表では195万円から329万9千円までが税率10%・控除額97,500円なので、算出所得税額は240万円×10%−97,500円=¥142,500です。
控除額¥350,000のうち、所得税から引けるのは¥142,500まで。残りは¥207,500です。住民税からの上限は、240万円×5%=12万円と97,500円の小さい方で¥97,500。結局、実際に減る税額は¥142,500+¥97,500=¥240,000で、どちらからも引けずに消える額は¥110,000になります。この差は1回きりではなく、条件が同じなら毎年起きます。
消える額をゼロにするには、算出所得税額が控除額から住民税の上限を引いた額以上である必要があります。この例では¥350,000−¥97,500=¥252,500。計算機ではこの数字も「控除を満額使うのに必要な算出所得税額」として出します。ペアローンで借入を2人に分けるか、1人で借りるかを考えるときの目安になります。
令和8年入居では限度額の表そのものも変わりました。国税庁タックスアンサーNo.1211-1によると、新築の省エネ基準適合住宅の借入限度額は2,000万円(子育て世帯・若者夫婦世帯は3,000万円)で、控除は年14万円(21万円)です。令和6・7年入居は3,000万円(4,000万円)だったので、古い表のまま計算すると限度額を1,000万円多く見積もることになります。
中古住宅は逆に手厚くなりました。国税庁No.1211-3では、令和8年以後に入居した中古の認定住宅・ZEH水準省エネ住宅は借入限度額3,500万円(子育て世帯等4,500万円)、控除期間13年です。令和7年までは一律3,000万円・10年でした。中古の省エネ基準適合住宅も2,000万円(3,000万円)で13年になっています。
認定長期優良住宅・認定低炭素住宅の新築は4,500万円(子育て世帯等5,000万円)、ZEH水準省エネ住宅は3,500万円(4,500万円)で、どちらも13年です。省エネ基準を満たさない新築の「その他の住宅」は、令和5年末までに建築確認を受けたもの等を除いて対象外です。控除限度額でいえば年14万円〜35万円の幅があります。
子育て世帯・若者夫婦世帯とは、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、または19歳未満の扶養親族がいる人です。判定は入居した年の12月31日の状況で行います。床面積が40㎡以上50㎡未満の住宅では、令和8年以後の入居だと上乗せは使えません。
取得対価にも注意が必要です。国や自治体から補助金等を受けた場合は、その額を取得対価から差し引きます。住宅取得等資金の贈与の特例を使った場合も同じです。計算機の「補助金等の額」に入れると、年末残高等が自動で小さくなります。年末残高より取得対価の方が小さいときは、取得対価が上限になります。
所得が高い人は事情が変わります。同じ住宅で、給与所得控除後の金額が800万円、所得控除の額の合計額が200万円なら、課税総所得金額は600万円、算出所得税額は600万円×20%−427,500円=¥772,500。控除額¥350,000はすべて所得税から引け、住民税からの控除は¥0、消える額も¥0です。
逆に所得が低いと、消える額は大きくなります。給与所得控除後の金額が320万円、所得控除の額の合計額が170万円なら、課税総所得金額は150万円で、算出所得税額は5%の¥75,000。住民税の上限は150万円×5%=¥75,000です。実際に減るのは¥150,000で、控除額¥350,000のうち¥200,000が消えます。
このケースでは補足があります。地方税法の条文では、居住年によって基礎控除に応じた額が上限の計算に加わり、5%の額が97,500円より小さい人は上限が上がることがあります。計算機は課税総所得金額等×5%(上限97,500円)で計算し、上限額は入力欄で書き換えられます。正確な額は市区町村の住民税決定通知書で確かめてください。
手続きの期限も確認しておきましょう。令和8年分の初年度は、会社員でも年末調整では控除できません。2027年2月16日〜3月15日の確定申告で「住宅借入金等特別控除額の計算明細書」に年末残高等証明書などを添えて出します。2年目からは、税務署から届く証明書と年末残高等証明書を勤務先に出せば年末調整で控除されます。
計算機の使い方は3つの手順です。年末残高等証明書の年末残高、契約書の取得対価、補助金等の額、住宅の区分に合った借入限度額を入れます。次に源泉徴収票の2つの数字を入れます。すると12項目がその場で計算され、所得税分・住民税分・消える額が分かれて表示されます。数字はブラウザの外には送られません。
ペアローンや連帯債務では、控除は1人ずつ計算します。それぞれの年末残高(連帯債務は付表で負担割合に分けた額)と、それぞれの源泉徴収票で計算機を2回使ってください。所得の低い方に借入が多く寄っていると、その人の分だけ消える額が出ることがあります。
13年の間に年末残高は減っていきます。例の13年シミュレーションでは、3年目の年末残高が限度額5,000万円を下回り、控除額は¥346,200に下がります。所得が同じなら、残高が減るにつれて消える額も小さくなり、13年目の消える額は¥8,500でした。
繰上返済を考えるときもこの見方が役立ちます。繰上返済で年末残高が減ると控除額も減ります。ただし消える額が出ている年は、控除額が減っても実際に減る税額は変わらないことがあります。例の1年目なら、控除額が¥240,000まで下がっても、所得税¥142,500+住民税¥97,500で実際に減る税額は同じ¥240,000です。
1年分の答えは無料で最後まで出ます。13年間を通して見たい人には、同じ計算を13年分に広げたExcel版があります。借入額・金利・返済期間から毎年の年末残高を出し、年ごとの控除額と消える額を一覧にします。例(当初借入額5,300万円・金利0.8%・35年)では、13年の控除額の合計¥3,977,300のうち、消える額の合計は¥857,300でした。
住宅ローン控除の数字は、返済計画やペアローンの組み方を決める材料になります。「残高×0.7%」だけで考えず、自分の源泉徴収票の数字で、所得税と住民税に分けて確かめてください。
15秒 — 実際に何をするか
よくある質問
この計算機で何がわかりますか?
令和8年(2026年)に入居した住宅の住宅ローン控除を1年分計算します。年末残高・取得対価・借入限度額から控除額(0.7%・100円未満切捨て)を出し、源泉徴収票の2つの数字から算出所得税額を求め、所得税から引ける額、住民税から引ける額(上限97,500円)、どちらからも引けず消える額まで12項目を表示します。
誰のための計算機ですか?
2026年に新築・中古・買取再販の住宅に入居し、2027年2〜3月に初めての確定申告をする会社員や、子育て世帯・若者夫婦世帯の上乗せ(認定住宅5,000万円など)を使う人向けです。ペアローンの方は1人ずつ、自分の年末残高と源泉徴収票の数字で計算してください。
銀行のシミュレーターや「残高×0.7%」の計算と何が違いますか?
「残高×0.7%」は控除の上限にすぎません。実際に戻るのは、所得税で引けた額と、住民税から引けた額(課税総所得金額等の5%・最高97,500円)の合計です。例では控除額350,000円のうち110,000円が毎年どちらからも引けずに消えます。令和8年入居から省エネ基準適合住宅(新築)の限度額は2,000万円に下がりました。
無料でどこまで使えますか?
このページの計算機は無料で、入力を変えれば何度でも1年分の12項目を最後まで計算できます。登録は不要です。有料版は同じ計算を13年分に広げたExcelファイルです。借入額・金利・返済期間から毎年の年末残高を出し、年ごとの控除額・消える額・13年の合計を残せます。
有料版は何が増えますか?
1年分の答えはこのページで完結します。有料版(Excelの.xlsxとオフラインで使える.html)では、元利均等返済の年末残高から13年分の控除額を年ごとに出し、所得税・住民税・消える額の合計を表にします。令和8・9年入居の借入限度額早見表(新築・買取再販・中古×一般・子育て世帯)も入っています。一度の支払いで、毎年の確定申告や年末調整に使い回せます。
このツールについて質問する
質問ひとつに、作った本人が答えます。メールは回答が欲しい場合のみ。