· ReadyStack
Rechenbeispiel
Echte Zahlen aus diesem Werkzeug, Zeile für Zeile.
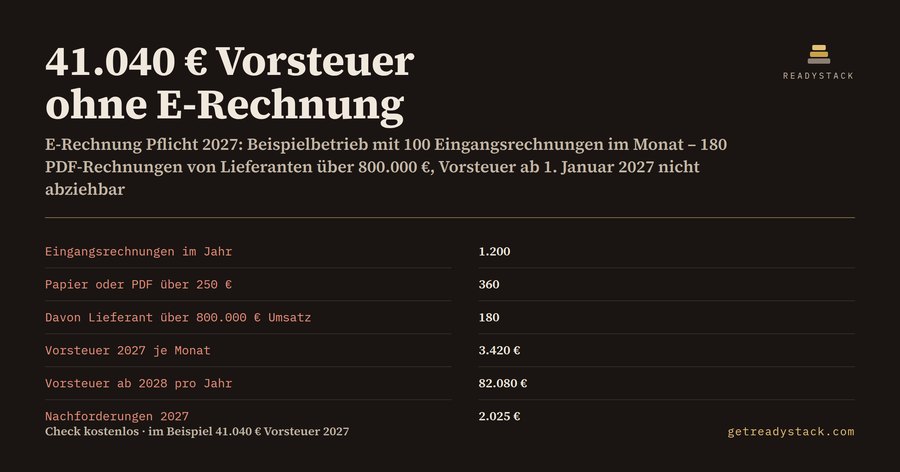
Ab dem 1. Januar 2027 ändert sich für viele Buchhaltungen in Deutschland etwas, das in den meisten Artikeln zur E-Rechnung Pflicht 2027 fehlt: die Sicht des Empfängers. Fast alle Texte fragen, wann Sie selbst E-Rechnungen senden müssen. Für Ihre Vorsteuer zählt aber, was Ihr Lieferant senden muss.
Die Stufen sind im Umsatzsteuergesetz festgelegt. Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Bis zum 31. Dezember 2026 dürfen alle Lieferanten noch Papier oder PDF schicken. Im Jahr 2027 gilt das nur noch für Lieferanten, deren Gesamtumsatz im Vorjahr höchstens 800.000 € betrug (§ 27 Abs. 38 Nr. 2 UStG). Ab dem 1. Januar 2028 gilt die Pflicht für alle. Kleinbetragsrechnungen bis 250 € (§ 33 UStDV) und Fahrausweise bleiben ausgenommen. EDI-Verfahren bleiben mit Zustimmung bis Ende 2027 zulässig.
Was passiert, wenn ein großer Lieferant 2027 trotzdem ein PDF schickt? Das BMF-Schreiben vom 15. Oktober 2025 hat dazu den Umsatzsteuer-Anwendungserlass ergänzt. In Abschnitt 15.2a Abs. 1 steht jetzt: Besteht eine Pflicht zur E-Rechnung und wird stattdessen eine sonstige Rechnung ausgestellt, handelt es sich nicht um eine ordnungsmäßige Rechnung, so dass sie dem Grunde nach nicht zum Vorsteuerabzug berechtigt. Der Lieferant kann die Rechnung berichtigen, indem er eine E-Rechnung nachreicht. Im Einzelfall kann das Finanzamt den Abzug nach Abschnitt 15.2a Abs. 1a trotzdem gewähren. Darauf bauen sollte man nicht.
Das Problem für die Buchhaltung: Sie sehen einer PDF-Rechnung nicht an, ob der Lieferant über oder unter 800.000 € liegt. Ein PDF vom kleinen Handwerksbetrieb ist 2027 in Ordnung, dasselbe PDF vom Großhändler nicht.
Der Rechner trennt Ihre Eingangsrechnungen deshalb in drei Gruppen: Kleinbeträge bis 250 €, PDF-Rechnungen kleiner Lieferanten und PDF-Rechnungen großer Lieferanten. Nur die letzte Gruppe ist 2027 ein Problem. Ab 2028 sind es beide PDF-Gruppen.
Ein durchgerechnetes Beispiel mit den voreingestellten Zahlen: 100 inländische B2B-Eingangsrechnungen im Monat, also 1.200 im Jahr. 40 % kommen als PDF oder Papier, das sind 480. Davon sind 25 % Kleinbeträge, es bleiben 360 Rechnungen über 250 €. Die Hälfte stammt von Lieferanten über 800.000 € Vorjahresumsatz: 180 Rechnungen im Jahr 2027, 15 im Monat. Bei Ø 1.200 € netto und 19 % Umsatzsteuer stehen darauf 41.040 € Vorsteuer, 3.420 € je Monat in der Voranmeldung. Bleiben alle Lieferanten bei PDF, sind es ab 2028 82.080 € im Jahr.
Dazu kommt Arbeit. Wer jede dieser Rechnungen nachfordert, prüft und ablegt, braucht bei 15 Minuten je Fall 45 Stunden im Jahr 2027. Bei 45 € Kosten je Stunde sind das 2.025 €, ab 2028 4.050 € im Jahr.
Was Sie jetzt tun können: Tragen Sie Ihre eigenen Zahlen ein. Schreiben Sie die großen Lieferanten noch 2026 an und bitten Sie ab Januar 2027 um XRechnung oder ZUGFeRD an Ihre Rechnungsadresse. Und prüfen Sie ab Januar jede PDF-Rechnung dieser Lieferanten, bevor Sie die Vorsteuer ziehen.
Die Rechnung ist kostenlos im Browser, ohne Anmeldung, und Ihre Zahlen verlassen Ihren Browser nicht. Wer den Stand pro Quartal ablegen will, bekommt dieselbe Rechnung als Excel-Datei mit lebenden Formeln. Keine Steuerberatung im Einzelfall.
15 Sekunden — was es wirklich tut
Der ganze Ablauf
Häufige Fragen
Was rechnet der Vorsteuer-Check zur E-Rechnung Pflicht 2027 aus?
Er zählt aus Ihren Eingangsrechnungen, wie viele ab 1. Januar 2027 eine E-Rechnung sein müssten, weil der Lieferant 2026 mehr als 800.000 € Umsatz hatte, und wie viel Vorsteuer darauf liegt. Diese Vorsteuer ist laut BMF-Schreiben vom 15.10.2025 dem Grunde nach nicht abziehbar, solange nur eine PDF- oder Papierrechnung vorliegt.
Für wen ist das gedacht?
Für Buchhaltung, Geschäftsführung und Selbstständige in Deutschland, die Vorsteuer aus inländischen B2B-Eingangsrechnungen ziehen und noch viele Rechnungen als PDF per E-Mail oder auf Papier bekommen. Besonders für Betriebe mit großen Lieferanten wie Großhandel, Energieversorger, Leasing- oder Telekommunikationsanbieter, die ab 2027 nur noch E-Rechnungen schicken dürfen.
Warum nicht einfach eine KI oder einen kostenlosen Artikel fragen?
Die meisten Texte erklären die Pflicht aus Sicht des Rechnungsausstellers: Wann muss ich senden? Für Ihre Vorsteuer zählt aber der Umsatz Ihres Lieferanten, nicht Ihrer. 2027 sind PDF-Rechnungen von kleinen Lieferanten noch in Ordnung und von großen nicht mehr. Kleinbeträge bis 250 € bleiben ausgenommen. Dieser Rechner trennt genau diese drei Gruppen.
Was ist kostenlos?
Die ganze Rechnung im Browser, ohne Anmeldung und beliebig oft: Eingangsrechnungen im Jahr, Papier und PDF, Kleinbeträge, Rechnungen mit E-Rechnungspflicht 2027, Vorsteuer 2027 im Jahr und je Monat, Vorsteuer ab 2028 sowie Stunden und Kosten für die Nachforderungen. Ihre Zahlen verlassen Ihren Browser nicht.
Wofür zahle ich die 21 $?
Einmal 21 $, kein Abo: dieselbe Rechnung als Excel-Datei (.xlsx) mit lebenden Formeln. Pro Quartal kopieren Sie ein Blatt, tragen Stichtag und Ihre aktuellen Zahlen ein und legen es ab. So sehen Sie und Ihre Steuerberatung, wie die Vorsteuer auf PDF-Rechnungen 2027 sinkt, während Ihre Lieferanten umstellen.
Frage zu diesem Werkzeug
Eine Frage, beantwortet von der Person, die es gebaut hat. E-Mail nur, wenn Sie die Antwort zugeschickt möchten.